猜你想问
本周宏观经济景气指数表现如何?
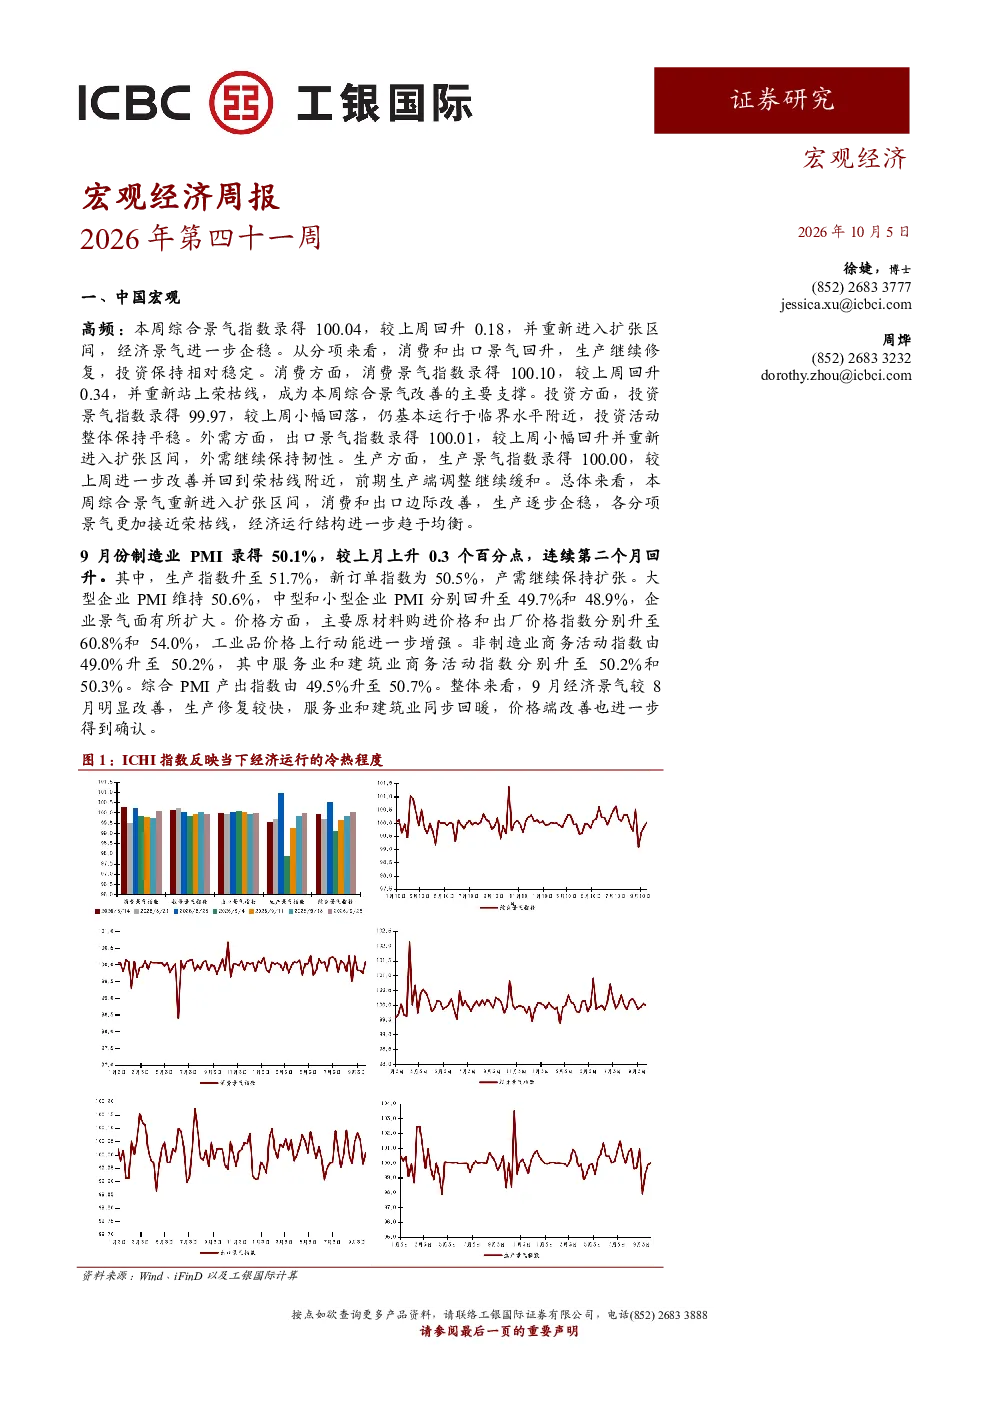
本周综合景气指数回升至100.04,重新进入扩张区间,显示经济景气企稳。消费景气指数回升至100.10,成为主要支撑;投资景气指数小幅回落至99.97,保持相对稳定;出口景气指数回升至100.01,外需保持韧性;生产景气指数改善至100.00,回到荣枯线附近。这些数据表明经济整体呈现积极态势,但各分项表现存在差异,需要持续关注其后续变化。
中国制造业PMI回升对经济有何影响?
9月份制造业PMI录得50.1%,连续第二个月回升,表明生产和新订单指数扩张,大型企业景气面扩大。这反映出制造业活动有所改善,对经济增长具有积极意义。同时,原材料和出厂价格指数分别升至60.8%和54.0%,显示工业品价格上行动能增强,可能带来一定的通胀压力。非制造业商务活动指数升至50.2%,服务业和建筑业同步回暖,进一步印证了经济整体企稳的态势。
全球宏观环境对国内经济有何启示?
美国二季度GDP环比折年增长2.2%,投资、消费和政府支出贡献较大,显示其经济仍具韧性。8月PCE价格指数同比上涨3.4%,通胀压力持续,澳洲联储加息25个基点至4.60%,反映全球货币政策收紧趋势。全球长端利率进一步上行,美债收益率升至20多年高位,可能对资本流动和汇率产生一定影响。这些国际因素需结合国内情况进行综合分析。
报告对市场现状有何判断?
报告显示中国经济景气企稳,但复苏基础尚不牢固,各分项指标表现存在分化。消费成为主要支撑,但投资和外需仍需加强。全球宏观环境复杂,通胀压力和货币政策收紧对市场带来不确定性。制造业PMI回升和价格指数上涨,提示经济运行中存在潜在风险。投资者需关注经济内外均衡的动态变化。
研报提示哪些风险因素?
报告指出,经济复苏过程中存在结构性风险,如消费持续性、投资有效性以及外部需求波动等问题。价格指数上涨可能引发通胀压力,需关注其传导效应。全球货币政策收紧和利率上升,可能影响资本流动和资产价格。此外,大型企业景气面扩大,但中小微企业恢复情况仍需关注,这些因素都可能对市场带来不确定性。