猜你想问
东山精密投资者电话会纪要核心内容是什么?
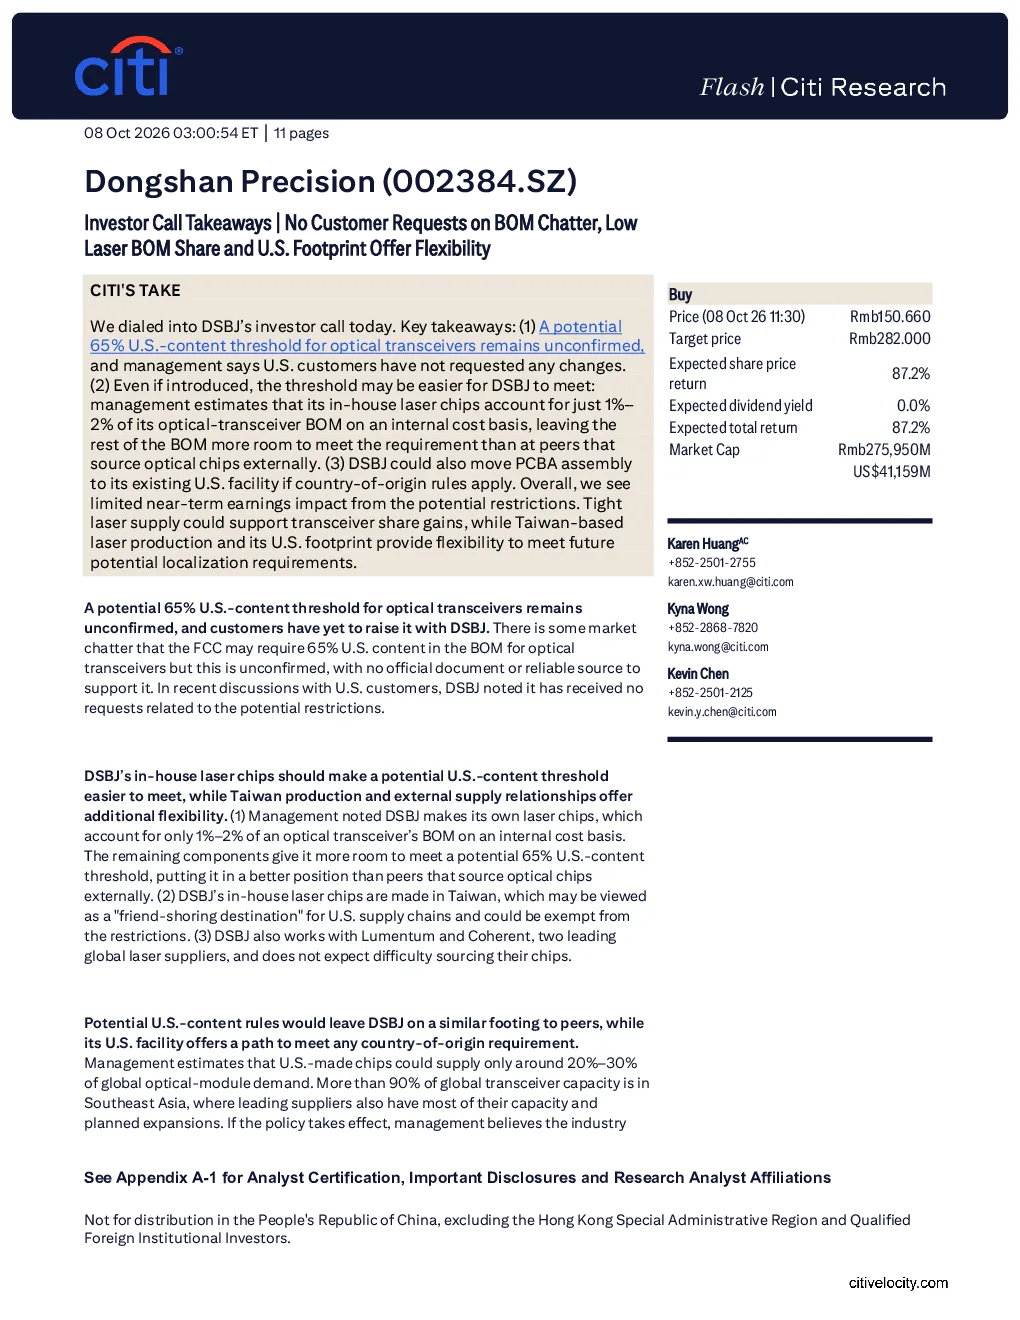
该纪要主要讨论了美国可能要求光模块BOM中包含65%美国内容的传闻,DSBJ内部生产的激光芯片成本优势,其台湾生产与外部供应策略,以及在美国工厂的灵活性。此外,还分析了短期盈利影响、核心组件订单、EML芯片销售和3.2T光模块路线图等关键数据。
光模块赛道发展趋势如何?
光模块赛道面临美国内容门槛传闻,但DSBJ通过内部激光芯片生产、台湾生产基地和外部供应商合作等方式应对。未来3.2T光模块技术路线尚不明确,预计2029-2030年部署。紧俏的激光供应可能支持光模块份额增长,行业竞争加剧,需求疲软和材料成本上升是主要挑战。
报告重点分析了哪些方向?
报告重点分析了DSBJ在美国内容门槛下的应对策略,包括其激光芯片成本优势、台湾生产布局和在美国的工厂灵活性。此外,还关注了2027年核心组件订单、EML芯片销售前景以及3.2T光模块的技术路线图,并采用SOTP方法对DSBJ不同业务板块进行估值。
当前光模块市场现状如何?
当前光模块市场面临美国政策潜在影响,DSBJ通过多方面布局应对。短期内盈利影响有限,激光供应紧张可能支持份额增长。核心组件订单已确定,外部EML芯片销售预计有限,CW激光器长期占主导。3.2T光模块技术路线待定,预计未来几年明确。市场竞争激烈,需求波动和成本上升是行业普遍挑战。
研报提示了哪些风险?
研报提示的主要风险包括:模块FPC进展缓慢和海外竞争对手份额增长不及预期;特斯拉业务增长缓慢;光电业务持续亏损;材料成本上升;以及中美地缘政治风险。这些因素可能阻碍DSBJ股价达到目标价。报告采用SOTP方法估值,目标价为282元人民币,分别对原始业务、光模块业务、光芯片业务和AI-PCB业务进行估值分析。
你可能感兴趣
东山精密:财报暨发展战略电话会纪要20180502
安信证券2018-05-23
东山精密:产品、市场优势深度解析电话会纪要20180620
安信证券2018-06-21
东山精密光模块行业交流及投资者沟通会纪要
未知机构2026-07-23
东山精密回应 FCC 监管电话会 一场20261008
未知机构2026-10-08
东山精密回应 FCC 监管电话会
未知机构2026-10-08
东山精密回应 FCC 监管电话会 一场20261008 导读
未知机构2026-10-08
东山精密:财报暨发展战略电话会0502
安信证券2018-05-13
广发纺服·百隆东方2026年中报投资者交流电话会纪要
未知机构2026-08-07
山河药辅:投资者交流电话会纪要20180103
东兴证券2018-01-05
南方航空:投资者交流电话会纪要20180126
国金证券2018-01-29