猜你想问
这份黑色建材周报的核心内容是什么?
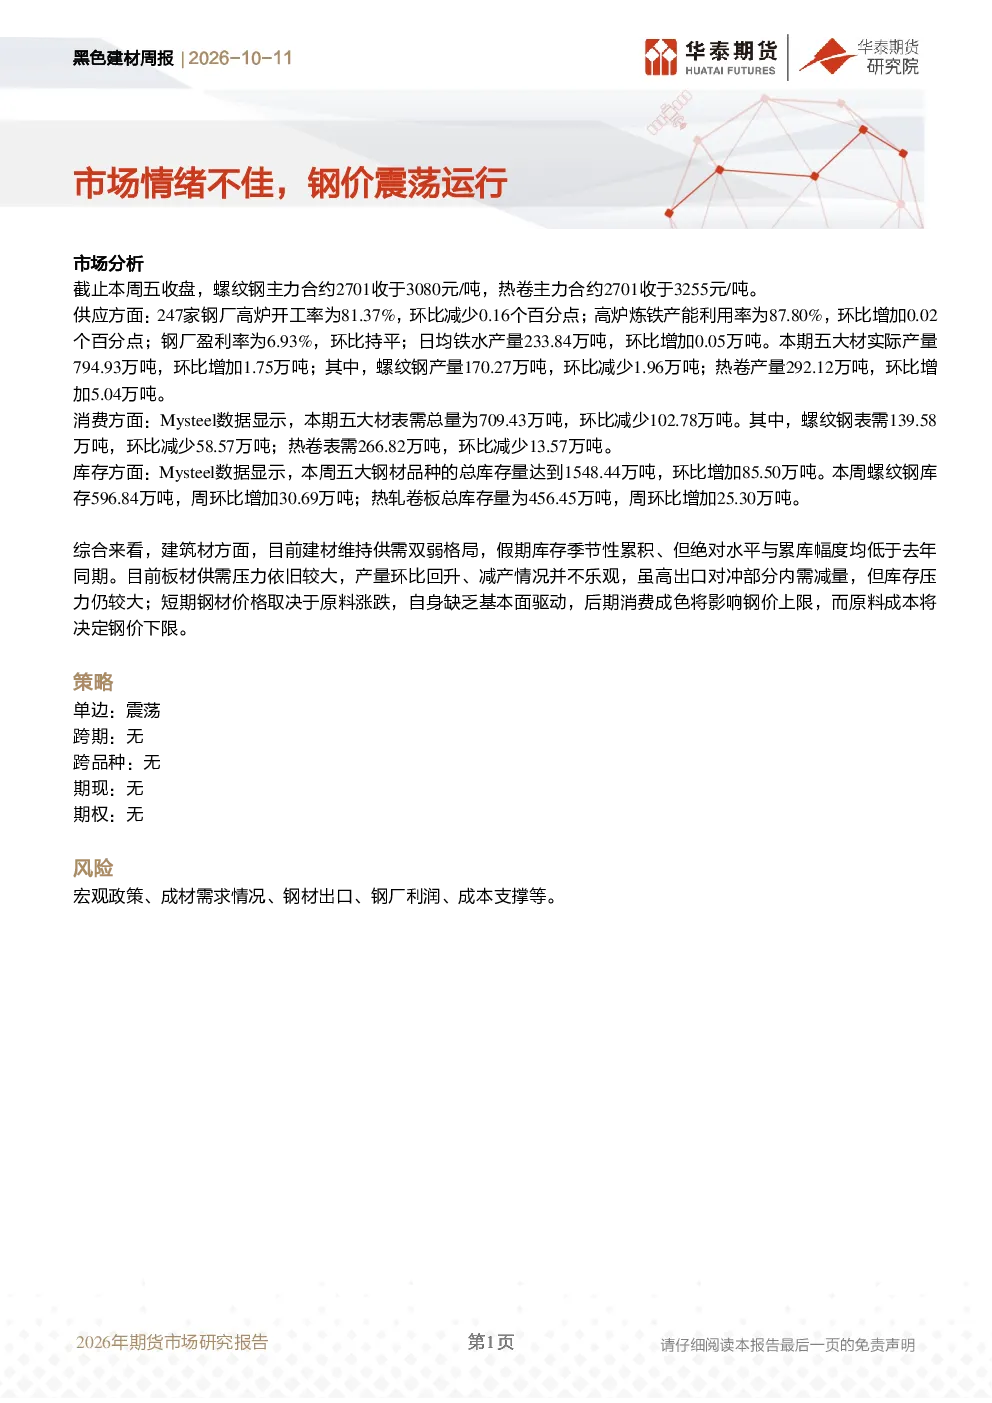
本报告分析了黑色建材市场的最新动态。数据显示,螺纹钢和热卷价格维持震荡,具体表现为螺纹钢主力合约2701收于3080元/吨,热卷主力合约2701收于3255元/吨。市场供需双弱,247家钢厂高炉开工率为81.37%,日均铁水产量为233.84万吨,五大材产量环比增加1.75万吨,但表需总量环比减少102.78万吨,总库存环比增加85.50万吨。报告指出建筑材维持供需双弱格局,假期库存季节性累库但绝对水平低于去年同期。
黑色建材行业未来发展趋势如何?
黑色建材行业未来发展趋势分析显示,建筑材市场供需压力持续存在。报告指出,板材供需压力较大,产量环比回升但减产不乐观,高出口对冲部分内需减量,库存压力仍大。短期钢材价格受原料涨跌影响,缺乏基本面驱动,后期消费成色影响钢价上限,原料成本决定下限。行业整体维持震荡格局,需关注宏观政策、成材需求情况、钢材出口、钢厂利润及成本支撑等因素变化。
报告中重点分析了哪些方向?
报告重点分析了黑色建材市场的价格、供应、需求和库存情况。价格方面,螺纹钢和热卷价格维持震荡;供应方面,钢厂开工率和铁水产量数据具体,五大材产量环比增加;需求方面,表需总量环比减少,显示需求疲软;库存方面,总库存环比增加,其中螺纹钢和热卷库存均有所上升。此外,报告还分析了供需双弱格局、板材供需压力及短期价格驱动因素等关键方向。
当前黑色建材市场现状如何判断?
当前黑色建材市场现状判断为供需双弱,价格维持震荡。报告数据显示,螺纹钢和热卷价格无明显趋势,市场整体表现疲软。供应端,钢厂产量环比微增,但开工率略有下降;需求端,表需总量减少,显示市场需求不足;库存端,总库存增加,其中螺纹钢库存压力较大。综合来看,市场维持震荡运行,短期内缺乏明确的方向性指引。
这份研报提示了哪些风险因素?
本研报提示了多项风险因素,包括宏观政策变动可能对市场产生的影响、成材需求情况的波动、钢材出口政策调整的风险、钢厂利润变化对供应的影响,以及原料成本支撑的稳定性等。这些因素均可能对黑色建材市场产生重要影响,需密切关注。例如,宏观政策收紧可能抑制需求,而原料成本上涨可能推高钢价,两者均需纳入风险考量范围内。