猜你想问
黑色建材周报主要分析了哪些内容?
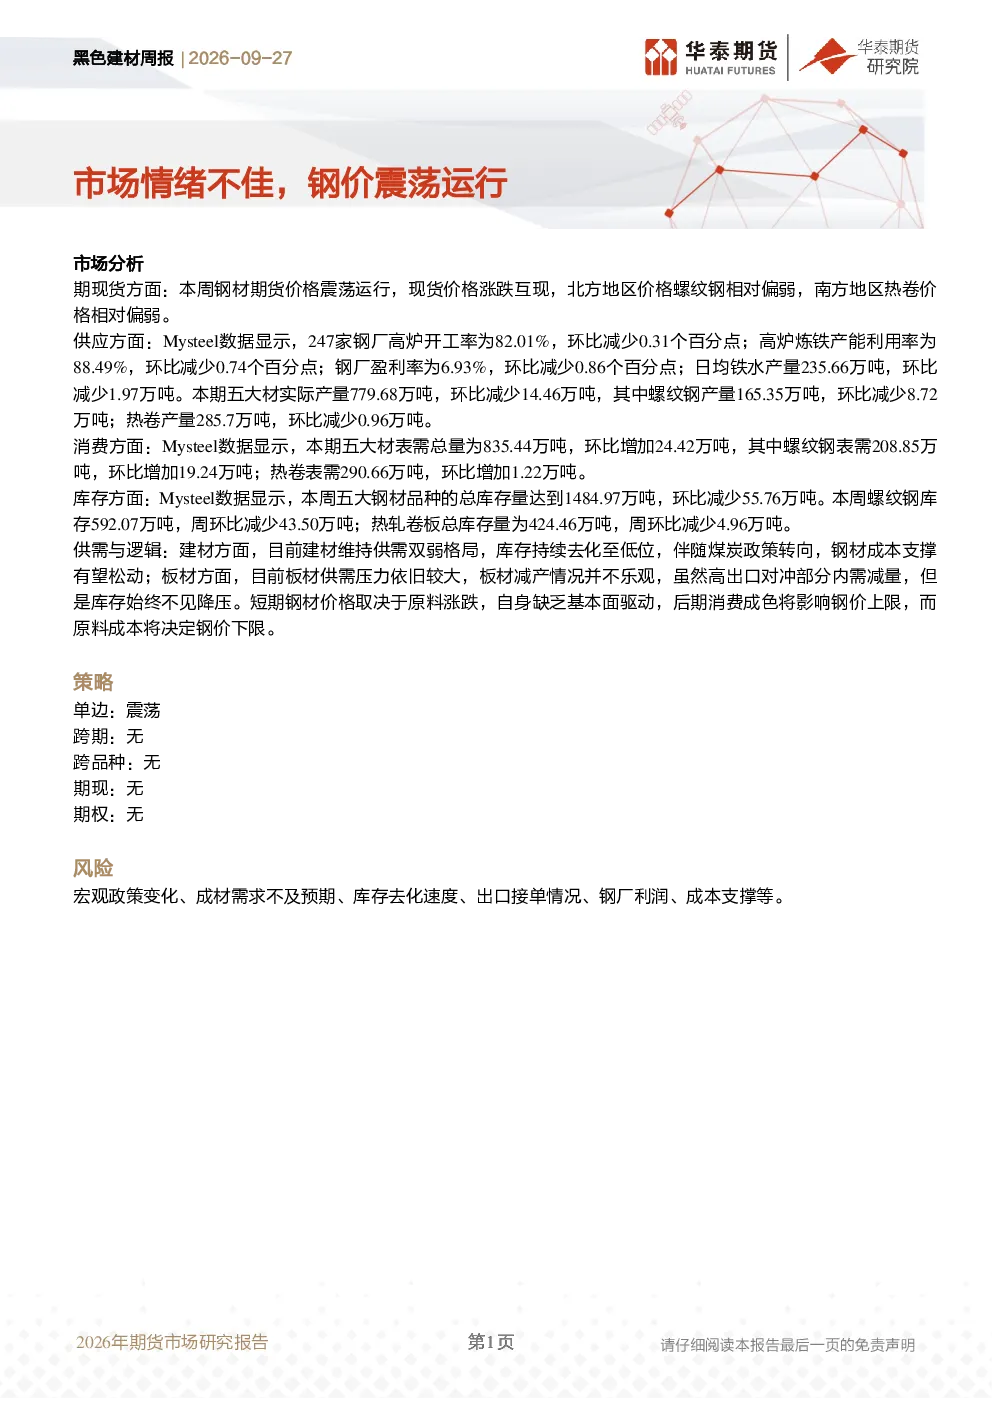
本报告主要分析了黑色建材市场的供需情况、价格走势以及相关风险因素。报告指出,钢材期货价格本周震荡运行,现货价格涨跌互现,北方螺纹钢价格偏弱,南方热卷价格偏弱。供应端,钢厂高炉开工率和产能利用率均有所下降,五大材产量环比减少。消费端,表需总量增加,螺纹钢表需增幅显著。库存端,五大材总库存量环比减少,螺纹钢和热卷库存均下降。报告维持供需双弱判断,认为库存持续去化至低位,煤炭政策转向后钢材成本支撑有望松动,但板材方面供需压力依旧较大,减产情况不乐观。报告建议单边、跨期、跨品种、期现、期权均无明确建议,并提示宏观政策变化、成材需求不及预期、库存去化速度、出口接单情况、钢厂利润、成本支撑等风险因素。
黑色建材行业未来发展趋势如何?
黑色建材行业未来发展趋势需关注供需关系变化和成本支撑力度。当前建材市场维持供需双弱格局,库存持续去化,后期消费成色将影响钢价上限,原料成本决定钢价下限。板材方面供需压力较大,减产情况不乐观,高出口对冲部分内需减量,但库存未见降压。煤炭政策转向后钢材成本支撑有望松动,需持续关注政策变化对成本的影响。此外,宏观政策变化、成材需求、库存去化速度、出口接单情况、钢厂利润等因素均可能影响行业走势。
本报告重点分析了哪些方向?
本报告重点分析了黑色建材市场的供需平衡、价格驱动因素以及库存变化。报告详细分析了钢材期货与现货价格的走势差异,北方螺纹钢与南方热卷的价格表现,以及钢厂高炉开工率、产能利用率、盈利率和铁水产量等供应端数据。同时,报告也分析了五大材的表需总量、螺纹钢和热卷的表需变化,以及螺纹钢和热卷的库存变化情况。此外,报告还探讨了煤炭政策转向对钢材成本支撑的影响,以及板材方面供需压力和出口对冲内需减量的情况。
当前黑色建材市场现状如何判断?
当前黑色建材市场现状判断为供需双弱格局,库存持续去化至低位,但价格缺乏基本面驱动。钢材期货价格震荡运行,现货价格涨跌互现,北方螺纹钢价格偏弱,南方热卷价格偏弱。供应端,钢厂高炉开工率和产能利用率均有所下降,五大材产量环比减少。消费端,表需总量增加,螺纹钢表需增幅显著。库存端,五大材总库存量环比减少,螺纹钢和热卷库存均下降。短期钢材价格取决于原料涨跌,自身缺乏基本面驱动,后期消费成色将影响钢价上限,原料成本决定钢价下限。
本报告提示了哪些风险因素?
本报告提示了多个风险因素,包括宏观政策变化、成材需求不及预期、库存去化速度、出口接单情况、钢厂利润和成本支撑等。宏观政策变化可能影响市场预期和供需关系;成材需求不及预期可能导致表需下降,影响价格走势;库存去化速度放缓可能压制价格;出口接单情况变化可能影响钢厂利润和产量;钢厂利润下降可能影响减产意愿;煤炭政策转向后钢材成本支撑有望松动,但原料价格波动可能影响钢价下限。这些因素均需持续关注,以评估市场风险。