猜你想问
中控技术的2026年第二季度业绩具体表现如何?
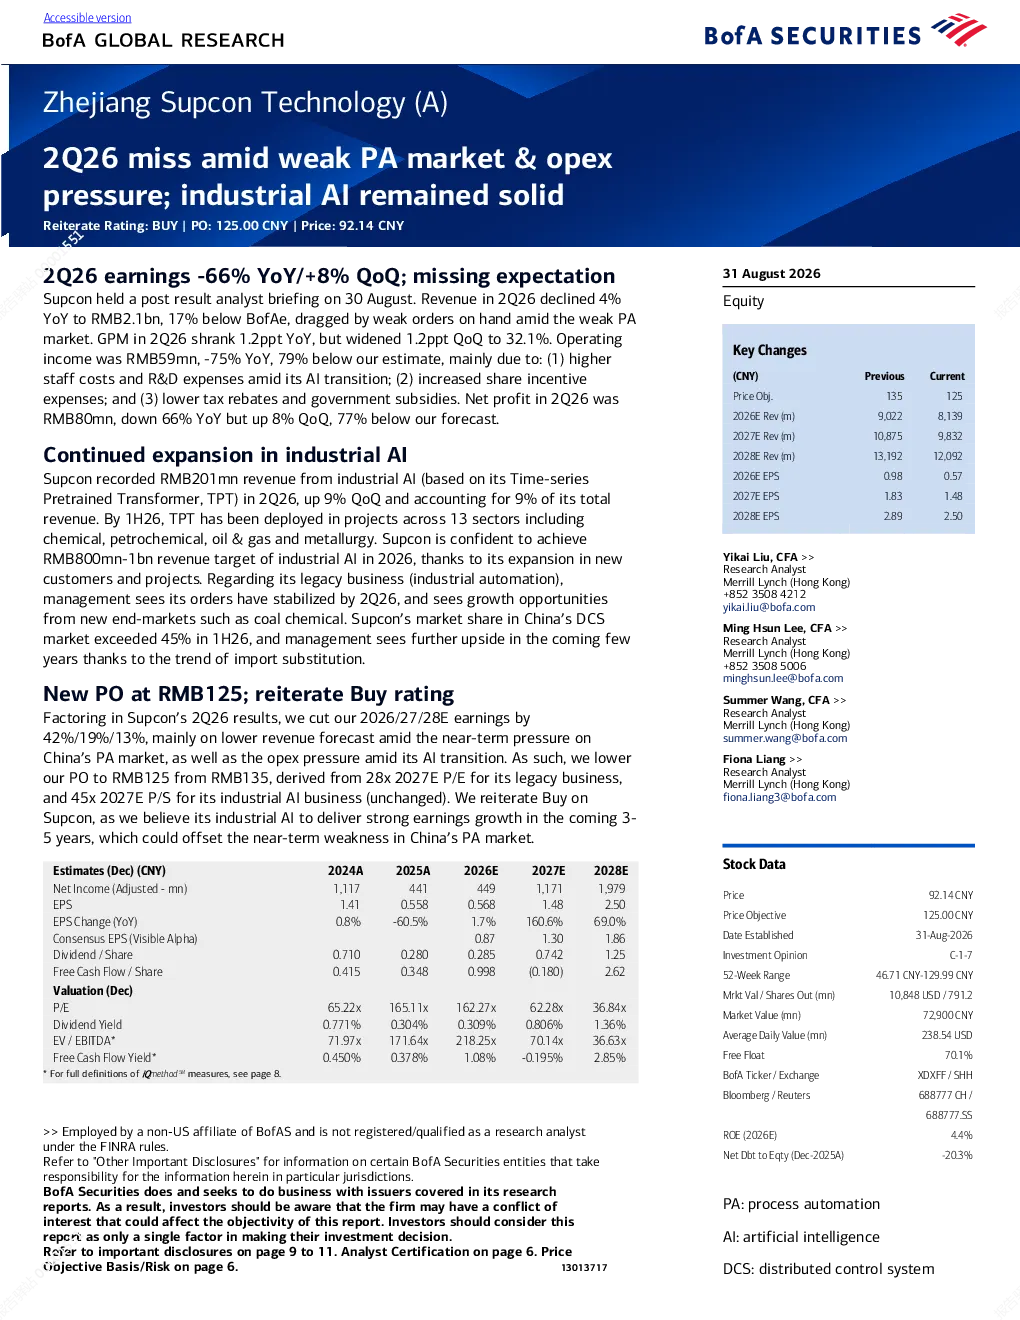
中控技术在2026年第二季度业绩不及预期,主要受中国过程自动化(PA)市场疲软和产能过剩的影响。公司收入同比下降4%至21亿元人民币,毛利率同比下降1.2个百分点至32.1%。净利润同比下降66%至8000万元人民币,主要由于人工成本和研发费用增加、股权激励费用增加以及税收返还和政府补贴减少。工业人工智能(AI)业务保持稳健,第二季度工业AI收入同比增长9%至2亿元人民币,占公司总收入的9%
中控技术工业人工智能业务的发展情况如何?
中控技术工业人工智能业务保持稳健,第二季度工业AI收入同比增长9%至2亿元人民币,占公司总收入的9%。基于其时间序列预训练Transformer(TPT)技术,工业AI收入在2026年预计将达到8亿至10亿元人民币。分析师重申对中控技术的“买入”评级,认为其工业AI业务在未来3-5年将提供强劲的盈利增长
中控技术所在赛道的发展趋势如何?
中控技术所在的中国过程工业自动化赛道,其渗透率正在加速,中控技术需要保持市场份额增长顺利。新业务如软件、UCS、机器人等的发展也相对顺利,这些因素将有助于中控技术的长期发展。但该赛道也面临下游需求不及预期、新兴国内竞争对手加剧竞争等挑战
当前中控技术面临的市场现状如何?
中控技术当前面临的市场现状是中国过程自动化(PA)市场疲软和产能过剩,导致公司整体业绩不及预期。同时,公司在向工业人工智能业务转型过程中也面临运营支出压力。尽管如此,工业AI业务表现稳健,未来有望成为新的增长点
中控技术研报中提示的相关风险有哪些?
中控技术研报中提示的相关风险包括:中国过程工业自动化渗透率加速带来的竞争压力、市场份额增长顺利的挑战、新业务如软件、UCS、机器人等发展迅速但面临的不确定性、下游需求不及预期、新兴国内竞争对手加剧竞争、成本上升和ASP下降导致利润率恶化以及关键仪器和其他组件供应短缺等风险
你可能感兴趣
宁波拓普(A)2026年第二季度业绩不及预期:受原材料成本上涨、高折旧及汇兑损失拖累,目标价下调至60元人民币
美银证券2026-08-28
宁波拓普2026年第二季度不及预期:受材料成本上升、折旧高、汇兑损失影响
美银证券2026-08-28
龙源电力2026年第二季度业绩不及预期,运营成本高企致净利润下滑
美银证券2026-08-28
同程旅行(0780.HK)2026年第二季度业绩或略不及预期但全年净利润将保持完好
花旗2026-07-16
华能国际2026年第二季度业绩不及预期:风电偏弱、海外及利息拖累
美银证券2026-08-19
受PC销量影响业绩不及预期,衰退逆风中云计算增长稳健
第一上海证券2023-02-02
2025年第二季度业绩超出预期;人工智能及核心业务势头强劲
招银国际2025-08-22
人工智能主题周报:2017年Q2英伟达自动驾驶及数据中心业务不及预期,业绩放缓势头初显
信息技术长城证券2017-08-14
2017年中报点评:受两票制及白蛋白竞争加剧影响,业绩不及预期
医药生物财富证券2017-08-22
公司动态点评:受来风影响业绩不及预期,关注后续海风竞配及项目注入情况
长城证券2022-10-31