猜你想问
这份研报的核心内容是什么?
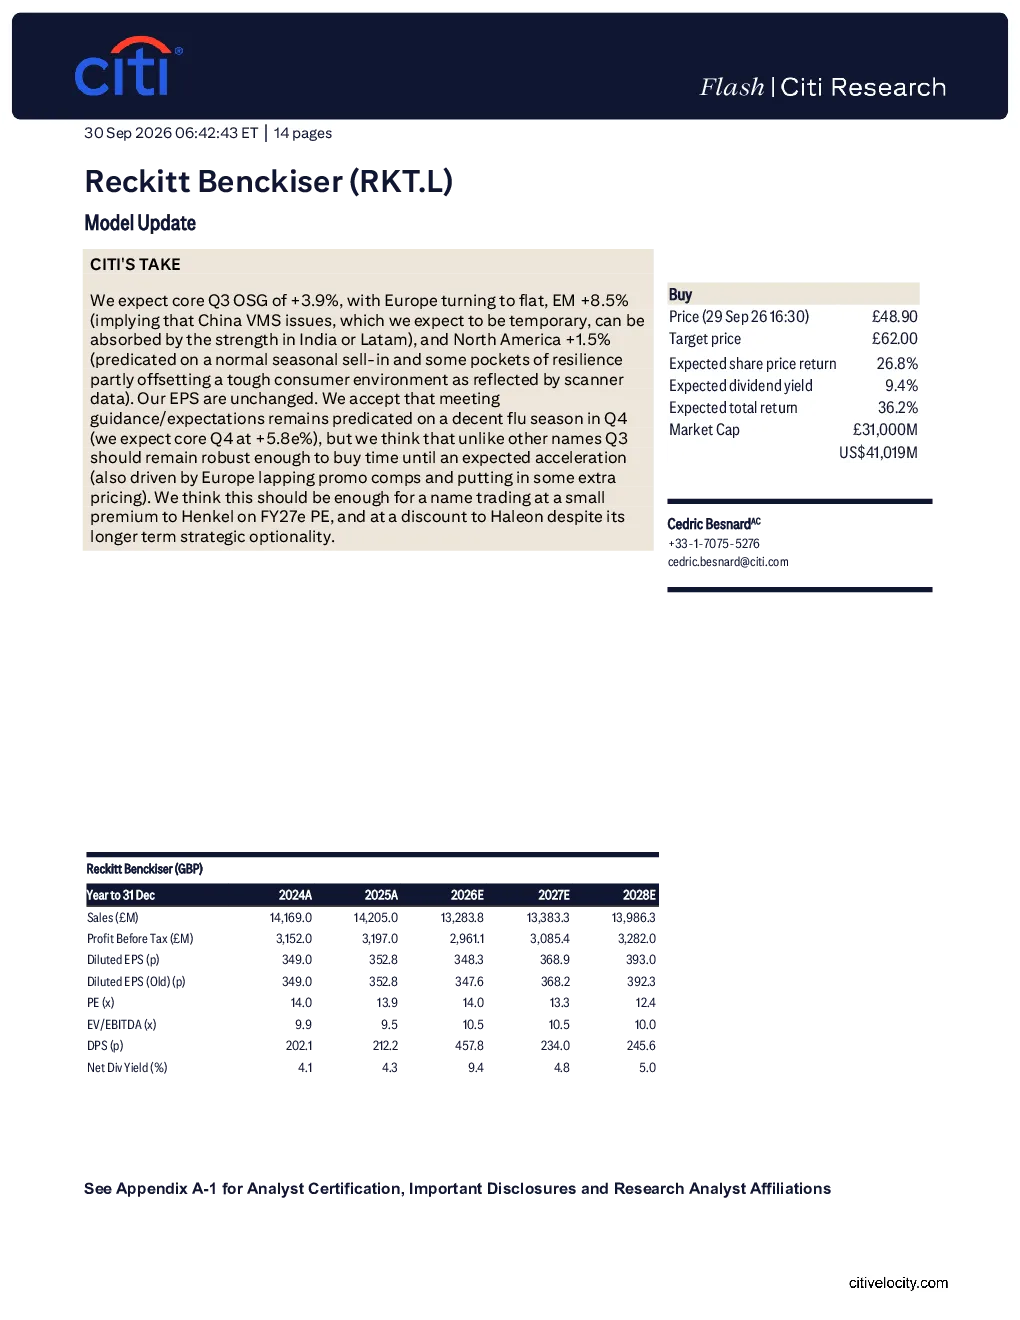
这份研报主要分析了Reckitt Benckiser(RB)、Haleon(HLN)和Henkel(HNKG)的最新情况。对于RB,预计2023年第三季度核心有机销售额增长率为+3.9%,其中欧洲市场持平,新兴市场增长+8.5%,北美市场增长+1.5%。盈利预测(EPS)保持不变,目标价GBP 62基于2026年各子板块预测的SoP。Haleon估值基于同行市盈率,目标价455便士,隐含2026e市盈率约为22倍。Henkel目标价欧元82,估值方法切换至目标FY27市盈率倍数SoTP。
报告关注的赛道/行业发展趋势有哪些?
报告关注了多个行业发展趋势。RB在新兴市场的强劲表现,特别是印度和拉美市场的增长,部分抵消了中国VMS市场的暂时性问题。北美市场增长受正常季节性抛售和部分韧性影响。Haleon的估值反映了其盈利算法、去杠杆化速度和品类敞口,特别是口腔护理、VMS和OTC三大核心利润中心的贡献。Henkel的估值切换体现了近期收购对每股收益的贡献,并考虑了大众胶粘剂同行的估值情况。
报告重点分析了哪些方向?
报告重点分析了RB第三季度的稳健表现及其对预期加速增长的贡献,Haleon基于同行市盈率的估值方法和各业务类别的价值驱动因素,以及Henkel估值方法的切换和宏观经济、竞争、并购整合等风险。RB的分析强调了其长期战略选择空间,Haleon的估值合理性,以及Henkel需关注的宏观经济和竞争风险。
报告对当前市场现状有何判断?
报告对当前市场现状的判断包括RB第三季度表现稳健,为预期加速增长争取时间;Haleon估值基于同行市盈率,目标价隐含合理溢价;Henkel估值切换至市盈率倍数,目标价隐含合理估值。RB的估值在交易层面较Henkel溢价,较Haleon折价。
研报提示了哪些主要风险?
研报提示了多个主要风险。对于RB,包括发达市场消费者情绪脆弱、投入和包装成本波动、未来收购整合执行风险、货币波动风险、梅德约翰诉讼结果。Haleon需关注VMS大宗化带来的收入和利润风险、监管或诉讼风险、新冠疫情影响去杠杆化速度、私标市场份额转移、通胀和货币风险。Henkel需关注宏观经济风险、竞争风险、并购整合执行风险、货币波动风险。