猜你想问
Elastic NV最新研报核心内容是什么?
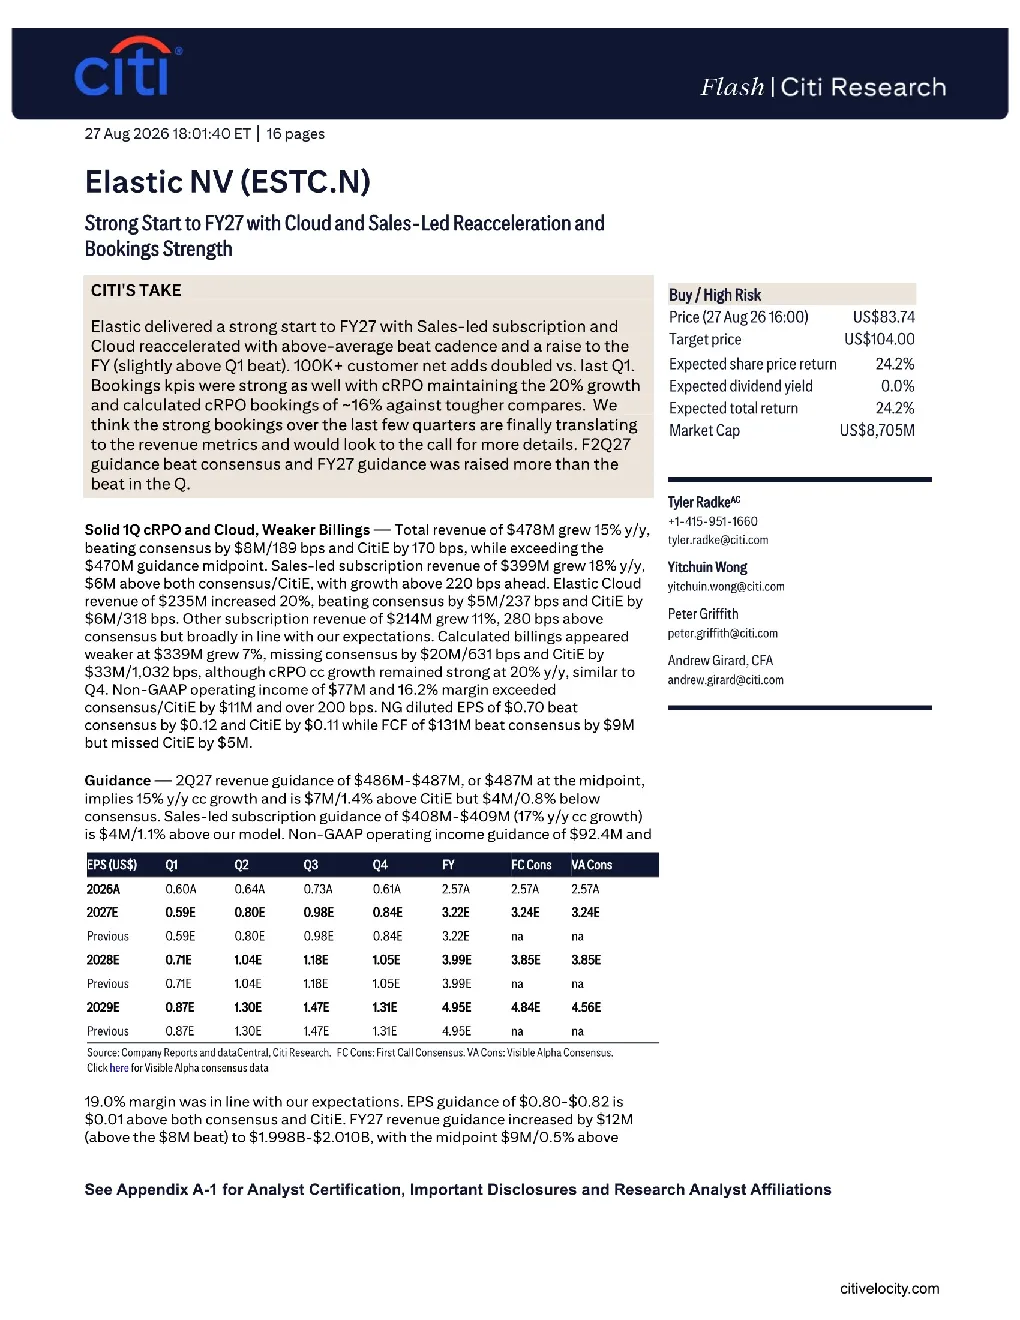
Elastic NV最新研报显示,公司FY27开局强劲,云业务与销售驱动重回加速,预订表现强劲。1季度营收同比增长15%,订阅收入同比增长18%,弹性云收入同比增长20%。公司2027财年营收指引48.6-48.7亿美元,订阅收入指引40.8-40.9亿美元,均超市场预期。目标价104美元,对应2028财年5倍EV/营收估值,给予ESTC“高风险”评级,主要因高增长预期和近期市场波动。
云服务赛道行业发展趋势如何?
云服务赛道持续向智能化、平台化演进,AI原生和代理应用成为关键增长点。AWS、微软、谷歌等超大规模云厂商凭借生态优势保持领先,但细分领域如数据湖、分布式数据库仍存在结构性机会。订阅制模式仍是主流,但消费趋势变化可能影响部分厂商增长。Snowflake等云数据平台面临市场空间萎缩风险,而Elastic、MongoDB等需应对订阅收入增长放缓及巨头竞争压力。
研报重点分析了哪些方向?
研报重点分析了Elastic NV的云业务加速和预订强劲表现,MongoDB Atlas订阅增长风险,以及Snowflake AI/代理平台风险。Elastic方面,关注其订阅收入增长、产品组合单一及AWS竞争风险。MongoDB需警惕应用部署放缓和超大规模云厂商竞争对市场份额的影响。Snowflake则面临消费模式波动和云数据平台市场空间萎缩的挑战。
当前云服务市场现状如何判断?
当前云服务市场呈现巨头主导、细分领域竞争激烈的格局。AWS、微软、谷歌等超大规模云厂商通过生态和规模优势持续巩固地位,但Elastic、MongoDB等垂直领域服务商仍有机会通过差异化产品抢占市场。订阅制模式仍是主流,但消费趋势变化可能影响部分厂商增长。AI原生和代理应用成为新增长点,但采用不及预期或替代性数据架构出现将削弱长期增长机会。
研报提示了哪些主要风险?
研报提示的主要风险包括:Elastic订阅收入增长放缓、AWS等云巨头竞争、产品组合单一;MongoDB Atlas订阅增长面临应用部署放缓或云消费趋势减弱风险,以及AWS、微软、谷歌等超大规模云厂商竞争可能限制市场份额和定价权;Snowflake面临AI/代理平台风险、消费模式波动、云基础设施提供商竞争及云数据平台市场空间萎缩。此外,AI原生和代理应用采用不及预期或替代性数据架构出现,将削弱部分厂商的长期增长机会。