猜你想问
建滔积层板最新研报核心内容是什么?
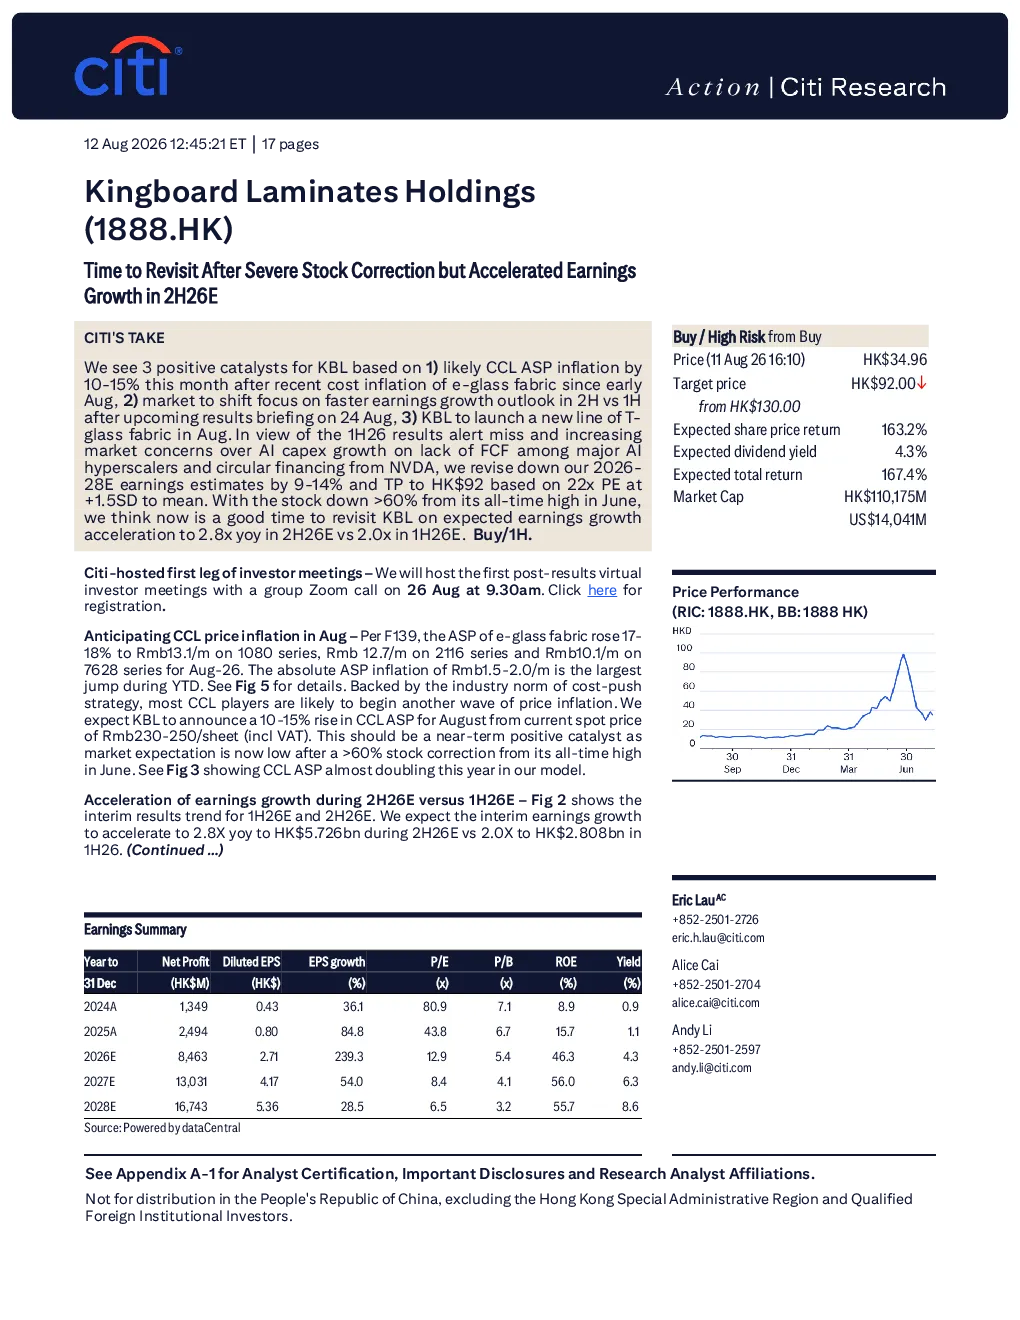
Citi将Kingboard Laminates Holdings (1888.HK)评级上调至“买入”,但维持“高风险”评级,目标价下调至HK$92。报告认为公司股价自6月以来下跌超过60%,但预计2026年下半年盈利将加速增长,从上半年的2.0倍年增长率提升至2.8倍。报告基于三个积极催化剂:预计CCL(覆铜板)的平均售价(ASP)本月将上涨10-15%,此前自8月初以来,电子玻璃布的成本已上涨17-18%;市场将关注2026年下半年的盈利增长前景,而非上半年,尤其是在8月24日即将举行的业绩简报之后;Kingboard将在8月推出T-玻璃布新产品线。
覆铜板和电子玻璃布行业发展趋势如何?
报告认为电子玻璃布和CCL在2026年第二季度相比第一季度价格涨幅更大,支撑了下半年的盈利增长。预计第二季度季度净利润跑率将环比增长超过80%,达到约HK$1.8亿,与Shengyi(环比增长76%)和Nanya New Material(环比增长106%)等CCL竞争对手相符。预计第三季度/第四季度季度净利润跑率将进一步提升至HK$2.5-3.5亿,得益于CCL、电子玻璃布和铜箔的持续短缺,预计其ASP将继续上涨。T-玻璃布的推出是另一个潜在催化剂,Kingboard优先考虑生产电子玻璃布,因此T-玻璃布的窑炉生产计划被推迟两个月至8月。如果T-玻璃布的推出顺利,将有助于Kingboard与Nittobo在核心T-玻璃产品领域直接竞争。
研报重点分析了哪些方向?
报告重点分析了Kingboard Laminates Holdings (1888.HK)的盈利增长前景和行业催化剂。报告基于三个积极催化剂:预计CCL(覆铜板)的平均售价(ASP)本月将上涨10-15%,此前自8月初以来,电子玻璃布的成本已上涨17-18%;市场将关注2026年下半年的盈利增长前景,而非上半年,尤其是在8月24日即将举行的业绩简报之后;Kingboard将在8月推出T-玻璃布新产品线。报告还分析了电子玻璃布和CCL的价格涨幅对盈利增长的支撑作用,以及T-玻璃布推出对核心产品竞争的潜在影响。
当前市场对建滔积层板的整体判断是什么?
当前市场对建滔积层板(1888.HK)的判断较为复杂。一方面,Citi上调其评级至“买入”,但维持“高风险”评级,目标价下调至HK$92,反映了对公司股价大幅回调后的重新关注,以及2026年下半年盈利增长加速的预期。另一方面,报告下调了2026-28年的盈利预测9-14%,主要原因是CCL的ASP下降假设以及AI超级计算器资本支出增长放缓的预期。报告认为尽管市场对AI资本支出的担忧日益加剧,但Kingboard的AI布新业务占比将逐渐提升,并预计盈利将进一步提升。
研报中提示了哪些风险?
研报中提示了几个关键风险。首先,Citi将2026-28年的盈利预测下调9-14%,并将目标价下调至HK$92,主要原因是CCL的ASP下降假设以及AI超级计算器资本支出增长放缓的预期。其次,尽管报告上调了评级,但维持“高风险”评级,反映了对公司股价波动和行业竞争加剧的担忧。此外,报告指出电子玻璃布和CCL的价格涨幅可能存在不确定性,且T-玻璃布的推出也存在一定风险,因为Kingboard优先考虑生产电子玻璃布,导致T-玻璃布的窑炉生产计划被推迟。最后,AI资本支出增长放缓的预期也可能对公司盈利产生负面影响。