猜你想问
建滔积层板最新研报核心内容是什么?
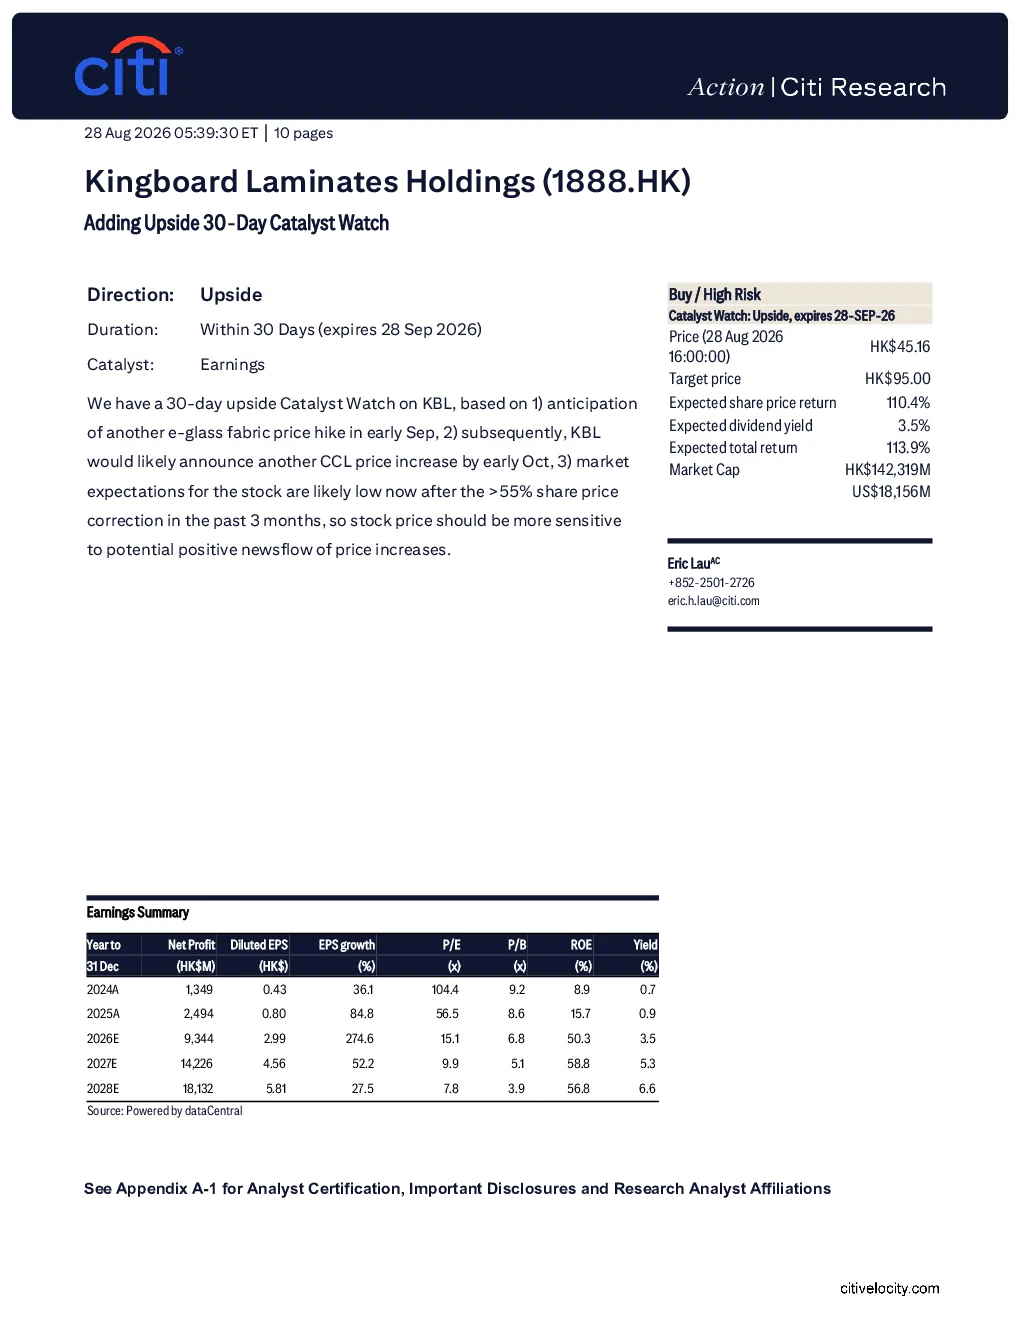
该研报对建滔积层板(1888.HK)给予“买入/高风险”评级,预计从2024年开始进入盈利上行周期。分析师预计KBL每股收益(EPS)在2024年至2028年期间将实现94%的复合年均增长率(CAGR),主要得益于高端晶圆制造材料渗透英伟达和ASIC芯片供应链,以及电子玻璃布、AI布和CCL等产品ASP的飙升。研报重点分析了公司产品结构升级和行业渗透率提升带来的增长动力。
高端晶圆制造材料行业发展趋势如何?
高端晶圆制造材料行业正经历快速发展,低Dk、低CTE和Q-玻璃等材料在半导体制造中的应用日益广泛。随着英伟达、AMD等芯片厂商对高性能计算需求的增加,相关材料供应商如建滔积层板迎来重要发展机遇。行业趋势显示,AI芯片和高端服务器对低损耗基板材料的需求将持续增长,推动行业向更高技术壁垒和更高附加值方向发展。
研报主要分析了建滔积层板的哪些方面?
研报主要分析了建滔积层板的产品结构升级和盈利能力提升路径。报告指出,公司通过拓展高端晶圆制造材料业务,如低Dk、低CTE和Q-玻璃基板,正逐步进入英伟达和ASIC芯片供应链。同时,电子玻璃布、AI布和CCL等产品的ASP提升也将显著增强公司盈利能力。分析师特别关注了公司新业务占比提升对估值的影响。
当前建滔积层板的市场状况如何?
建滔积层板股价在过去三个月已回调超过55%,市场预期相对较低。分析师认为,股价回调后的敏感性较高,可能对利好消息流更敏感。短期内,市场关注电子玻璃布和CCL价格变动,以及公司是否会在9月初和10月初宣布价格上调。这些催化剂可能推动股价反弹,但需关注行业整体需求变化和宏观经济增长影响。
建滔积层板研报提示了哪些风险?
该研报提示了建滔积层板面临的多重风险。首先,与AI相关产品上游材料如玻璃布和铜箔的需求可能快于或慢于预期,直接影响公司业绩。其次,中国宏观经济增长和刺激政策的强度也将影响行业景气度。此外,电子产品终端需求的复苏或疲软同样存在不确定性。这些因素可能导致公司股价波动性增加,需谨慎评估投资风险。