猜你想问
文远知行2026年二季度营收和毛利率表现如何?
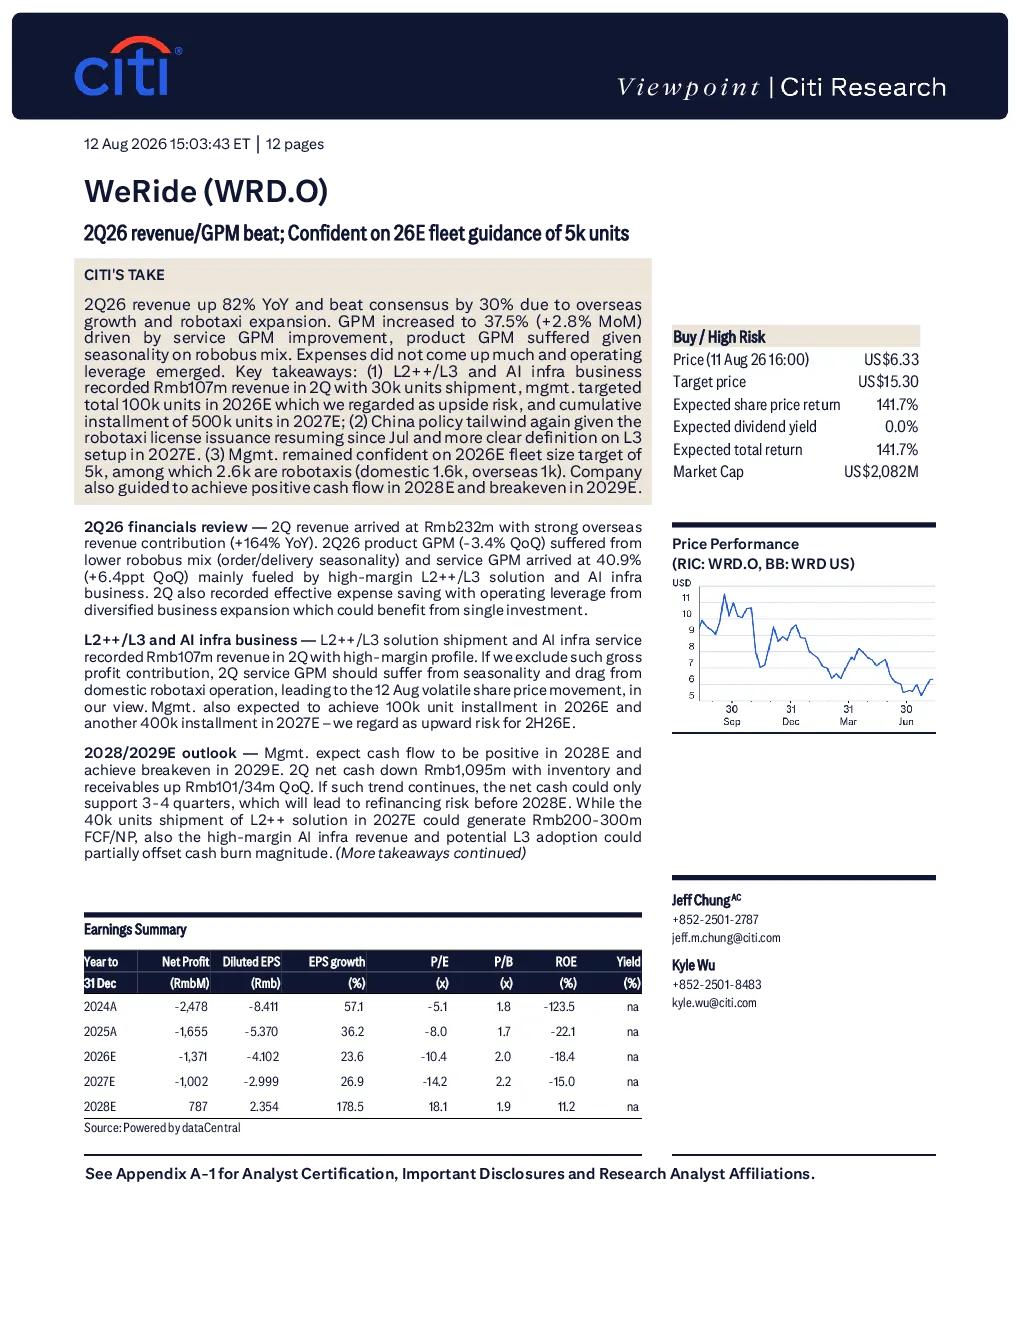
文远知行2026年第二季度营收同比增长82%,超出市场预期30%,主要得益于海外业务增长和自动驾驶出租车(Robotaxi)的扩张。毛利率提升至37.5%,其中服务毛利率提升显著,产品毛利率受机器人巴士混合比例季节性影响有所下降。费用控制良好,运营杠杆显现。
文远知行L2++/L3和AI基础设施业务进展如何?
2026年第二季度L2++/L3和AI基础设施业务营收达1.07亿元人民币,交付3万台设备。管理层目标是在2026年交付10万台,2027年累计交付50万台。WITT物理事实基础模型将代币成本降低高达98%,GENESIS世界模型将数百万公里的测试压缩至数天,展现了强大的技术护城河。
文远知行海外业务扩张情况及战略有何特点?
文远知行海外业务贡献近40%的集团收入,阿布扎比和迪拜实现完全无人驾驶运营,利雅得运营范围扩展至机场和中央商务区,区域车队规模环比增长约一倍至约400辆。公司不拥有车辆,通过处理本地化和监管合规,将其虚拟驾驶员许可给当地合作伙伴,并每年捕获每辆车4万至5万美元的持续技术服务费。该模式可复制性强。
文远知行国内Robotaxi业务运营数据及未来规划怎样?
国内Robotaxi业务每辆车平均每日行程增长24%至超过21次,注册用户增长35%,季度网约车收入环比增长约140%。广州无人驾驶服务区域规模较2025年底扩大约三倍。管理层对2026年车队规模目标保持信心,其中2.6万台为Robotaxi,预计2028年实现正向现金流,2029年实现盈亏平衡。
文远知行研报提示的主要风险有哪些?
文远知行研报提示的主要风险包括:(1)技术发展和挑战;(2)商业模式不确定性和资本需求;(3)安全性和可靠性问题;(4)激烈竞争;(5)政府干预和监管风险;(6)现金短缺风险;(7)新兴和不断发展的技术的高不确定性;(8)运营历史有限和亏损状态。公司目前处于亏损状态,自动驾驶汽车未来发展存在不确定性。
你可能感兴趣
渣打集团 2026年二季报 营收利润超预期 上调全年指引
未知机构2026-07-29
花旗:康师傅(0322.HK)26E营收指引下调,2026年上半年核心净利润符合预期
花旗2026-08-12
海外科技互联网行业周报:京东2020年Q1营收与毛利率双超预期,指引电商进入高景气周期
文化传媒华创证券2020-05-17
台积电TSM2026年二季报营收利润大幅超预期上调全年增速与资本开支指引20260716
未知机构2026-07-20
Sony 1QFY26营收净利超预期 游戏与图像传感器驱动 全年指引上调
未知机构2026-08-02
24Q1营收、毛利率超指引,预计全年资本开支同比持平
国投证券2024-05-11
花旗 中科信科技(002373.SZ):2026年第二季度业绩:营收超预期,净利润未达预期
花旗2026-08-19
3Q21营收超指引,看好景气度延续上调全年指引
国信证券2021-11-15
西部数据(WDC)FY26Q1业绩点评及业绩说明会纪要:AI驱动近线需求强劲,FY26Q1营收与毛利率双双超指引
电子设备华创证券2025-11-01