猜你想问
这份研报的核心内容是什么?
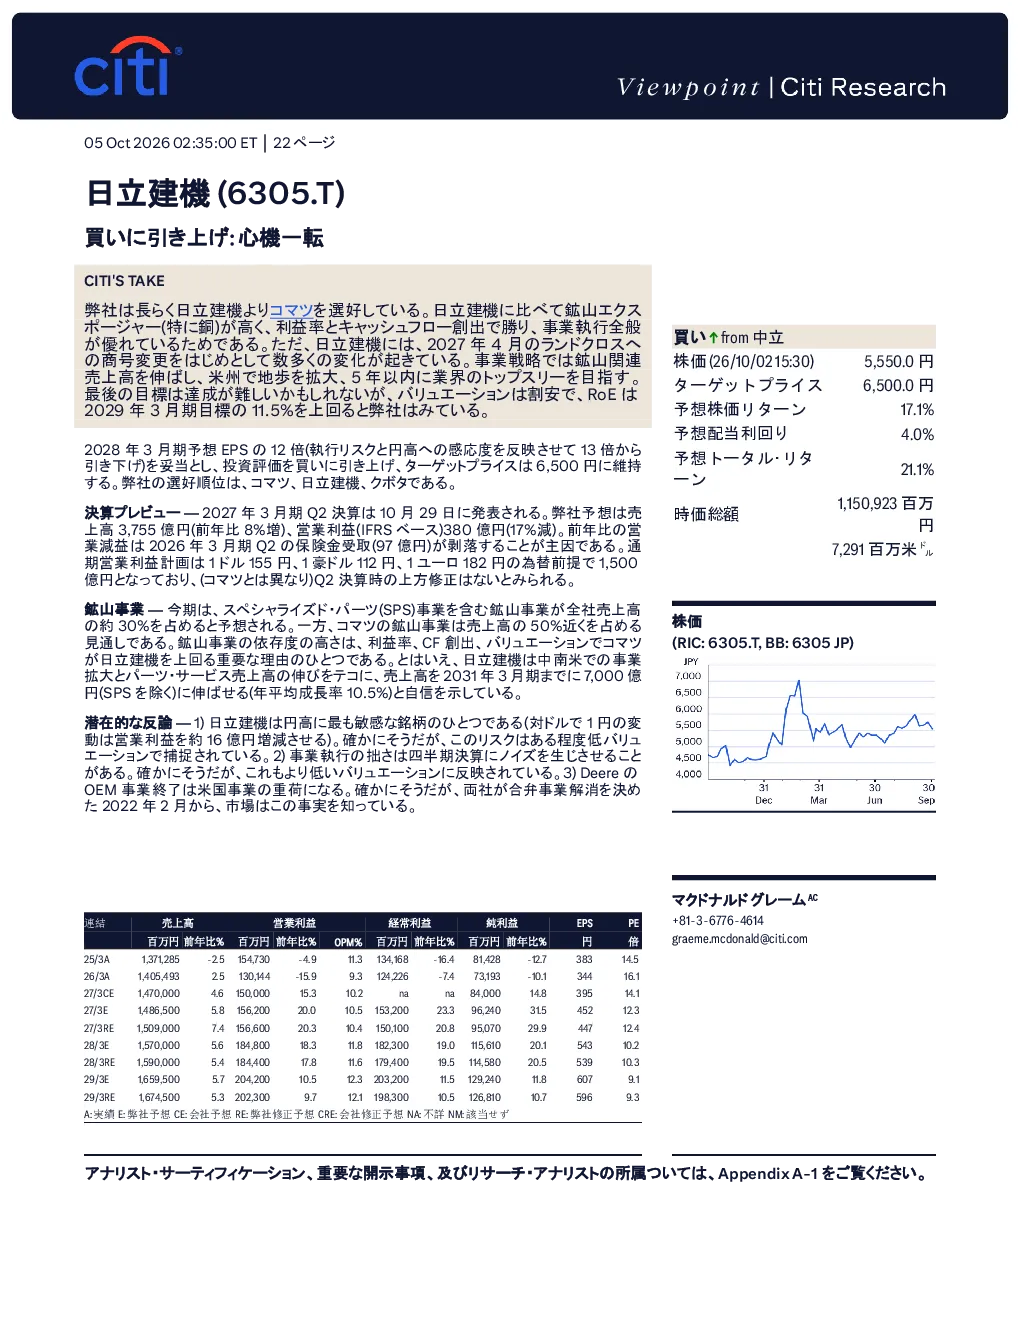
报告认为日立建机通过管理层更迭、战略调整和品牌重塑带来新增长动力。公司对矿业和建筑机械市场的依赖度高,但价值敞口低、估值低,成为投资标的。预计2027财年矿业业务占销售额约30%,贡献超50%营业利润。目标股价6500日元,基于2028财年12倍市盈率。
日立建机所在的赛道发展趋势如何?
日立建机专注北美、中南美、矿业和零部件/服务四大领域,通过并购活动实现增长。矿业业务占比高且利润率高,但需关注全球矿业设备投资和商品价格波动风险。北美、中南美市场扩张是关键,但面临需求放缓、扩张不及预期等挑战。
研报重点分析了哪些方向?
研报重点分析日立建机的业务结构、增长动力和风险因素。矿业业务占比和利润率是核心关注点,同时关注北美、中南美市场表现。报告强调通过多元化业务和并购实现稳定增长,但需警惕北美需求放缓、亚洲市场恶化、日元升值等风险。
当前市场对日立建机的判断是什么?
市场判断日立建机凭借新管理层和战略调整,有望实现稳定增长。矿业业务贡献显著,但需关注全球矿业周期波动。北美市场是重要增长引擎,但面临需求不确定性。中南美业务扩张需谨慎,需警惕油压挖掘机市场竞争加剧和商品价格下跌风险。
研报提示了哪些风险?
研报提示的主要风险包括:北美建筑机械需求放缓、亚洲市场油压挖掘机市场恶化、全球矿业设备投资和商品价格下跌、中南美业务扩张不及预期、日元升值以及企业并购价格过高。这些风险可能影响公司业绩和估值水平,需密切关注市场变化。
你可能感兴趣
花旗-日立建机:上调至买入,开启新篇章
花旗2026-10-05
花旗:StubHub(STUB.N)三季度趋势强劲,上调至买入
花旗2026-09-17
VXQs上涨70基点(CPI明日公布),原油涨2%,美股科技板块开盘下挫,亚洲主要股市涨跌不一,花旗&高盛会议第三天,华为昇腾950DT建议价涨60%,StoneX将Block评级上调至买入
化石能源彭博社2026-09-11
花旗:香港中华煤气(0003.HK)上调至买入,可持续生物燃料销售带来积极惊喜
花旗2026-08-20
花旗:台塑石化上调至买入——油轮船队与高出口比例带来更优利润率
花旗2026-09-25
花旗_Sunrun Inc(RUN.O):在吹哨机上:速率重量和等待较低速率
花旗2026-10-08
建发拟入股成为控股股东,强强联手开启发展新篇章
商贸零售华西证券2023-01-16
花旗:日立能源印度(HITN.NS)移除90天催化剂观察名单
花旗2026-09-08
公司动态跟踪报告:开启国际化新篇章,建议继续买入
纺织服装宏源证券2013-12-03
花旗-日立(6501.T):模型更新
花旗2026-10-04