猜你想问
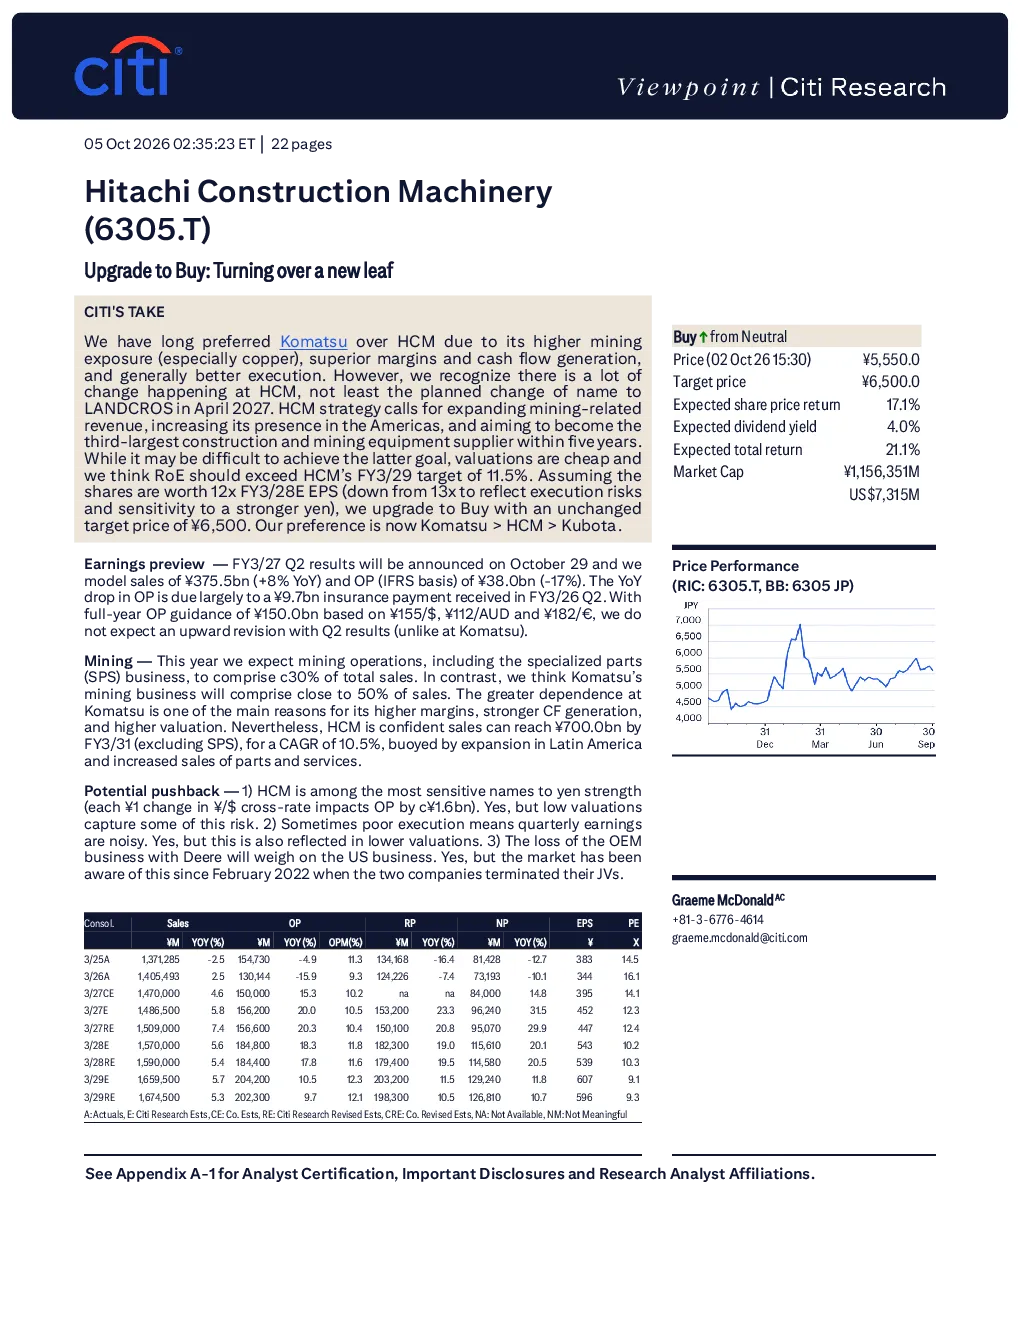
花旗上调日立建机评级至买入,主要看什么?
Citibank上调Hitachi Construction Machinery (HCM)评级至“买入”,主要基于其正在进行重大变革和较低的估值。HCM计划更名为LANDCROS,扩大在美洲、拉丁美洲和矿业市场份额,目标成为全球第三大建筑采矿设备供应商。尽管市场份额和盈利能力落后于Komatsu,但HCM的“价值链”业务(零部件、服务、租赁)贡献超45%收入,未来增长潜力巨大。
日立建机在哪些市场有重点布局?
日立建机在美洲业务主要包括自有品牌设备销售、SPS业务和向Deere的OEM出口。在拉丁美洲,其业务重点是矿业,预计FY3/27销售额¥49.1bn(同比增长17%)。矿业业务占其总销售额32%,其中SPS业务占比32%。
日立建机“价值链”业务有哪些?
日立建机的“价值链”业务包括零部件销售、服务销售、SPS销售和租赁收入。该业务对其收入贡献超过45%,是未来增长的重要驱动力。此外,公司还积极拓展美洲和拉丁美洲市场,以提升全球竞争力。
日立建机面临哪些风险?
日立建机面临的主要风险包括日元升值压力、执行风险和OEM业务损失。尽管存在这些风险,但Citibank认为其估值相对较低,未来增长潜力巨大。公司业务重组和多元化战略将提升其市场竞争力。
日立建机未来发展方向是什么?
日立建机正积极转型,计划更名为LANDCROS,并扩大在美洲、拉丁美洲和矿业市场的份额。公司目标是成为全球第三大建筑和采矿设备供应商。通过“价值链”业务和多元化战略,日立建机有望实现更可持续的增长。
你可能感兴趣
花旗:日立建机上调至买入,开启新篇章
花旗2026-10-05
花旗:StubHub(STUB.N)三季度趋势强劲,上调至买入
花旗2026-09-17
VXQs上涨70基点(CPI明日公布),原油涨2%,美股科技板块开盘下挫,亚洲主要股市涨跌不一,花旗&高盛会议第三天,华为昇腾950DT建议价涨60%,StoneX将Block评级上调至买入
化石能源彭博社2026-09-11
花旗:香港中华煤气(0003.HK)上调至买入,可持续生物燃料销售带来积极惊喜
花旗2026-08-20
花旗:台塑石化上调至买入——油轮船队与高出口比例带来更优利润率
花旗2026-09-25
一举升评级至“买入”,目标价上调至24港元,开启30天正面催化剂观察
花旗2026-07-03
OCS将成为110亿美元机遇,花旗将LITE目标价上调至1400美元
信息技术花旗2026-09-28
花旗:覆盖DMG森精机(6141.T)并给予买入评级,依据新股发行调整目标价
花旗2026-10-07
OpenCalw时代下汽车行业AI应用新范式的危与机:面向未来,开启智能化升级新篇章
交运设备飞书2025-10-01
首次覆盖报告:教练机龙头,机弹一体开启新篇章
国防军工国泰君安证券2019-08-15