猜你想问
花旗研报对DMG森精机的核心观点是什么?
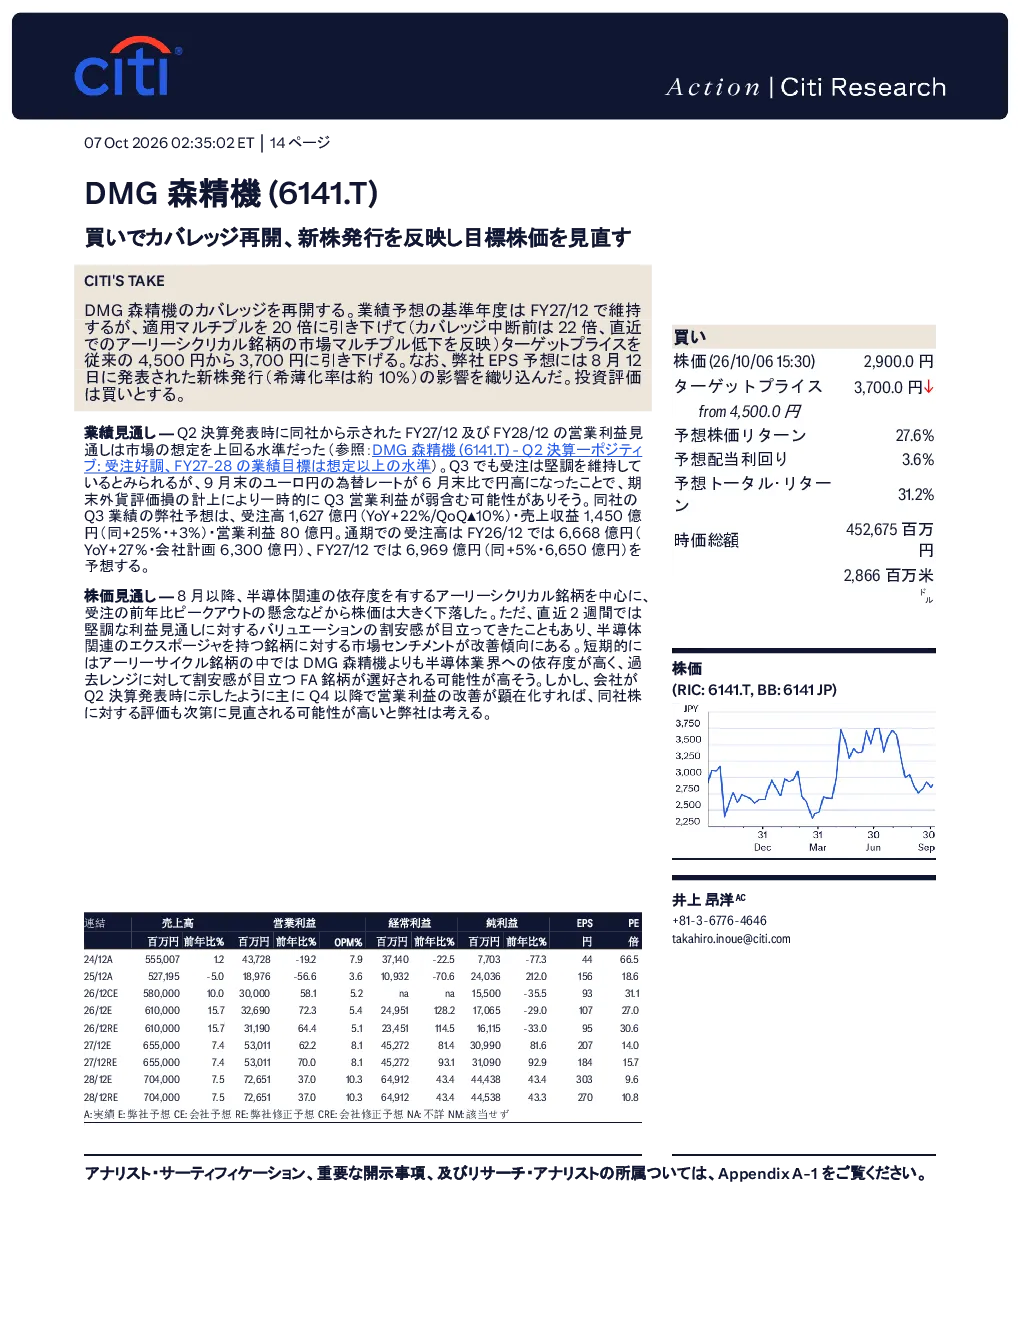
花旗研报重新覆盖DMG森精机,给予买入评级。新股发行后调整目标价至3700日元,基于FY27/12业绩预期,将估值倍数从22倍下调至20倍。预计Q3受注强劲但可能因欧元兑日元汇率上升导致期末外币评估损失,影响营业利润。通期预计FY26/12和FY27/12受注额分别为6668亿和6969亿日元。
DMG森精机所在赛道的发展趋势如何?
DMG森精机属于半导体相关精密机械制造赛道。报告指出,受半导体行业整体股价下挫影响,公司估值有所降低,但当前基于盈利预期的估值仍具吸引力。短期看,在依赖半导体的FA设备中,公司估值相对较低。长期看,若能实现受注快速恢复、市场份额扩大及产品单价提升,有望推动盈利改善。
研报重点关注DMG森精机的哪些方面?
研报重点关注DMG森精机的业绩驱动因素与估值调整。核心关注点包括:1)受注情况,报告预期Q3及通期受注额持续增长;2)新股发行影响,已将10%的稀释率纳入EPS预测;3)估值逻辑,目标价3700日元基于FY27/12预期EPS与20倍PER计算,虽高于历史区间上限但符合快速成长预期。
当前DMG森精机市场表现如何?
当前DMG森精机市场表现受半导体行业整体趋势影响,股价随行业下行。但报告指出,相较于同类型高半导体依赖度FA设备,公司估值仍具优势。近期盈利预期相对稳定,显示出较强的抗跌性。市场关注点集中于Q3业绩受汇率影响情况及后续受注恢复速度。
研报提示了哪些投资风险?
研报提示的主要风险包括:1)受注不及预期可能影响业绩增长;2)全球供应链政策变化如出口管制加强;3)电动汽车行业转型可能带来的需求波动;4)行业竞争加剧导致价格压力;5)汇率大幅波动影响财务报表;6)未来可能进行的进一步融资活动。
你可能感兴趣
恢复DMG Mori覆盖并上调目标价
花旗2026-10-07
首次覆盖并给予长仓评级;目标价 HK$4.10
新华汇富2020-08-26
亚太信号与噪声:选择你的跑鞋,首次覆盖亚瑟士并给予买入评级
美国银行证券2025-07-11
着重修复潜力;首次覆盖并给予买入评级
交银国际2015-09-15
半导体行业东风正劲,特色工艺龙头顺势而为;首次覆盖并给予买入评级
招商证券(香港)2020-10-22
太二门店数量扩张空间广阔;首次覆盖并给予买入评级
招商证券(香港)2022-07-26
ONTO创新(ONTO)迎来更多向好机遇:启动覆盖并给予买入评级
德意志银行2026-06-04
持续看好长期增长前景;首次覆盖并给予买入评级
交银国际2016-06-17
英特尔上调目标价至135美元并给予买入评级
美银证券2026-06-11