猜你想问
花旗研报对日立能源印度有何核心观点?
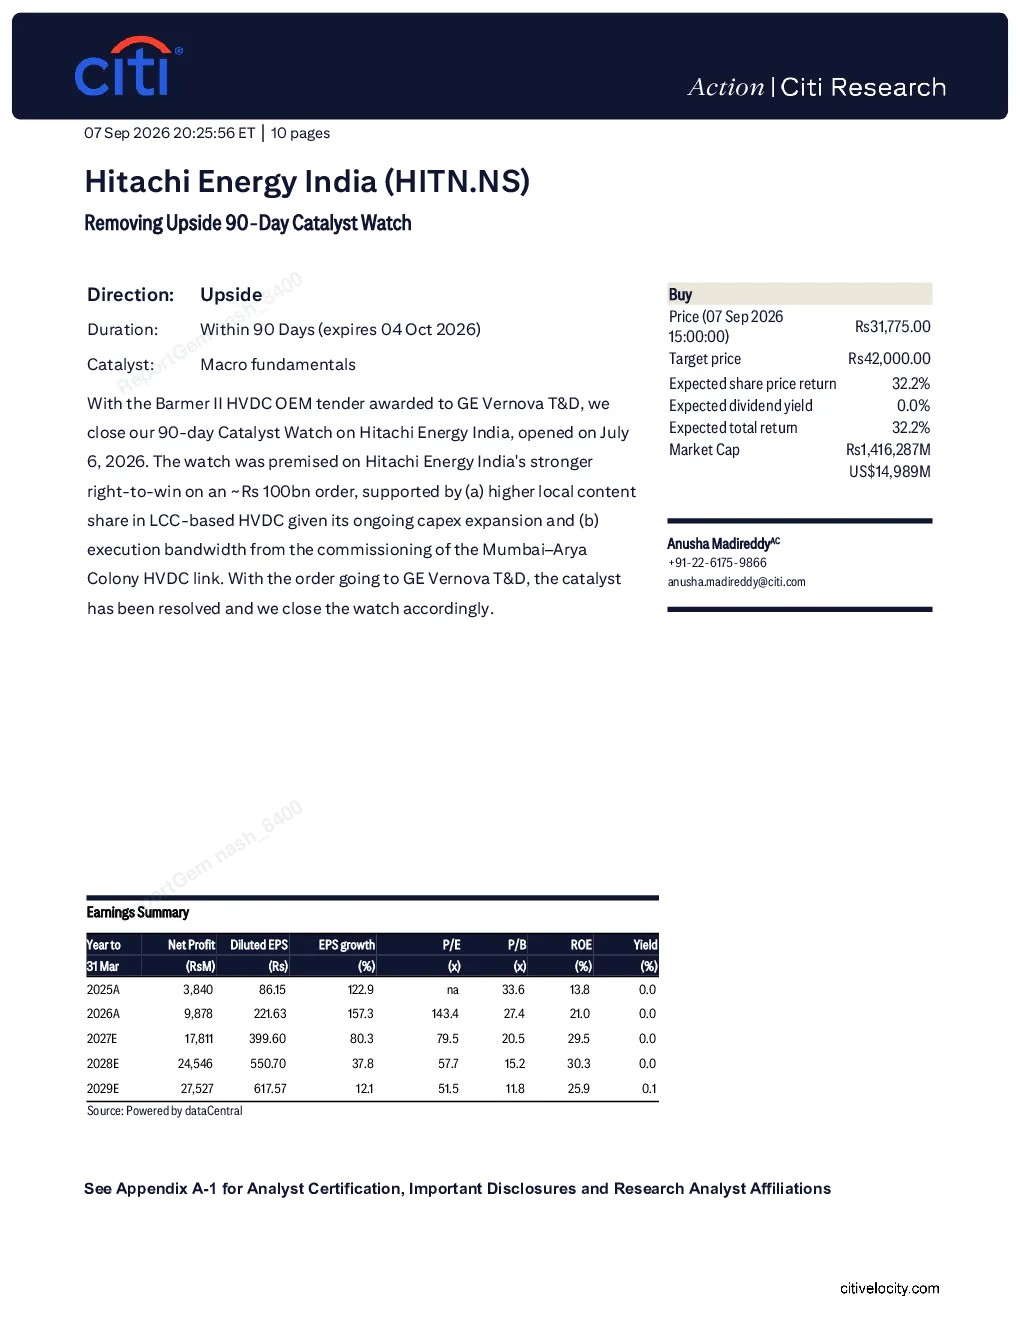
Citigroup将Hitachi Energy India评级为“买入”,认为印度能源转型将推动每年约80-90亿美元的输电资本开支,加速对高压直流(HVDC)系统和变压器、开关设备及STATCOM等高压设备的需求。Hitachi Energy India凭借其在HVDC领域的领导地位(约占印度已投运和授出HVDC项目的58-60%)以及结构性增长驱动因素(如HVDC建设、产能扩张和出口增长),具备显著受益和赢得项目的优势。
日立能源印度所处赛道的发展趋势如何?
印度能源转型将推动每年约80-90亿美元的输电资本开支,加速对高压直流(HVDC)系统和变压器、开关设备及STATCOM等高压设备的需求。Hitachi Energy India凭借其在HVDC领域的领导地位以及结构性增长驱动因素,具备显著受益和赢得项目的优势。HVDC建设、产能扩张和出口增长等结构性因素将支持该赛道的长期发展。
花旗研报重点关注日立能源印度的哪些方面?
Citigroup重点关注Hitachi Energy India在HVDC领域的领导地位(约占印度已投运和授出HVDC项目的58-60%),以及其在约1000亿卢比订单中的更强胜算。支持因素包括LCC基础HVDC的本地化率更高、Mumbai-Arya Colony HVDC链接投运带来的执行带宽。此外,研报还分析了其产能扩张和出口增长等结构性增长驱动因素。
当前日立能源印度市场状况如何?
Hitachi Energy India在HVDC领域占据领导地位,约占印度已投运和授出HVDC项目的58-60%。随着印度能源转型推动输电资本开支增加,对HVDC系统的需求加速,公司具备显著受益和赢得项目的优势。其结构性增长驱动因素包括HVDC建设、产能扩张和出口增长。
花旗研报提示哪些风险因素?
可能阻碍股价达到目标价的下行风险包括:可再生能源和输电资本开支增长不及预期、大型HVDC项目执行延迟、大宗商品价格波动影响利润率、竞争对手激进产能增加带来的竞争加剧,以及本地化规范放宽导致竞争加剧。