猜你想问
NWC公司2026年Q2财报具体表现如何?
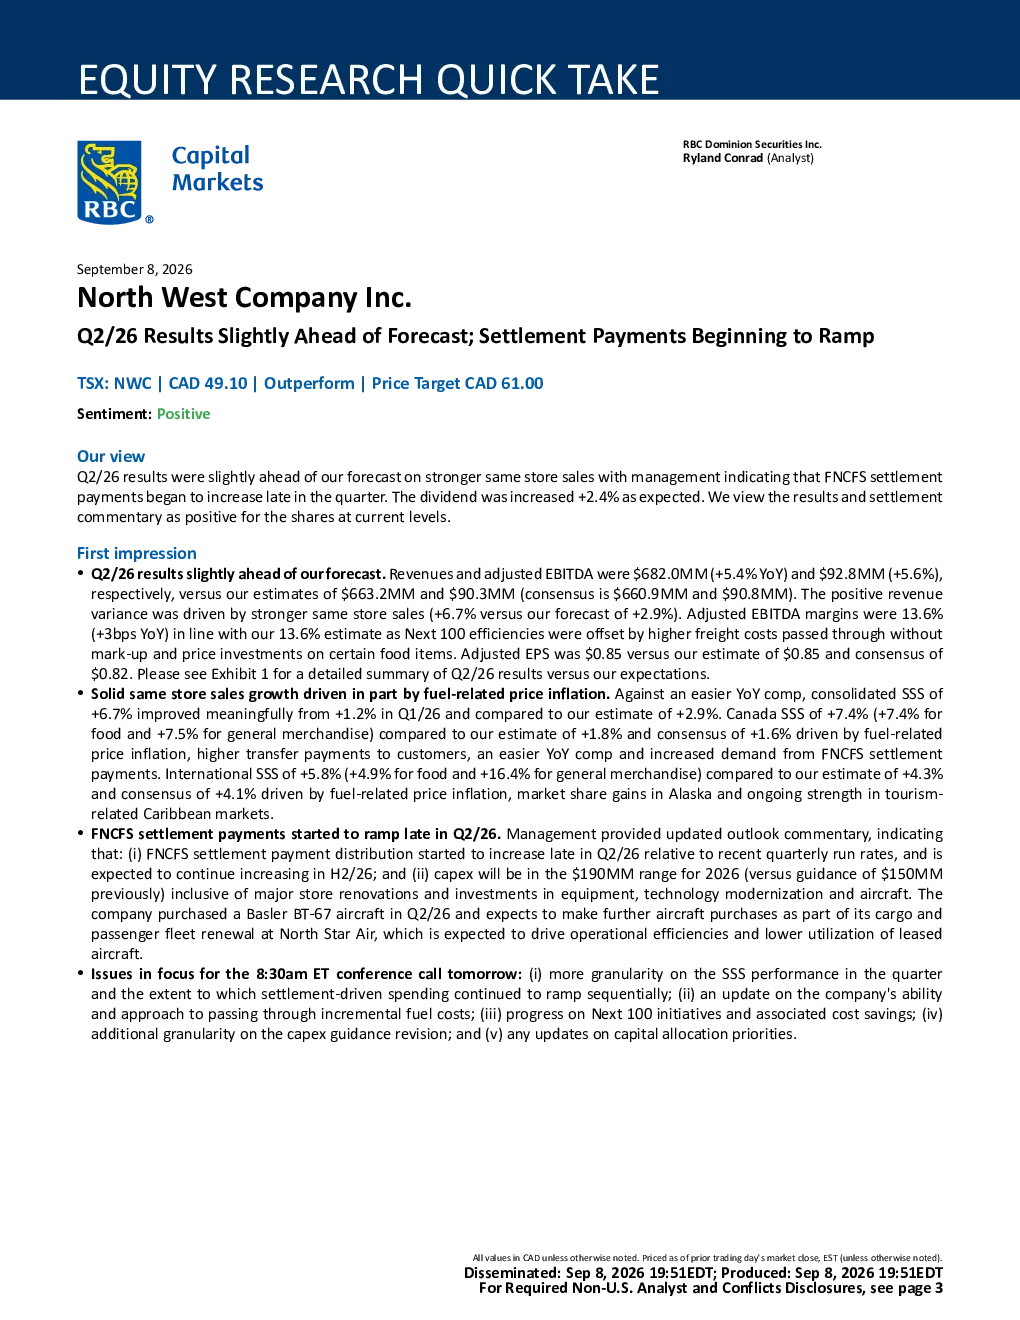
NWC公司2026年第二季度财报略超预期,营收达6.82亿加元同比增长5.4%,调整后EBITDA为9280万加元同比增长5.6%。主要得益于同店销售额增长强劲,同比增长6.7%。调整后EBITDA利润率为13.6%,与市场预期一致。加拿大地区同店销售额增长7.4%,国际地区增长5.8%,均主要受燃料价格通胀、客户转移支付增加等因素推动。
FNCFS结算支付对NWC业绩有何影响?
FNCFS结算支付从2026年Q2晚期开始增加,预计下半年持续增长,推动了同店销售额增长。该支付主要受燃料相关价格通胀、客户转移支付增加等因素影响,是公司业绩增长的重要驱动力之一。管理层预计该趋势将持续,有助于提升公司整体盈利能力。
NWC未来资本支出计划有哪些?
NWC预计2026年资本支出约1.9亿加元,高于原1.5亿加元指引,主要用于店铺改造、设备投资、技术现代化和飞机购置。公司已购置Basler BT-67飞机,并计划进一步购置飞机更新北星航空机队,以提高运营效率并降低租赁飞机使用率。此举旨在优化资源配置,提升长期竞争力。
NWC当前市场表现如何?
NWC2026年Q2业绩超出市场预期,同店销售额增长强劲,营收和调整后EBITDA均实现同比增长。公司加拿大地区同店销售额增长7.4%,国际地区增长5.8%,显示出稳健的市场表现。调整后EBITDA利润率达13.6%,优于市场预期,反映了公司良好的运营效率。
NWC面临哪些潜在风险?
NWC面临的主要风险包括政府转移支付和结算分配低于预期、加拿大政府政策变化对原住民社区支出产生负面影响、来自电子商务等替代渠道的竞争加剧、自然灾害对运营的影响、供应链中断以及资本支出项目执行风险。这些因素可能对公司业绩产生不利影响,需持续关注。
你可能感兴趣
2026年一季报预告点评:业绩略超市场预期产能扩张进一步加速
电子设备东吴证券2026-04-08
同程旅行(0780.HK)2026年第二季度业绩或略不及预期但全年净利润将保持完好
花旗2026-07-16
广告,支付和云业务的第二季度业绩好于预期
交银国际2017-08-17
Honest Company Inc. 2026年第二季度财报电话会议
未知机构2026-08-06
1H25业绩点评第二季度长端利率波动扰动业绩释放,价值成长略超预期
中泰证券2025-08-30
第二季度长端利率波动扰动业绩释放,价值成长略超预期-1H25业绩点评
中泰证券2025-08-31
2026年第二季度业绩:强劲的人工智能需求持续推动云服务加速和核心搜索引擎的巩固
招银国际2026-07-23
车规产品开始放量,业绩略超预期
电子设备财通证券2022-10-19
2019年中报点评:订单开始交付,业绩增长略超预期
机械设备国泰君安证券2019-09-09
九号公司2026年第二季度业绩:多数业务超预期,电动两轮车疲软受影响
美银证券2026-08-10