猜你想问
Patterson-UTI最新投资者演示的核心内容是什么?
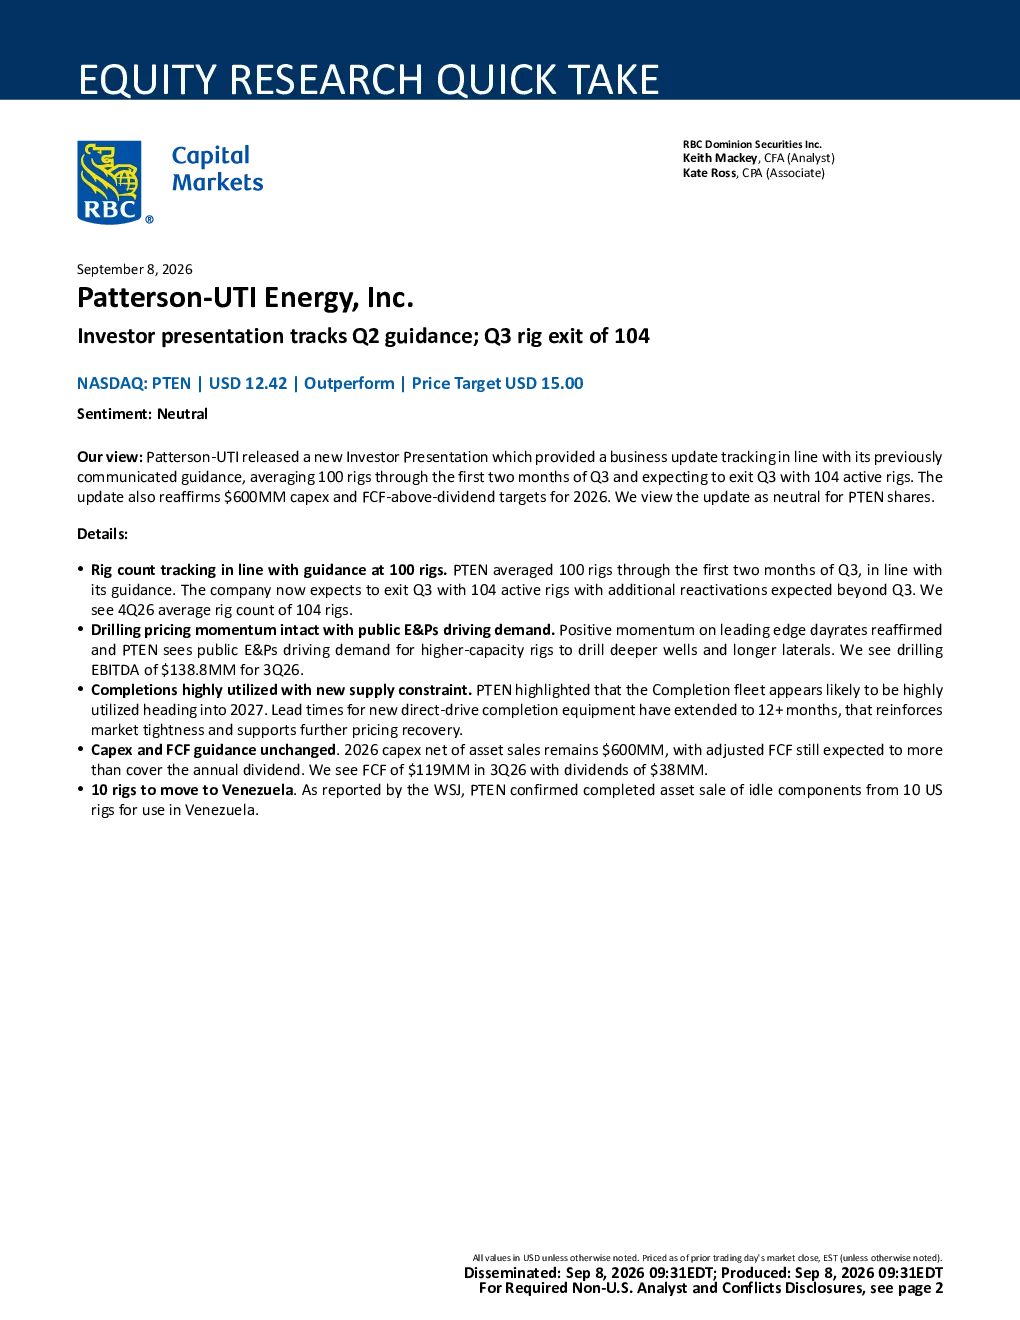
Patterson-UTI最新投资者演示显示,公司业务进展符合此前沟通的指导,前两个月Q3平均运营100台钻机,并预计Q3结束时将有104台活跃钻机。此外,公司重申2026年60亿美元资本支出和自由现金流超过股息的目标。领先端日费率保持积极势头,公共勘探与生产项目(E&Ps)驱动对高容量钻机需求,预计2026年Q3钻探EBITDA为1.388亿美元。公司强调,2027年前完井船队将高度利用,新直接驱动完井设备交付时间延长至12个月以上,进一步支撑价格回升。2026年净资本支出(扣除资产出售)仍为60亿美元,调整后自由现金流预计将覆盖年度股息。根据华尔街日报报道,PTEN确认完成10台美国闲置钻机部件出售,用于委内瑞拉运营。
能源钻探行业当前的发展趋势如何?
能源钻探行业当前发展趋势显示,领先端日费率保持积极势头,主要受公共勘探与生产项目(E&Ps)驱动对高容量钻机需求增加。完井设备供应紧张,新直接驱动完井设备交付时间延长至12个月以上,支撑价格回升。行业预计2026年Q3钻探EBITDA可达1.388亿美元。然而,行业也面临活动减少、监管加强、客户整合、资本获取、海外运营监管、竞争与过剩产能以及能源转型加速等多重风险因素。
该研报主要分析了Patterson-UTI的哪些方面?
该研报主要分析了Patterson-UTI的业务更新与指导符合预期,Q3钻机运营及活跃数量预期,2026年资本支出与自由现金流目标,钻探定价势头,完井设备供应状况,以及资本支出与自由现金流保持不变等关键数据。同时,研报维持了“跑赢市场”评级,目标价定为15美元,基于2027年预期EBITDA 10.8亿美元的6倍市盈率。研报还提示了行业活动减少、油气运营商监管加强、客户整合与资本纪律、资本获取、海外运营监管、行业竞争与过剩产能、能源转型加速等风险因素。
当前能源钻探市场的整体状况如何判断?
当前能源钻探市场整体状况显示,领先端日费率保持积极势头,公共勘探与生产项目(E&Ps)驱动对高容量钻机需求增加,预计2026年Q3钻探EBITDA可达1.388亿美元。完井设备供应紧张,新设备交付时间延长支撑价格回升。但同时,行业面临活动减少、监管加强、客户整合、资本获取、海外运营监管、竞争与过剩产能以及能源转型加速等多重风险。Patterson-UTI业务进展符合预期,Q3钻机运营及活跃数量预期提升,但需关注行业整体风险。
该研报提示了哪些主要风险因素?
该研报提示了能源钻探行业面临的多重风险因素,包括行业活动减少可能导致需求下降;油气运营商监管加强可能增加运营成本;客户整合与资本纪律要求企业加强财务控制;资本获取难度可能影响扩张计划;海外运营监管环境复杂;行业竞争加剧与过剩产能可能导致价格战;能源转型加速可能影响长期需求。这些风险需关注,但研报同时指出Patterson-UTI的自由现金流预期提升、规模优势、资产负债表稳健性和国际业务布局等积极因素。