猜你想问
这份研报的核心内容是什么?
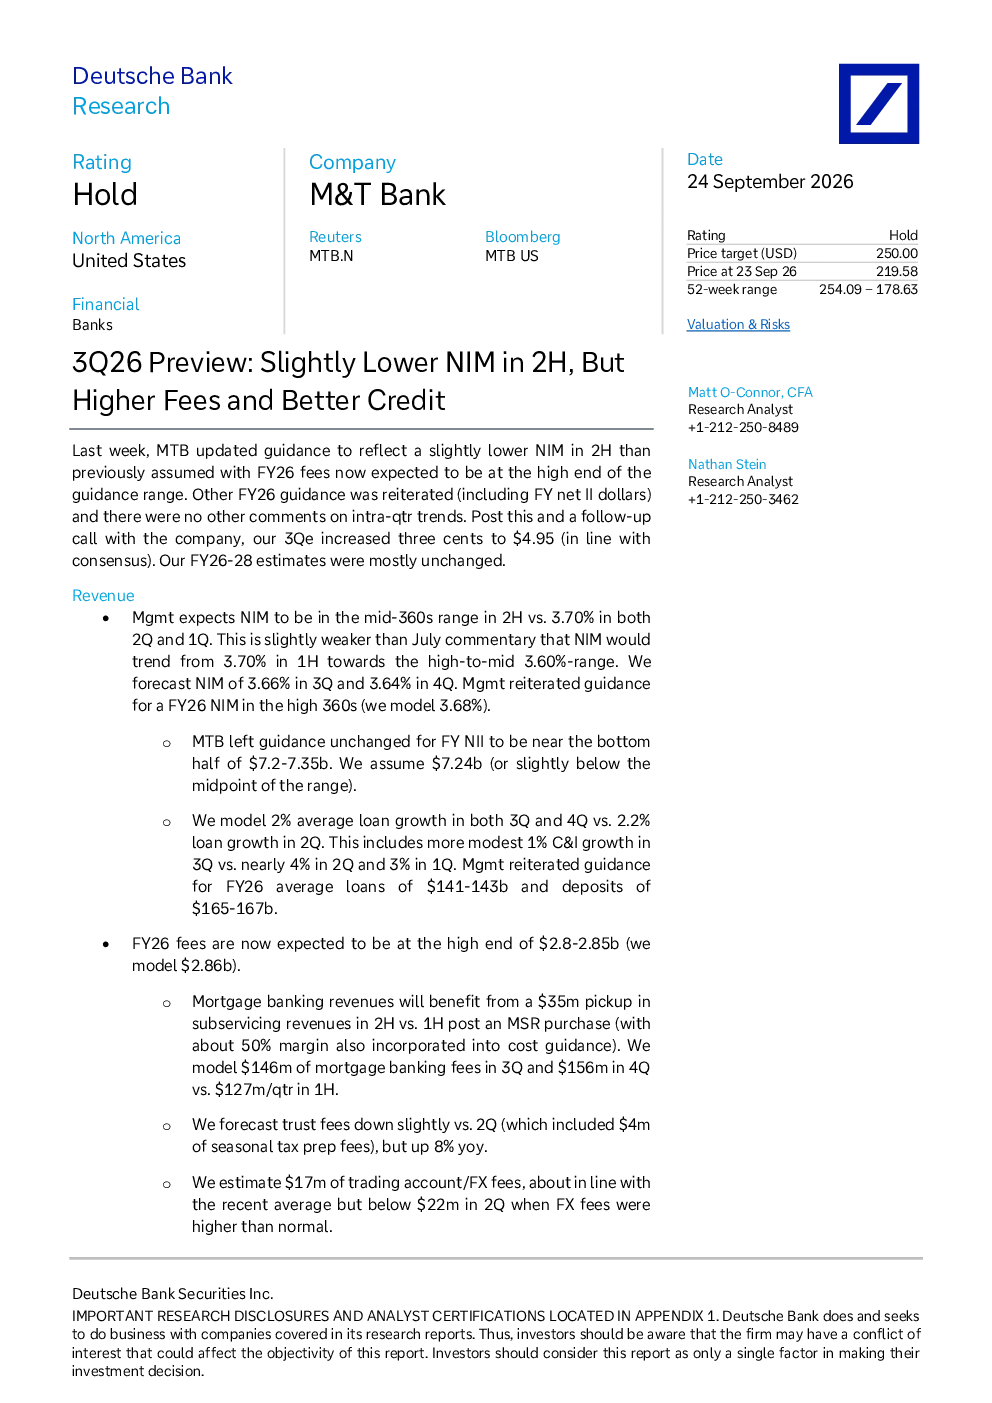
这份研报主要分析了MTB银行2026年下半年的业绩前瞻,指出净息差(NIM)将略低于预期,但费用预计更高,同时信用状况保持更优。报告更新了NIM、净利息收入、贷款增长、费用、信贷损失和资本等方面的指导,并对第三季度进行了重点预测。
银行业未来发展趋势如何?
根据研报,银行业在2026年面临净息差略低和费用增加的挑战,但信用环境相对有利。这反映了银行业在利率环境变化下的普遍压力,同时也在积极管理成本和信贷风险,寻求稳健发展路径。
研报重点分析了哪些方面?
研报重点分析了MTB银行的净息差、费用结构、贷款增长、信贷损失和资本充足率等方面。报告详细预测了第三季度和下半年的关键财务指标,并对比了管理层指导与市场预期,提供了全面的业绩前瞻。
当前市场对银行业现状有何判断?
当前市场对银行业现状的判断显示,在利率调整和信贷环境变化下,银行业面临净息差收窄和运营成本上升的压力。同时,部分银行通过优化信贷结构和加强风险管理,仍能保持相对稳健的信用状况,市场对行业长期发展持谨慎乐观态度。
研报提示了哪些风险?
研报提示的主要风险包括净息差下降可能影响盈利能力,费用增长可能压缩利润空间,以及信贷环境变化可能带来的潜在风险。此外,报告还关注了资本充足率和流动性管理的风险,建议投资者关注这些因素对银行业绩的潜在影响。
你可能感兴趣
Citizens Financial 2026年第三季度前瞻:资本市场费用强劲,净利息收入处于指引低端
德意志银行证券2026-09-24
2026年2月信用利差月报:信用利差走势分化,低评级表现更优
东方金诚2026-03-10
海外周报:3月FOMC前瞻:降息前景生变,但加息门槛更高
东吴证券2026-03-15
2020年上半年中国债券市场违约回顾与下半年展望:宽信用背景下违约状况边际改善,下半年债券市场信用风险整体可控
联合资信2020-08-20
亚太地区科技行业-第三季度智能手机更新:下半年略低,保持2022至2023年不变,并重新洗牌
电子设备瑞士信贷2021-11-23
中国银行业2025年第三季度业绩前瞻净息差压力缓解且手续费收入强劲为
未知机构2025-10-21
保健品势头强劲,但婴儿配方奶粉前景和信用状况仍疲弱
交银国际2023-08-24
《金融租赁公司融资租赁业务管理办法》对金租行业信用状况改善具有正向影响,但可能导致行业个体的分化
大公信用2025-12-17
2025年年报及2026年一季报点评:战略转型期,费用、信用减值及汇兑扰动盈利
食品饮料东吴证券2026-05-05