猜你想问
这份研报的核心内容是什么?
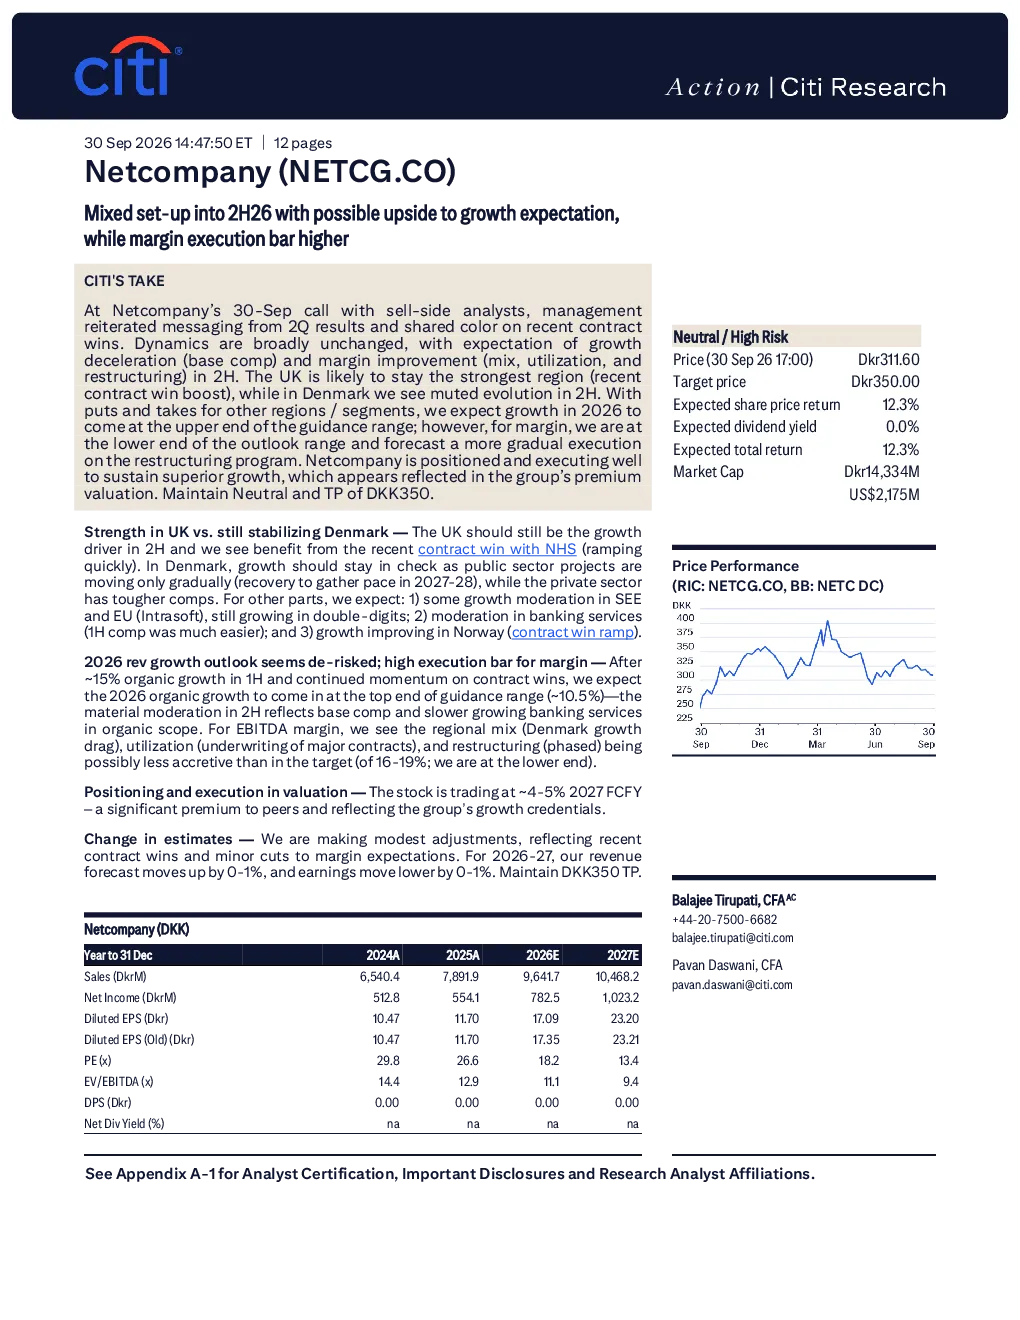
该研报指出,Netcompany 2026年增长预期有望达指引上限,但利润率执行面临更高要求。英国市场是主要增长动力,丹麦市场增长稳定。预计2026年有机收入增长10.5%(上限),但EBITDA利润率可能低于16-19%目标,受丹麦市场拖累、合同承保和重组计划影响。英国市场因与NHS合同胜利将成为增长引擎,其他地区如东南欧、欧盟、银行业务及挪威市场表现各异。
Netcompany所在赛道的行业发展趋势如何?
Netcompany所在赛道为IT服务与解决方案,欧洲市场增长受宏观经济影响。英国市场受益于公共部门合同,但丹麦市场因项目进展缓慢和竞争加剧增长平稳。东南欧和欧盟市场保持两位数增长,银行业务因基数效应增长放缓,挪威市场因新合同改善。数字化转型是关键趋势,但整合与协同效应实现存在不确定性。
这份报告重点分析了哪些方向?
报告重点分析了Netcompany的区域业务表现和财务预期。英国市场是核心增长引擎,丹麦市场增长稳定但拖累利润率。东南欧和欧盟市场保持高增长,银行业务和挪威市场表现分化。公司预计2026年有机收入增长10.5%(上限),但EBITDA利润率可能低于16-19%目标,受多重因素影响。重组计划分阶段执行,影响利润率表现。
当前市场对Netcompany的判断是什么?
市场对Netcompany的判断显示其增长资质受认可,但利润率执行面临挑战。英国市场表现强劲,丹麦市场稳定但拖累整体利润率。公司估值处于2027年自由现金流折现的4-5倍,较同行溢价显著。维持中性评级,目标价350丹麦克朗,预计未来两年收入和盈利小幅上调。市场关注其数字化转型、新业务整合及客户集中度等风险。
研报提示了哪些风险因素?
研报提示的主要风险包括宏观经济风险,如欧洲增长放缓和通胀加剧,可能影响企业投资。新业务整合和协同效应实现不及预期,数字化转型推进受限,可能限制增长。客户集中度高,依赖少数大客户。人才招聘和留存能力也是潜在风险点。这些因素可能影响公司未来业绩表现和利润率达成。