猜你想问
莱昂纳多2026年第三季度业绩表现如何?
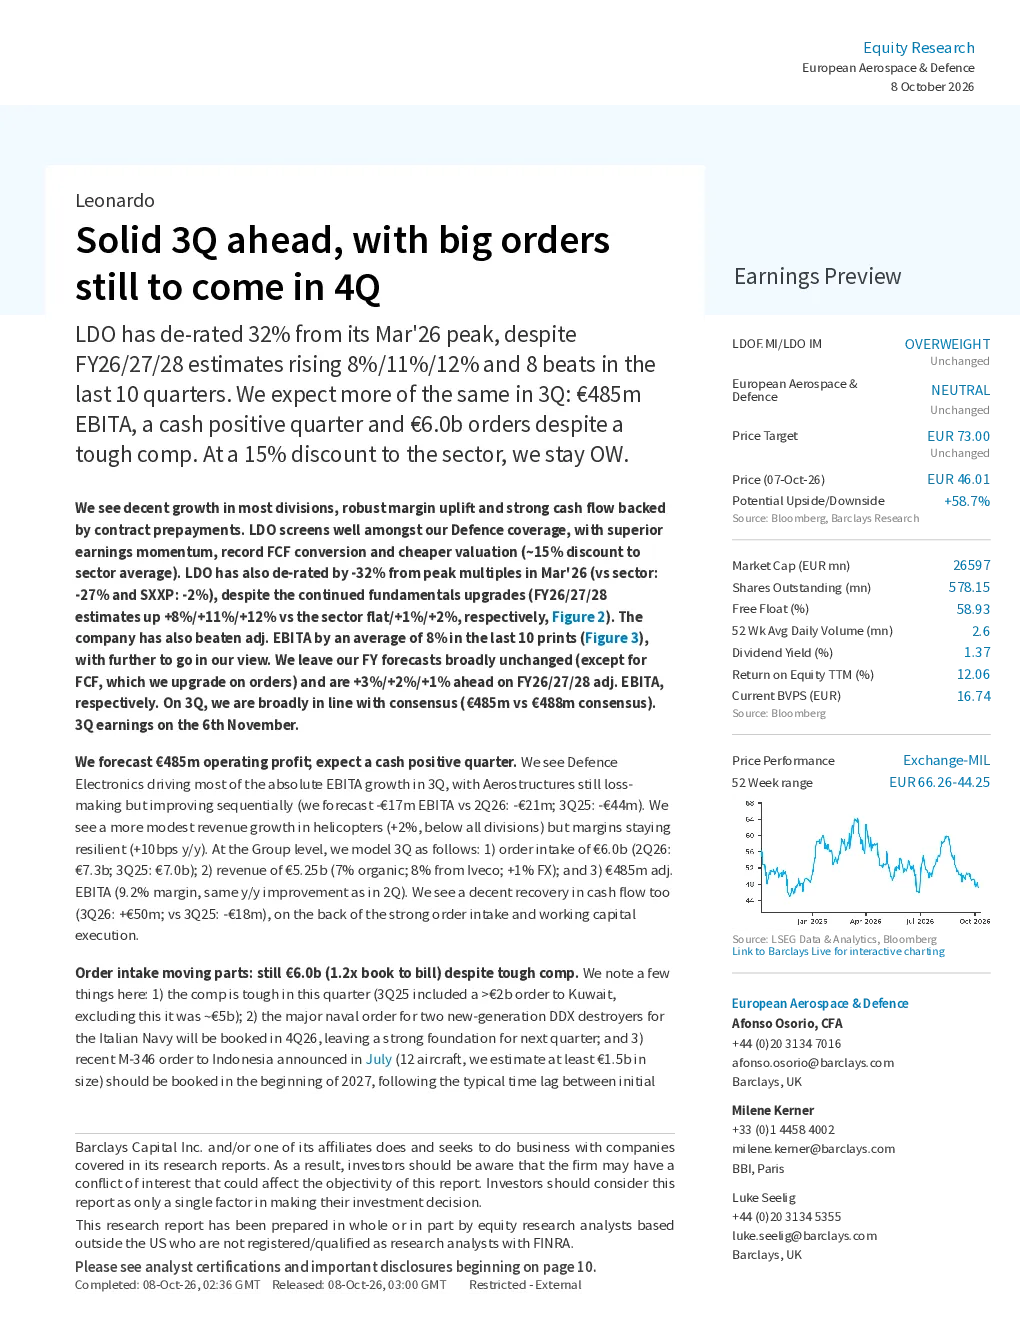
莱昂纳多2026年第三季度表现稳健,EBITA预计为4.85亿欧元,实现现金流为正,订单额预计为60亿欧元。国防电子业务推动大部分EBITA增长,航空结构件亏损环比改善,直升机业务收入增长modest但利润率保持弹性。集团层面收入52.5亿欧元,有机增长7%;调整后EBITA为4.85亿欧元,利润率9.2%。
莱昂纳多未来发展趋势如何?
莱昂纳多未来发展趋势向好,预计2026/27/28财年盈利预测分别上升8%、11%和12%,过去10个季度连续8个季度超预期。国防业务覆盖范围内表现良好,盈利势头优异,创纪录的FCF转化率,估值相对行业平均值有15%折扣。尽管股价从2026年3月峰值下跌32%,但基本面持续升级,订单额增长20%以上,现金流强劲。
报告重点分析了莱昂纳多的哪些方面?
报告重点分析了莱昂纳多第三季度业绩,包括各业务板块表现:国防电子业务增长显著,航空结构件亏损收窄,直升机业务收入和利润率均有所提升。报告还分析了订单额构成,尽管竞争激烈仍达60亿欧元,包括意大利海军DDX驱逐舰订单和印度尼西亚M-346飞机订单。此外,报告关注了公司估值,虽下跌但仍具优势,以及未来财年盈利预测上调情况。
当前莱昂纳多市场现状如何?
当前莱昂纳多市场现状显示,公司股价自2026年3月峰值下跌32%,但基本面持续改善,盈利预测稳步上升。第三季度业绩超预期,EBITA和现金流表现良好,订单额达60亿欧元。公司估值相对行业偏低,具有15%折扣,且过去10个季度平均超预期EBITA 8%。整体来看,公司在竞争激烈的市场中仍保持稳健态势。
莱昂纳多研报有哪些风险提示?
莱昂纳多研报提示的风险点包括市场竞争激烈,尽管订单额达60亿欧元但面临挑战。部分业务板块如航空结构件仍处于亏损状态,需持续关注改善情况。此外,公司估值虽具优势但股价已下跌32%,需警惕市场情绪波动影响。报告未提及具体财务风险,但强调需关注订单执行和营运资本管理,以维持现金流稳定和盈利能力。