猜你想问
东方电缆2026年中报核心内容是什么?
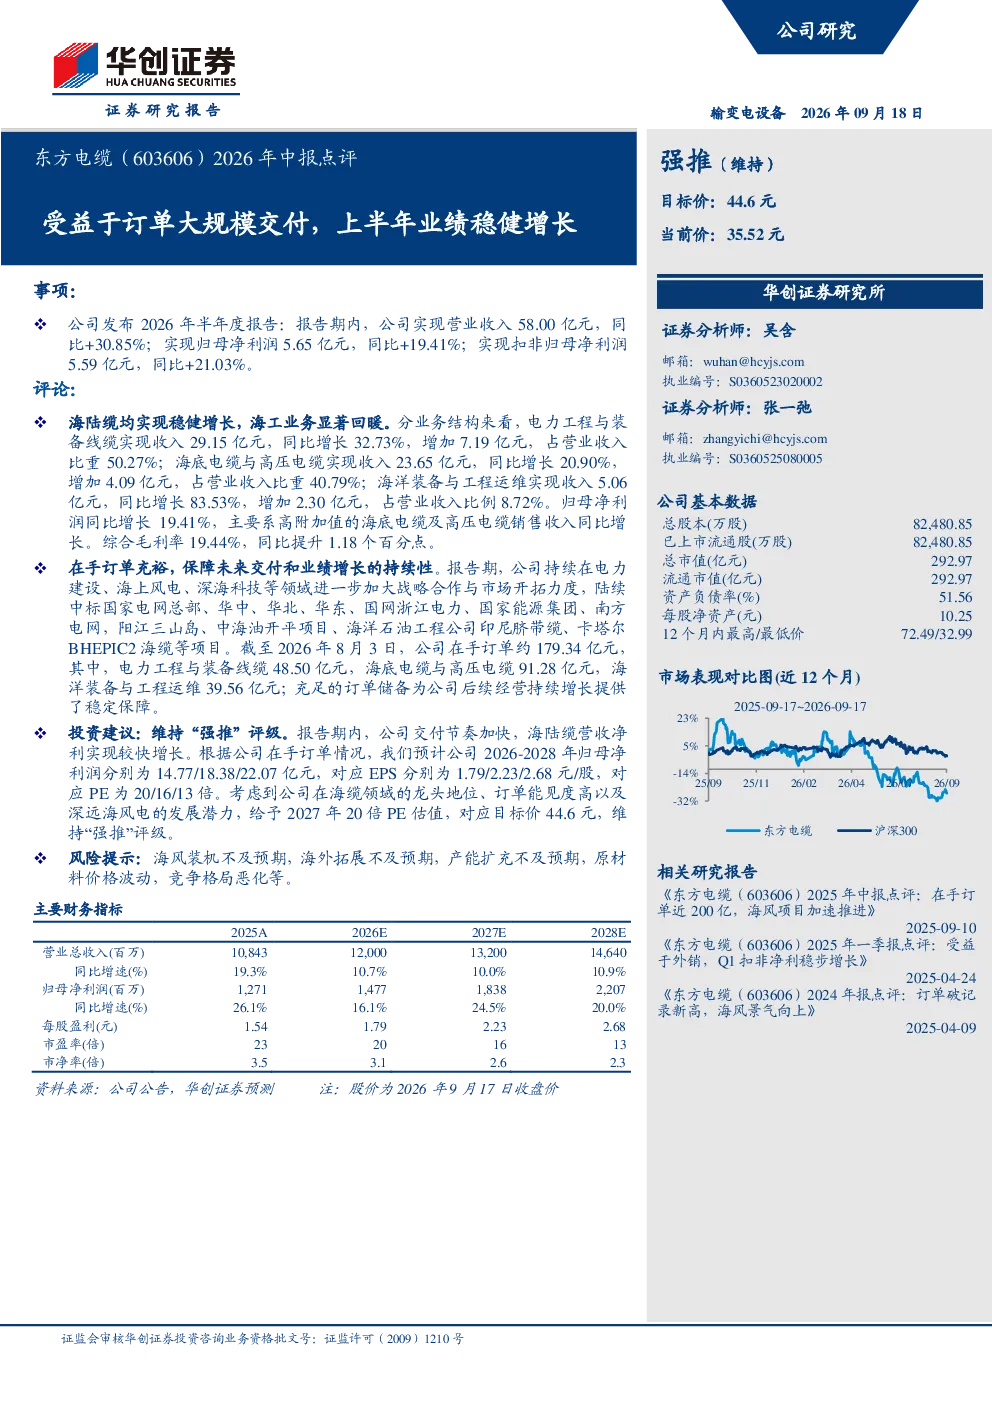
东方电缆2026年中报显示,公司上半年业绩稳健增长,主要受益于订单大规模交付。营业收入58.00亿元,同比增长30.85%;归母净利润5.65亿元,同比增长19.41%。主要增长动力来自高附加值的海底电缆及高压电缆销售收入增长,综合毛利率提升至19.44%。
电力电缆行业发展趋势如何?
电力电缆行业正受益于新能源和电网升级发展。海上风电、海上风电基础、深远海风电等领域对高规格海缆需求持续提升,推动行业向高附加值产品转型。同时,传统电力基建和海缆领域龙头企业在市场竞争中保持优势,行业集中度有望进一步提升。
东方电缆报告中重点分析了哪些业务?
东方电缆报告重点分析了电力工程与装备线缆、海底电缆与高压电缆、海洋装备与工程运维三大业务板块。其中,电力工程与装备线缆收入29.15亿元,同比增长32.73%;海底电缆与高压电缆收入23.65亿元,同比增长20.90%;海洋装备与工程运维收入5.06亿元,同比增长83.53%,成为主要增长点。
当前电力电缆市场状况如何?
当前电力电缆市场呈现供需两旺态势,尤其在海上风电等新兴领域需求旺盛。东方电缆在手订单约179.34亿元,充足订单储备为后续业绩增长提供保障。公司持续加大在电力建设、海上风电、深海科技等领域的市场开拓,多个重大项目中标,行业龙头地位稳固。
东方电缆研报有哪些风险提示?
东方电缆研报提示的主要风险包括:海风装机不及预期可能影响高附加值产品需求;海外拓展面临政策及市场不确定性;产能扩充若不及计划可能限制业绩释放;原材料价格波动将影响成本控制;行业竞争格局恶化可能压缩利润空间。
你可能感兴趣
2026年中报点评受益于订单大规模交付,上半年业绩稳健增长
华创证券2026-09-18
东方电缆(603606):2024年报点评:订单破记录新高,海风景气向上
华创证券2025-04-09
2026年中报点评:业绩高速增长,测试机龙头充分受益于SoC&存储共振
机械设备东吴证券2026-08-31
2026年中报点评:受益于科创投资,上半年归母净利润同比翻番
东吴证券2026-08-26
诺瓦星云(301589)2026年中报点评:海外市场驱动业绩增长,受益于MLED产业化落地提速
华创证券2026-09-18
【联讯电新公司点评】东方电缆:受益海缆业务业绩高速增长,订单确保未来继续高增长
电气设备联讯证券2019-04-09
2026年中报业绩点评:业绩稳健增长,大额在手订单有望带动业绩释放
开源证券2026-08-20
公司事件点评报告:在手订单充足,受益于大规模设备更新
华鑫证券2025-05-06
业绩稳健增长,2018受益于PPP订单提质
公用事业国泰君安证券2018-04-23