猜你想问
这份研报主要分析了什么内容?
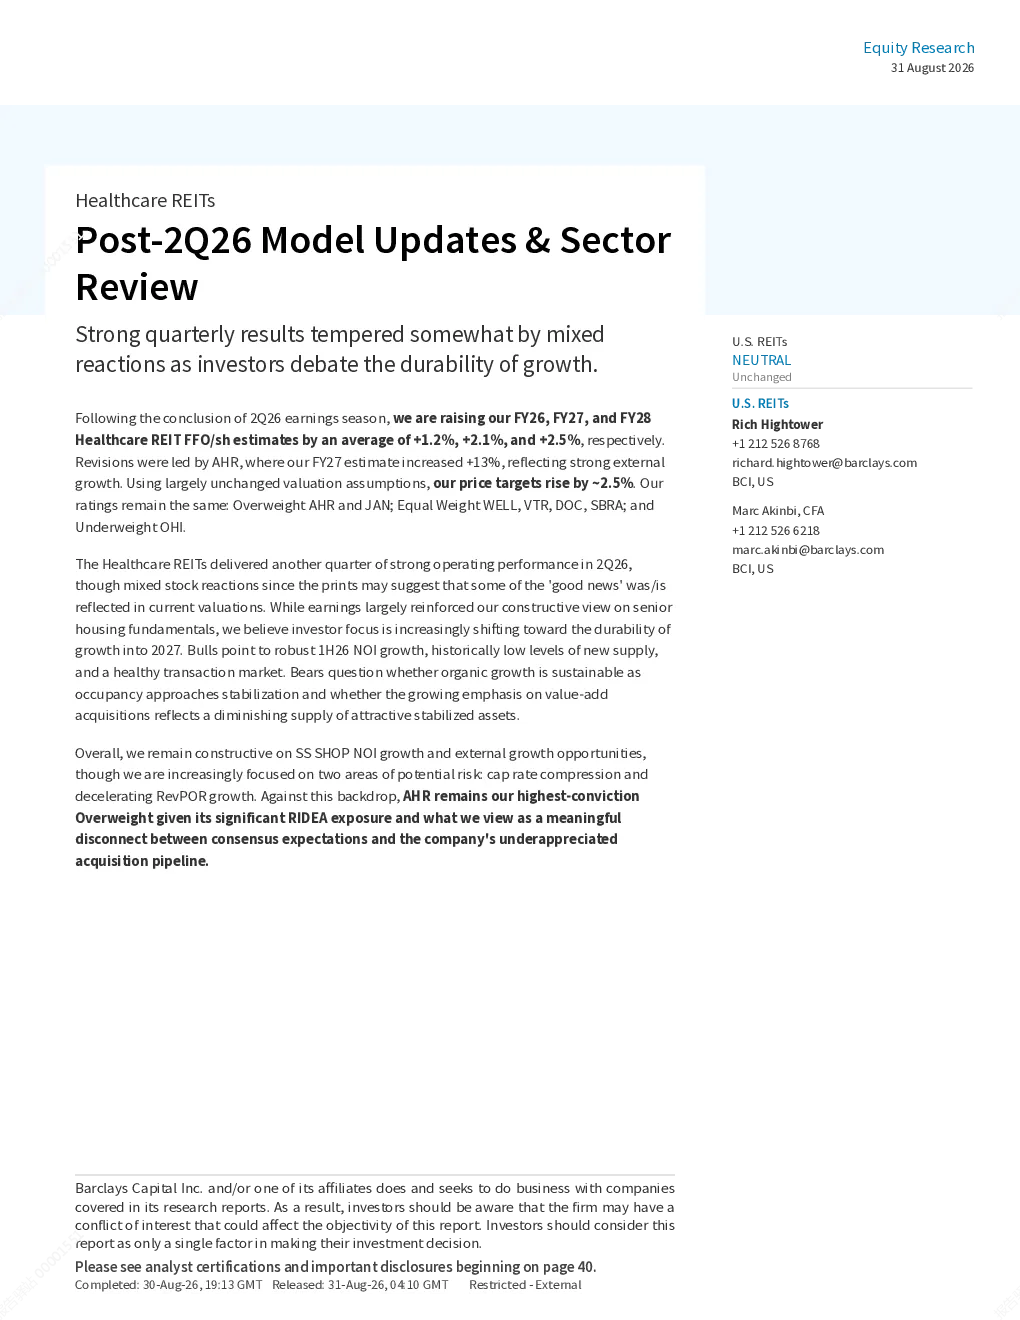
这份研报主要分析了2026年第二季度后医疗保健房地产投资信托基金(REITs)的行业表现、增长驱动力、潜在风险以及投资建议。报告指出,虽然医疗保健REITs展现了强劲的运营业绩,但市场反应不一,投资者对增长的可持续性存在分歧。分析师上调了2026年至2028年的FFO/股估算值,但同时也关注资本回报率压缩和RevPOR增长放缓的风险。美国医疗保健REITs中,AHR因其大量的RIDEA敞口和被低估的收购管道而成为分析师最看好的Overweight投资标的。
医疗保健REITs行业未来发展趋势如何?
医疗保健REITs行业未来发展趋势显示,虽然租金增长一直是驱动高级住房净运营收入(NOI)增长的关键因素,但分析师对当前增长率加速的担忧日益增加。预计RevPOR增长在2027年将保持相对稳定,然后在后续几年逐渐放缓。分析师预计医疗保健REITs将增加价值添加收购,因为供应需求基本面有利,并且高级住房具有显著的运营杠杆。但同时也指出,随着收购活动的增加,资本回报率(cap rate)可能会进一步压缩。高级住房市场基本面仍然强劲,但新供应预计将在几年后才会出现,可能集中在高端产品领域。
研报重点分析了哪些方向?
研报重点分析了医疗保健REITs的NOI增长预期、资本回报率风险、RevPOR增长预期以及收购活动。报告上调了2026年、2027年和2028年医疗保健REITs的FFO/股估算值,分别为+1.2%、+2.1%和+2.5%。同时,分析师对价值添加收购持谨慎态度,认为这可能表明稳定资产的cap rate已经过于压缩,或者最吸引人的NOI增长是在租赁期内实现的,随着资产成熟,增长自然会放缓。此外,报告还分析了AHR的估值和评级,维持其Overweight评级,并维持对JAN、WELL、VTR、DOC、SBRA的评级。
当前医疗保健REITs市场现状如何?
当前医疗保健REITs市场展现强劲的运营业绩,但股票市场反应不一,投资者对增长的可持续性存在分歧。分析师上调了2026年至2028年的FFO/股估算值,但同时也关注资本回报率压缩和RevPOR增长放缓的风险。高级住房市场基本面仍然强劲,但新供应预计将在几年后才会出现,可能集中在高端产品领域。分析师预计医疗保健REITs将增加价值添加收购,因为供应需求基本面有利,并且高级住房具有显著的运营杠杆。但同时也指出,随着收购活动的增加,资本回报率(cap rate)可能会进一步压缩。
研报提示了哪些风险?
研报提示了医疗保健REITs行业的两个主要风险:资本回报率(cap rate)压缩和RevPOR增长放缓。随着收购活动的增加,分析师认为cap rate可能会进一步压缩,这可能对REITs的盈利能力产生负面影响。此外,RevPOR增长预计在2027年将保持相对稳定,然后在后续几年逐渐放缓,这可能影响REITs的长期增长潜力。分析师对价值添加收购持谨慎态度,认为这可能表明稳定资产的cap rate已经过于压缩,或者最吸引人的NOI增长是在租赁期内实现的,随着资产成熟,增长自然会放缓。这些风险需要投资者密切关注。