猜你想问
这份研报的核心内容是什么?
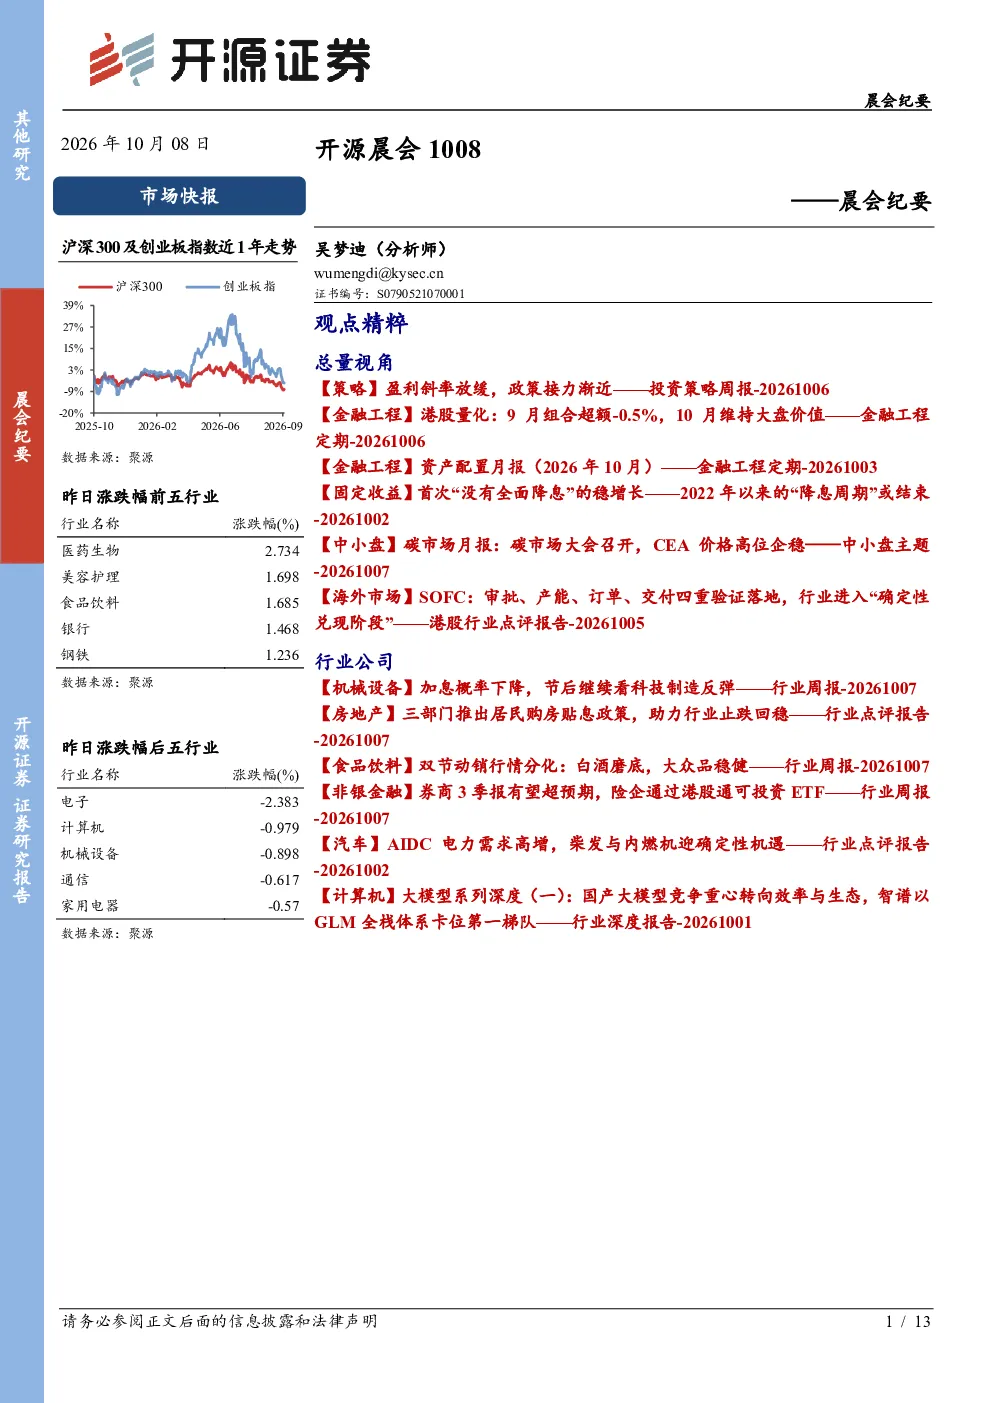
这份研报主要分析了当前市场的总量视角和行业公司情况。总量视角方面,报告指出市场处于‘长叙事未破、新叙事未出、拥挤度初步缓和’阶段,基准路径仍是‘反弹—高波震荡’。边际变化包括盈利现实斜率放缓、内需政策重要性提升、海外科技环境边际改善。报告还分析了金融工程、资产配置、海外市场、中小盘和固定收益等多个方面。行业公司方面,报告重点分析了机械设备、房地产、食品饮料、非银金融、汽车和计算机等行业的投资机会和趋势。
研报对科技制造行业的趋势有何分析?
研报指出,科技制造行业在中长期内仍将是板块主线,AI资本开支是经济基本面最强的增长动力。短期内,MLCC、CCL、PCB钻针等方向可能迎来反弹行情,而CPO、金刚石散热等新技术方向有望成为市场热点。报告建议关注昀冢科技、华正新材、沃尔德、天准科技等受益标的。此外,报告还提到加息概率下降,节后科技制造反弹可期。
报告重点分析了哪些方向?
报告重点分析了总量视角下的市场策略、金融工程、资产配置、海外市场、中小盘和固定收益等多个方向。在总量视角方面,报告关注盈利斜率放缓、政策接力渐近等边际变化。金融工程方面,报告分析了港股量化组合的表现和风格配置。资产配置方面,报告看多短债、偏股低估转债、黄金资产,并推荐持有1年期短久期债券。海外市场方面,报告关注SOFC行业的确定性兑现阶段。中小盘方面,报告分析了碳市场大会的影响。固定收益方面,报告指出2022年以来‘降息周期’或结束。
研报对当前市场现状有何判断?
研报判断当前市场处于‘长叙事未破、新叙事未出、拥挤度初步缓和’阶段,基准路径仍是‘反弹—高波震荡’。盈利现实斜率放缓、内需政策重要性提升、海外科技环境边际改善是当前的边际变化。此外,报告还分析了金融工程、资产配置、海外市场、中小盘和固定收益等多个方面的市场现状。在行业公司方面,报告重点分析了机械设备、房地产、食品饮料、非银金融、汽车和计算机等行业的投资机会和趋势。
研报有哪些风险提示?
研报提示,债券收益率或将上行,需警惕债市的反转风险。此外,报告还关注了政策不确定性、市场波动性等风险因素。在行业公司方面,报告也提示了各行业可能面临的风险和挑战。需要注意的是,研报并未提供具体的投资建议,投资者应根据自身风险承受能力进行投资决策。