猜你想问
欧洲叉车行业面临哪些主要挑战?
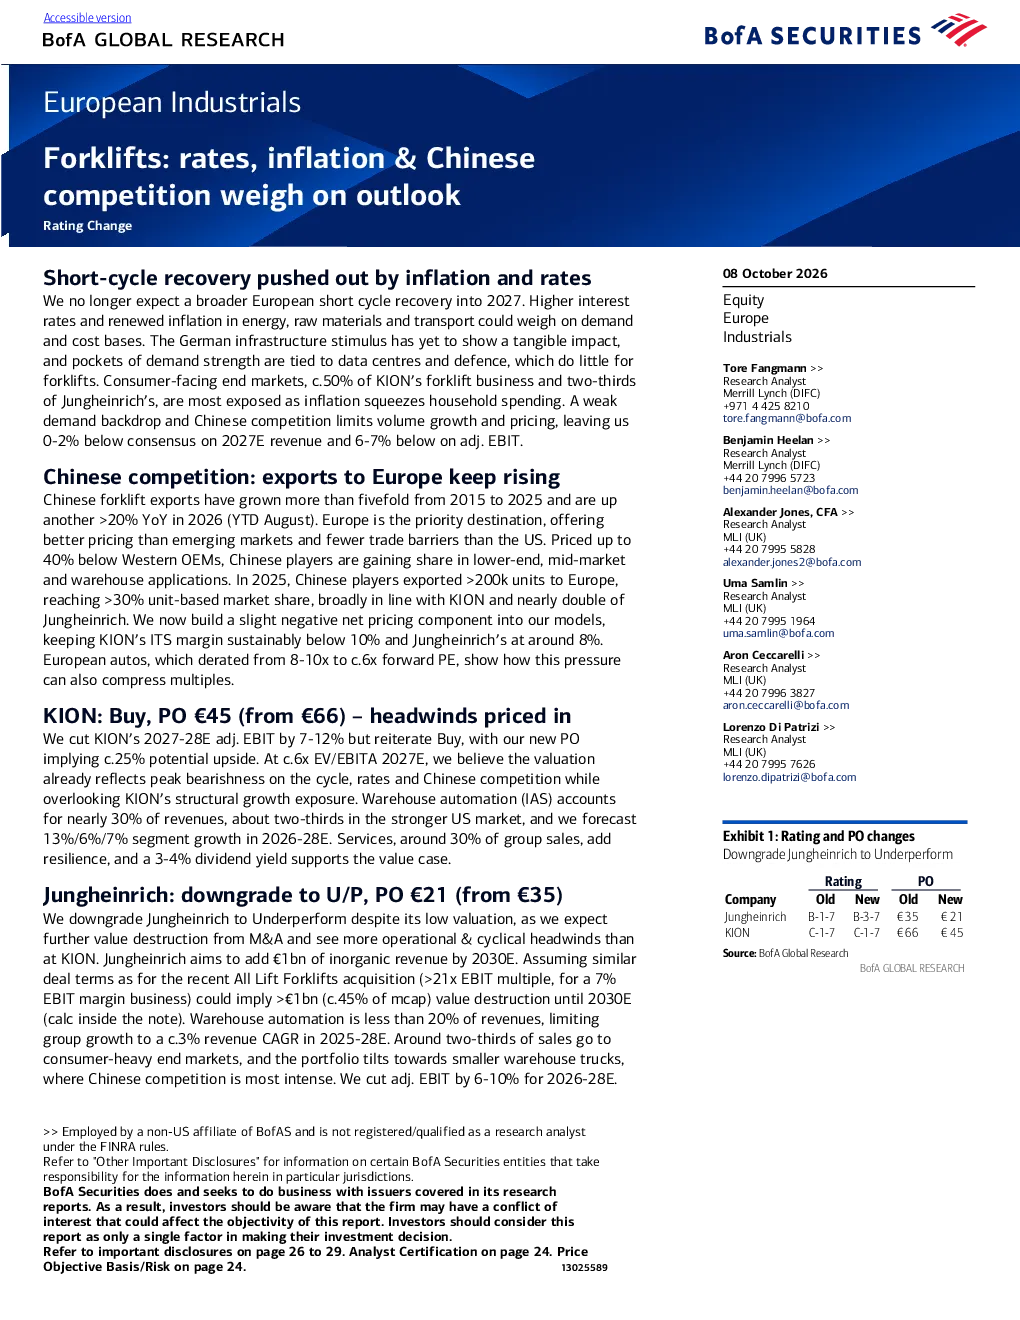
欧洲叉车制造商正面临短期复苏推迟、通货膨胀和利率上升、中国竞争加剧等多重挑战。这些因素导致市场需求疲软、价格压力增大以及利润率下降。中国叉车出口量自2015/16年以来增长了五倍以上,2025年预计达到20万台以上,占欧洲市场份额已超过30%,接近KION的份额,几乎是Jungheinrich的两倍。这种竞争加剧了欧洲叉车市场的压力。
中国叉车出口对欧洲市场有何影响?
中国叉车出口对欧洲市场产生了显著影响。自2015/16年以来,中国叉车出口量增长了五倍以上,2025年预计达到20万台以上。中国叉车出口占欧洲市场份额已超过30%,接近KION的份额,几乎是Jungheinrich的两倍。这种竞争导致欧洲叉车制造商面临需求疲软、价格压力和利润率下降的挑战。此外,欧洲汽车行业因中国竞争导致估值乘数下降,从2016年前的8-10倍市盈率下降至目前的约6倍。
报告对KION和Jungheinrich的分析有何不同?
报告对KION和Jungheinrich的分析存在显著差异。KION被维持买入评级,目标价下调至45欧元。尽管市场环境疲软,但KION的估值已反映部分周期性不利因素,且其30%的仓储自动化业务将成为未来的重要增长动力。Jungheinrich则被下调至跑输评级,目标价下调至21欧元。尽管估值较低,但Jungheinrich将面临并购带来的估值摊薄、中国竞争加剧、消费者市场疲软以及仓储自动化业务占比不足等多重风险。
欧洲叉车行业的发展趋势如何?
欧洲叉车行业的发展趋势面临多重挑战。短期复苏推迟、通货膨胀和利率上升、中国竞争加剧等因素导致市场需求疲软、价格压力增大以及利润率下降。中国叉车出口量的快速增长对欧洲市场产生了显著影响,占欧洲市场份额已超过30%。此外,欧洲汽车行业因中国竞争导致估值乘数下降,从2016年前的8-10倍市盈率下降至目前的约6倍。未来,欧洲叉车制造商需要应对这些挑战,寻找新的增长动力。
投资欧洲叉车行业需注意哪些风险?
投资欧洲叉车行业需注意多重风险。首先,短期复苏推迟、通货膨胀和利率上升等因素导致市场需求疲软、价格压力增大以及利润率下降。其次,中国叉车出口量的快速增长对欧洲市场产生了显著影响,占欧洲市场份额已超过30%,加剧了竞争压力。此外,欧洲汽车行业因中国竞争导致估值乘数下降,从2016年前的8-10倍市盈率下降至目前的约6倍。投资者需要密切关注这些风险,谨慎决策。