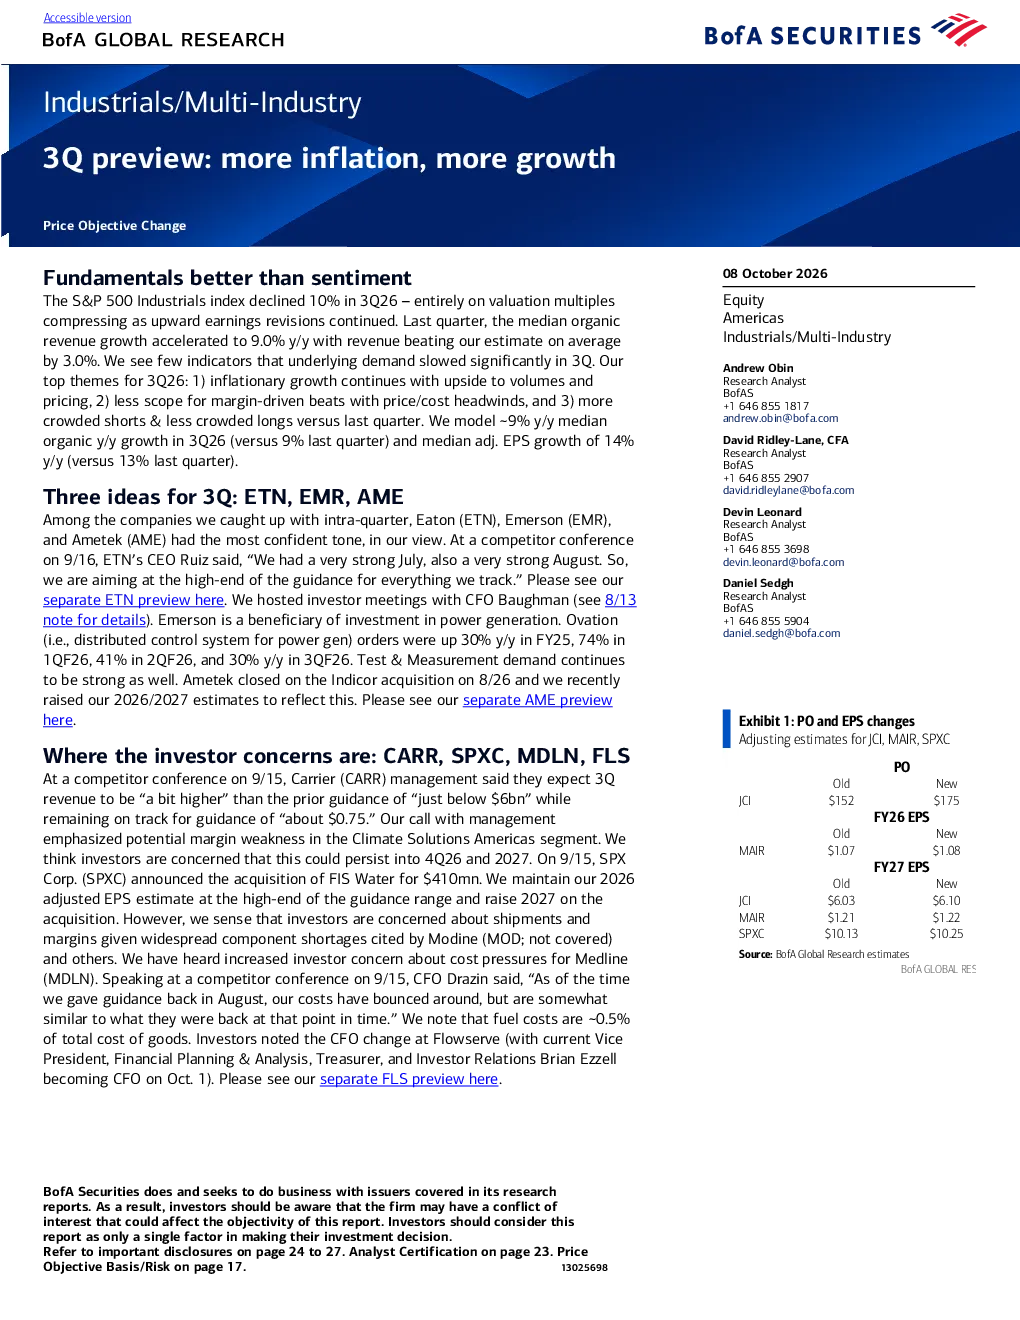
3Q26 预览:通胀加剧,增长放缓
标普500工业指数在2023年第三季度下跌10%,完全是由于估值倍数压缩,而盈利预测持续上调。上一季度,中位数有机收入增长加速至同比增长9.0%,收入平均超出预期3.0%。我们没有发现任何指标表明第三季度潜在需求显著放缓。我们第三季度26年的主要主题:1)通胀性增长继续,伴随着产量和价格的上行空间;2)利润率驱动的增长空间减少,面临价格/成本压力;3)空头头寸更加拥挤,多头头寸相对较少。我们预计第三季度26年有机收入中位数同比增长率为9%(上一季度为9%),调整后每股收益中位数为同比增长14%(上一季度为13%)。
3Q26 的三个投资想法:ETN、EMR、AME
在我们第三季度期间接触的公司中,伊顿 (ETN)、艾默生 (EMR) 和阿美特克 (AME) 的信心最为坚定。9月16日的竞争对手会议上,伊顿首席执行官Ruiz表示:“7月份和8月份我们都表现非常强劲。因此,我们对我们跟踪的所有指标的目标都是指导价的较高端。”
3Q26 盈利预览
以下我们重点介绍了高盛3Q26盈利预测与市场预期对于我们多行业覆盖股的对比。高盛调整后每股收益高于预期11只股票,低于预期10只股票,与预期持平4只股票。
3Q26 收入增长最快的公司:INIO、FPS、VRT
我们预计第三季度26年有机收入中位数同比增长率为8.6%(上一季度为9.0%,第一季度为5.3%)。我们预计第三季度中位数有机收入同比增长率环比放缓至8.6%(上一季度为9.0%)。在两年和三年滚动的基础上,我们预计3Q26有机增长将加速。
3Q26 盈利增长预测
我们预计第三季度中位数每股收益同比增长率将加速至13.9%(上一季度为13.3%)。我们预计第三季度中位数EBITDA增长将放缓至同比增长9.3%(上一季度为同比增长11.0%)。
价格目标和预测调整
对于美联航,我们维持我们对3Q26和2026财年的每股收益预测,但上调了3Q26的收入预测,反映了公司在第三季度会议上的评论。我们将我们的JCI价格目标上调23美元至175美元,基于我们2028年的估计的17倍EV/EBITDA市盈率(之前为19倍2027年预期)。我们的目标市盈率高于同业平均值的15倍,反映了高于同业的每股收益增长。我们维持我们对2026年每股收益的预测,但将我们对2027年每股收益的预测上调了0.07美元,反映了市场情绪更加积极。我们将我们的Madison Air 2026年每股收益预测上调0.01美元,反映了公司在第三季度会议上的评论。我们将我们的SPXC 2027年每股收益预测上调0.12美元,主要反映了FIS的收购。
3Q26 价格/成本压力
投入成本通胀持续……原材料价格继续上涨,铁和铝价格有所下降。燃料成本是另一个不断上涨的投入成本,可能会在第三季度给价格/成本带来压力。平均美国制造业工资在9月份同比增长3.4%,达到每小时30.21美元。工资通胀仍然顽固地处于高位。与2020年2月(新冠疫情前)相比,工资水平现在高出34.2%。虽然工资通胀很高,但原材料成本占我们覆盖股成本结构的约2/3。原材料和交货时间是定价环境中的主要因素。
3Q26 估值指标
我们的多行业股票篮子相对于20年平均值贵25%。该篮子交易价格相对于20年平均值1.24倍的前瞻市盈率,20年平均值为0.99倍。然而,从所有时间最高点26倍平均前瞻市盈率略微下降,目前为24倍平均前瞻市盈率。我们注意到,该篮子自2025年初以来一直维持在24-25倍。
信贷问题对于IP和工业股票很重要
信贷可用性支持工业生产和PMI信贷可用性历来与工业活动变化趋势一致。自我们1月份上次报告以来,工业贷款标准从9%的银行(净)收紧转变为目前0%收紧。工业生产与工业贷款标准之间存在明显的负相关关系。值得注意的是,从2025年第三季度到目前,工业贷款标准收紧与工业生产之间的差距越来越大。我们认为这一积极趋势将在2027年及以后继续。
信贷正在回流美国工业
我们对美联储数据的分析表明,商业和工业贷款余额已经恢复增长,8月份又有强劲的读数(同比增长10%)。根据最新的QFR,制造业总债务在2026年第二季度同比增长5%。流入最多的部门包括机械(同比增长15%)、钢铁(同比增长14%)、制药(同比增长11%)和电气(同比增长10%)。这些部门在房地产、厂房和设备(折旧前)方面也实现了快速增长。机械房地产增长率为同比增长15%,钢铁房地产增长率为同比增长8%,制药房地产增长率为同比增长10%。
价格/成本在3Q26可能成为阻力
投入成本通胀持续……原材料价格继续上涨,铁和铝价格有所下降。柴油燃料成本是另一个不断上涨的投入成本,可能会在第三季度给价格/成本带来压力。平均美国制造业工资在9月份同比增长3.4%,达到每小时30.21美元。工资通胀仍然顽固地处于高位。虽然工资通胀很高,但原材料成本占我们覆盖股成本结构的约2/3。原材料和交货时间是定价环境中的主要因素。……但是,价格也在上涨我们查看的是美国制造业综合生产者价格指数(PPI)数据。
3Q26 盈利预测
以下我们重点介绍了高盛3Q26盈利预测与市场预期对于我们多行业覆盖股的对比。高盛调整后每股收益高于预期11只股票,低于预期10只股票,与预期持平4只股票。隐含的每股收益一天内的波动范围从ONT的18%到FLS的1%不等。
3Q26 收入增长最快的公司:INIO、FPS、VRT
我们预计第三季度26年有机收入中位数同比增长率为8.6%(上一季度为9.0%,第一季度为5.3%)。我们预计第三季度中位数有机收入同比增长率环比放缓至8.6%(上一季度为9.0%)。在两年和三年滚动的基础上,我们预计3Q26有机增长将加速。