猜你想问
腾讯控股2026年第三季度财报核心内容是什么?
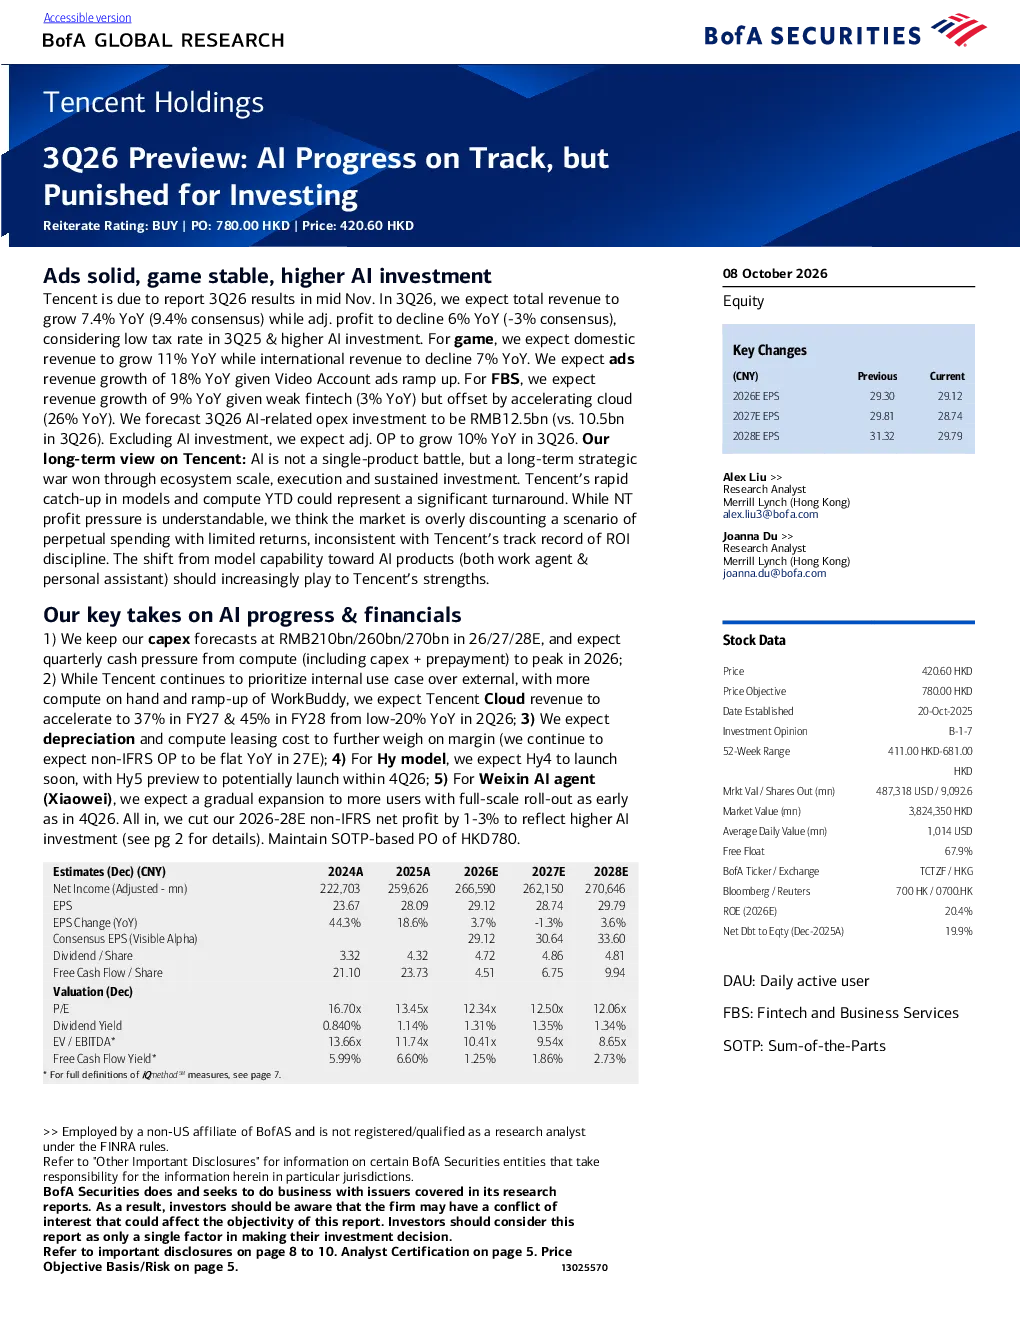
腾讯控股2026年第三季度财报显示,总收入同比增长7.4%,调整后利润同比下降6%,主要受低税率和AI投资增加影响。游戏业务国内收入增长11%,国际收入下降7%;广告业务增长18%,主要受视频账号广告放量带动;FBS业务增长9%,云业务加速增长抵消金融科技业务疲软。AI相关运营支出投资为125亿元人民币,剔除后调整后营业利润同比增长10%
AI行业发展趋势如何?
腾讯AI进展顺利,模型和算力快速追赶,但NT利润承压。2026-2028年资本支出预测分别为2100亿、2600亿和2700亿元人民币,算力相关支出将达峰值。云业务收入加速增长,2027财年占比达37%,2028财年达45%。Hy模型预计即将推出Hy4,Hy5预览可能于2026年第四季度推出。微信AI代理小薇将逐步扩展用户,全面推广可能最早于2026年第四季度进行
研报重点分析了哪些方向?
研报重点分析了AI进展与投资压力,云业务增长潜力,利润率压力,模型进展(Hy系列)以及微信AI代理推广计划。指出AI领域持续高投入但回报有限,折旧和计算租赁成本挤压利润率,但腾讯在多个业务领域保持市场领导地位,微信平台增长潜力巨大,游戏业务稳健,广告业务市场份额提升,AI潜力巨大,电商业务存在上行空间
当前市场对腾讯控股的判断是什么?
市场对腾讯控股的判断显示,公司在游戏、广告、云业务等领域保持领先,微信平台增长潜力巨大,利润率持续扩张。AI领域进展顺利但面临投资压力,云业务加速增长,模型进展迅速,微信AI代理逐步推广。整体来看,腾讯控股在多个赛道表现稳健,未来发展潜力较大,但需关注AI投资带来的短期利润压力
研报提示了哪些风险?
研报提示的主要风险包括AI投资带来的利润压力,NT利润承压,市场对持续高投入但回报有限的低估。此外,折旧和计算租赁成本可能进一步挤压利润率,算力相关支出将达峰值带来现金压力。虽然腾讯在多个业务领域保持领先,但AI领域的竞争激烈,技术迭代快,需持续关注其投资回报和商业化进程