猜你想问
腾讯控股3Q26E报告核心内容是什么?
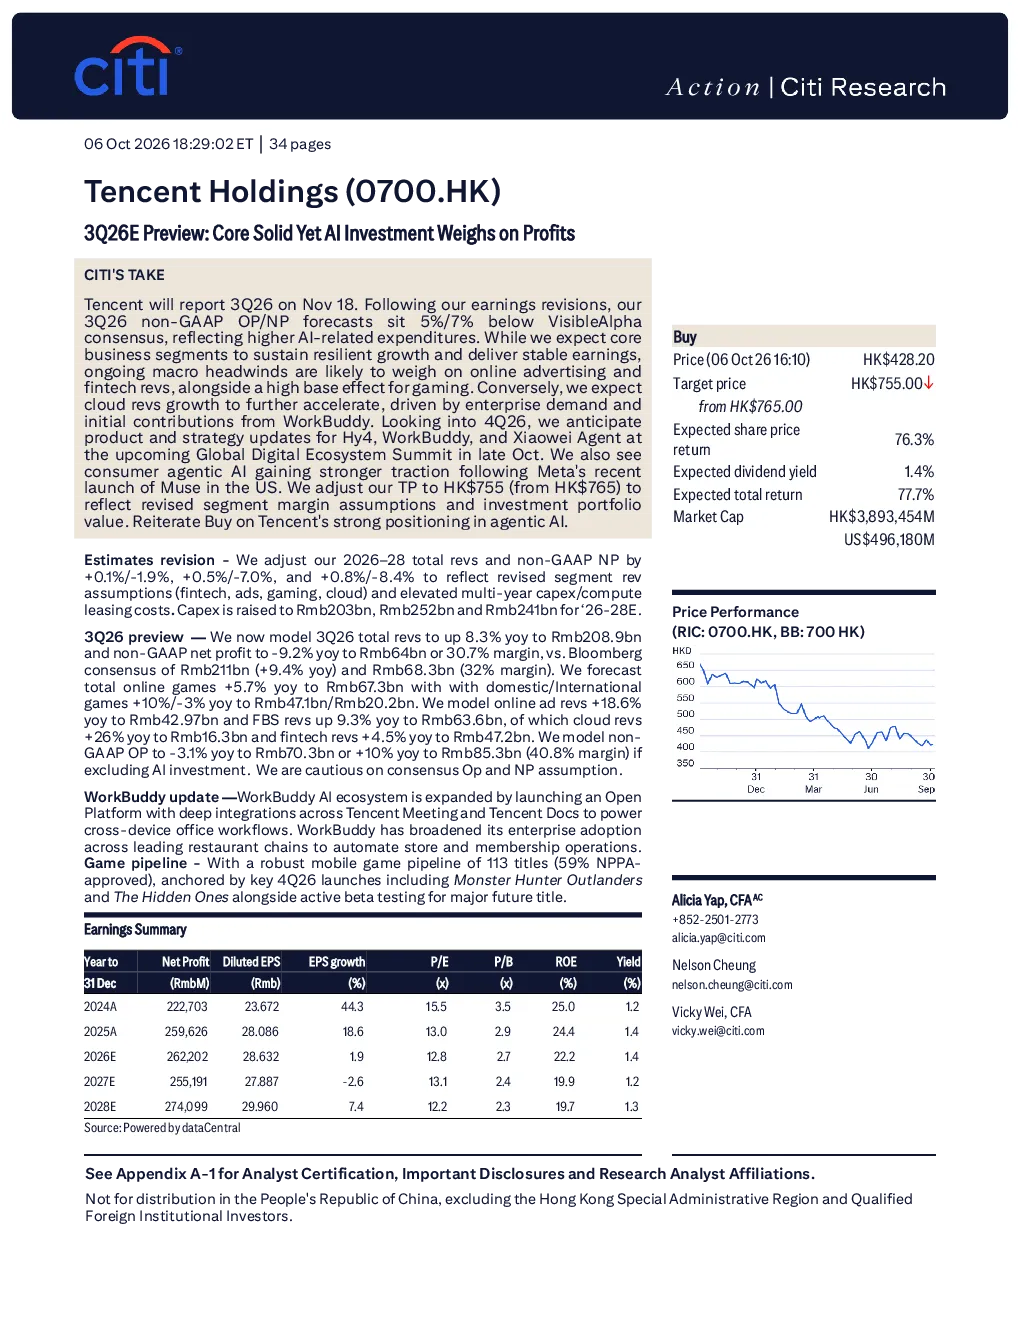
腾讯控股即将于11月18日报告第三季度业绩,核心业务板块预计保持稳健增长,但人工智能相关支出增加将对利润造成压力。宏观经济环境的不确定性可能导致在线广告和金融科技收入增长放缓,而游戏业务则受到高基数效应的影响。云业务收入增长有望进一步加速,主要受企业需求和工作助手产品的推动。总收入同比增长8.3%至2089亿元人民币,非GAAP净利润同比下降9.2%至640亿元人民币,非GAAP净利润率为30.7%。
腾讯控股AI业务赛道发展趋势如何?
研报重点分析了腾讯在人工智能领域的布局,包括消费级AI助手“小微信使”、企业级AI平台“工作助手”以及AI模型“Hy”。分析师认为,腾讯在人工智能领域具有强大的竞争优势,并有望成为中国领先的AI个人助手。AI业务支出增加对利润造成拖累,但长期发展潜力巨大,企业需求和工作助手产品推动云业务增长。
研报重点分析了腾讯控股哪些业务方向?
研报重点分析了腾讯控股的核心业务板块,包括游戏业务、在线广告业务、金融科技和业务服务以及云业务。游戏业务管线丰富,预计未来将有多个关键游戏产品推出;在线广告业务总收入同比增长18.6%至4297亿元人民币;金融科技和业务服务总收入同比增长9.3%至636亿元人民币,其中云业务收入同比增长26%至163亿元人民币;其他业务如腾讯视频、音乐平台保持稳定发展。
当前腾讯控股的市场现状如何?
腾讯控股第三季度业绩预测显示,总收入同比增长8.3%至2089亿元人民币,非GAAP净利润同比下降9.2%至640亿元人民币,非GAAP净利润率为30.7%。游戏业务总收入同比增长5.7%至673亿元人民币,国内游戏收入同比增长10%至471亿元人民币,国际游戏收入同比下降3%至202亿元人民币。在线广告业务总收入同比增长18.6%至4297亿元人民币。金融科技和业务服务总收入同比增长9.3%至636亿元人民币,其中云业务收入同比增长26%至163亿元人民币。
研报对腾讯控股有哪些风险提示?
研报指出,人工智能相关支出增加将对腾讯控股的利润造成压力,宏观经济环境的不确定性可能导致在线广告和金融科技收入增长放缓,游戏业务受到高基数效应的影响。此外,分析师维持对腾讯的“买入”评级,并将目标价下调至755港元,反映了对板块利润率的调整以及最新投资组合估值更新。这些因素可能对腾讯控股的未来业绩产生不利影响。