猜你想问
韩国券商2026年第三季度盈利预览报告核心内容是什么?
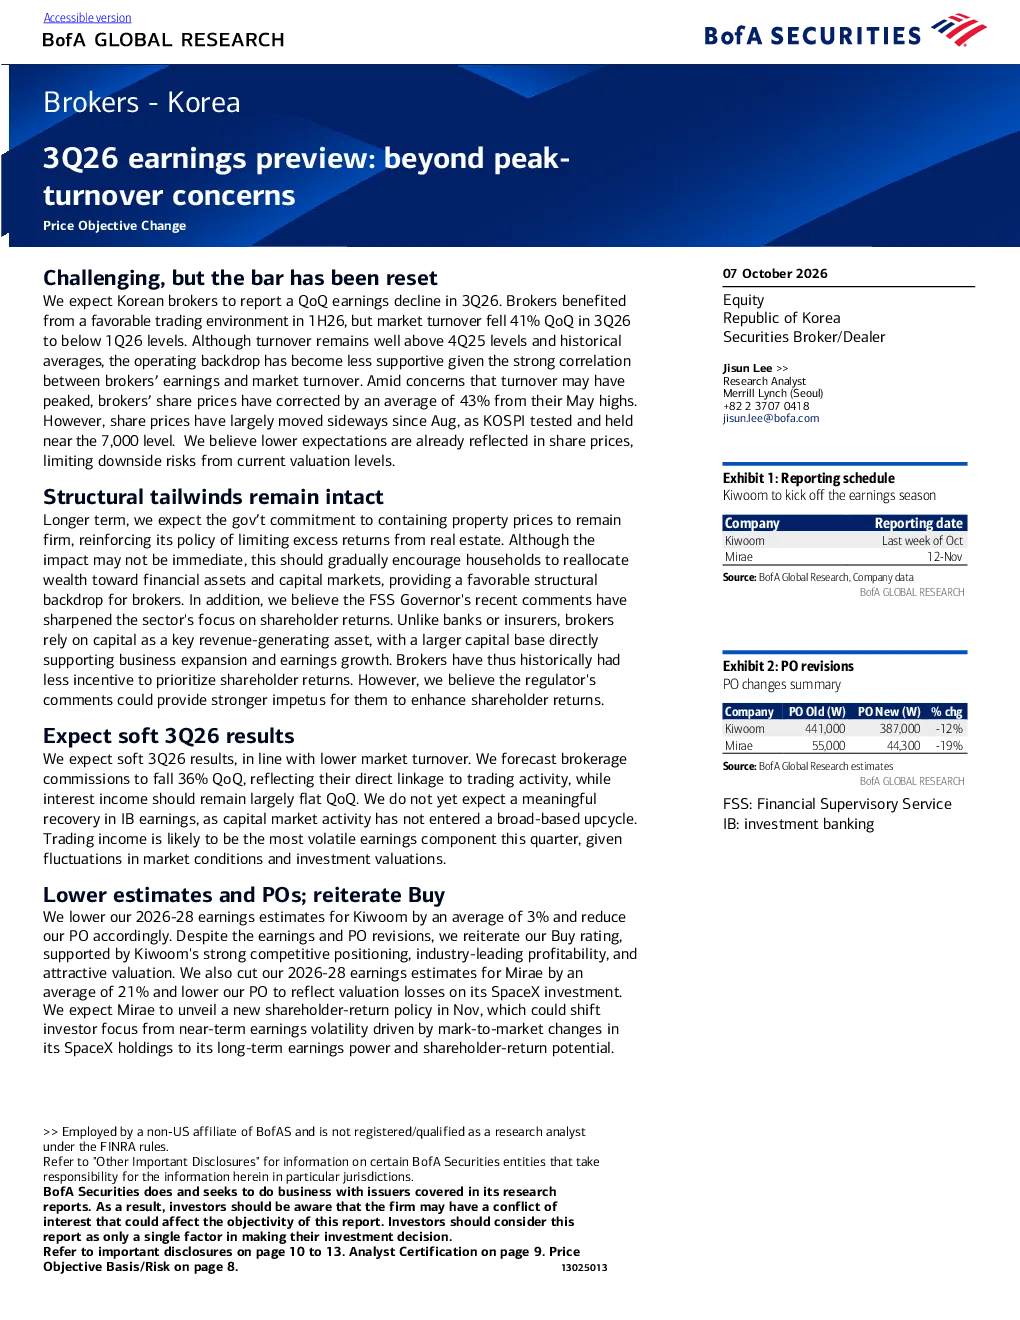
该报告显示韩国券商2026年第三季度预计环比下降,主要原因是市场交易量下降。报告指出,尽管短期内业绩面临挑战,但长期结构性利好仍然存在,包括政府控制房价的政策和金融监管机构对股东回报的关注。预计韩国券商2026-28年的盈利预测下调,但维持买入评级,主要基于Kiwoom强劲的竞争地位、行业领先的盈利能力和吸引人的估值。
韩国券商行业发展趋势如何?
韩国券商行业短期内面临交易量下降的挑战,2026年第三季度预计环比下降。但长期来看,政府控制房价的政策和金融监管机构对股东回报的关注将带来结构性利好。此外,报告还提到韩国国内股票交易量虽然环比下降41%,但仍比去年同期高94%,显示市场仍有韧性。
报告重点分析了哪些方向?
报告重点分析了韩国券商2026年第三季度的盈利预测,指出主要受市场交易量下降影响。同时,报告也分析了长期结构性利好因素,如政府政策支持和对股东回报的关注。此外,报告还具体分析了Kiwoom和Mirae两家券商的盈利预测下调情况,以及它们的目标市净率和目标价调整。
当前韩国券商市场现状如何?
当前韩国券商市场面临交易量下降的短期挑战,2026年第三季度预计环比下降41%。尽管如此,市场交易量仍比去年同期高94%,显示一定韧性。报告指出,经纪佣金下降36%,利息收入基本持平,自营业务收入波动较大,整体业绩疲软。但长期来看,政府政策和监管环境对行业有利。
韩国券商研报有哪些风险提示?
该研报提示韩国券商短期面临市场交易量下降的挑战,可能导致业绩环比下降。虽然长期利好因素存在,但报告也指出盈利预测下调的风险。此外,报告显示券商自营业务收入波动较大,这也是需要关注的风险点。投资者需注意市场交易量变化对券商业绩的直接影响,以及长期政策环境的不确定性。
你可能感兴趣
花旗_RD(RADL3.SA):2026年第三季度预览:超越选举头条
花旗2026-10-07
美国银行_韩国收益日历 2026年第三季度收益公告预览
金融美银证券2026-10-08
寻找最佳配对:2026年第三季度业绩预览与配对交易
信息技术花旗2026-10-05
2026年全球投资峰会主要结论——高预期与持续的峰值担忧
信息技术汇丰银行2026-04-21
中国巨石(600176.SS)2026年第三季度预览:十月再涨1.5元/米,上调盈利预测及目标价
花旗2026-10-07
维京云2026年SMB威胁景观报告:网络安全风险超越经济担忧之年
信息技术维京云2026-05-25
亚洲经济与战略日报:FX篮子交易;澳大利亚情绪;中国数据预览;韩国储备;泰国CPI;菲律宾通胀
花旗2026-10-07
2Q25预览:韩国地区银行盈利反弹
金融汇丰银行2025-07-09
家电行业2026年8月月报及9月投资策略:营收增速企稳向上,盈利压力峰值已过
家用电器国联民生证券2026-09-15