猜你想问
这份研报主要分析了欧洲资本品工业的哪些核心内容?
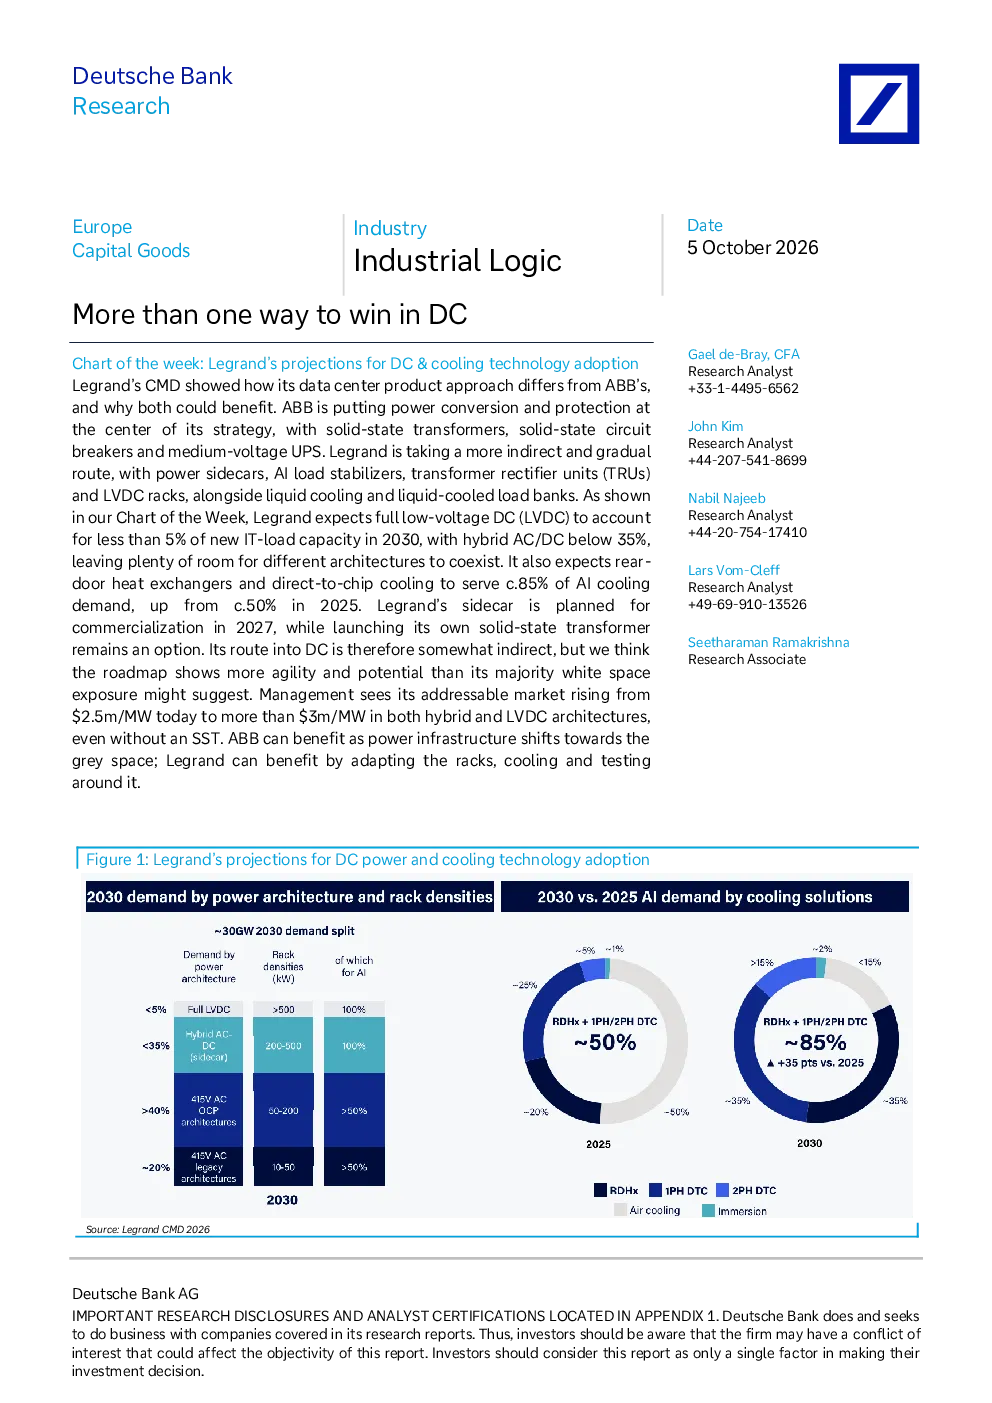
这份研报深入分析了欧洲资本品工业在数据中心赛道的竞争逻辑,重点关注了ABB和Legrand两家企业的不同战略选择。ABB将电力转换和保护作为其战略核心,而Legrand则采取更间接和渐进的方法,通过电源侧车、AI负载稳定器、变压器整流器单元(TRU)、低压直流(LVDC)机架、液体冷却及液体冷却负载银行等多元化产品布局。报告还对比了两种直流架构的市占率预测,指出全低压直流(LVDC)和混合交流/直流(AC/DC)架构均有共存空间。此外,报告预测了后门热交换器和直接到芯片冷却技术在未来AI冷却需求中的占比将持续提升。
数据中心赛道未来的发展趋势如何?
数据中心赛道未来发展趋势呈现多元化格局。从架构上看,全低压直流(LVDC)和混合交流/直流(AC/DC)架构将长期共存,预计到2030年,LVDC市占率将不超过5%,AC/DC市占率低于35%。从技术路径看,后门热交换器和直接到芯片冷却技术将成为满足AI冷却需求的主流方案,预计到2025年,其市占率将从50%进一步提升至85%。企业战略上,ABB聚焦电力转换和保护,Legrand则通过电源侧车、AI负载稳定器、TRU、LVDC机架、液体冷却等多元化产品布局,展现出灵活性和潜力。市场规模方面,管理层预计混合和LVDC架构的目标市场规模将从每兆瓦2.5万美元上升至超过3万美元。
研报重点分析了哪些方向?
研报重点分析了欧洲资本品工业在数据中心赛道的竞争格局和企业战略选择。核心对比了ABB和Legrand两家企业的差异化竞争路径:ABB以电力转换和保护为核心竞争力,Legrand则通过电源侧车、AI负载稳定器、TRU、LVDC机架、液体冷却等多元化产品布局,采取更间接和渐进的策略。报告还深入探讨了不同直流架构的市场前景,预测LVDC和AC/DC架构将长期共存,并分析了后门热交换器和直接到芯片冷却技术在AI冷却需求中的占比变化趋势。此外,报告还评估了两种企业战略的灵活性和市场潜力,指出ABB可受益于电力基础设施转向,Legrand则可通过围绕电力基础设施调整机架、冷却和测试产品来拓展市场。
目前数据中心市场处于什么阶段?
目前数据中心市场正经历从传统架构向多元化架构转型的关键阶段。从技术架构看,全低压直流(LVDC)和混合交流/直流(AC/DC)架构并存,但市占率均不高,预计到2030年LVDC占比不超过5%,AC/DC低于35%,显示出不同架构共存的空间。从技术路径看,后门热交换器和直接到芯片冷却技术已成为AI冷却的主流方案,预计到2025年市占率将达85%,但相较于2025年的50%仍有一定提升空间。从企业战略看,ABB和Legrand展现出差异化竞争路径:ABB聚焦电力转换和保护,Legrand则通过电源侧车、AI负载稳定器、TRU、LVDC机架、液体冷却等多元化产品布局。市场规模方面,混合和LVDC架构的目标市场规模预计将从每兆瓦2.5万美元上升至超过3万美元。
研报提示了哪些风险?
研报提示的主要风险集中在技术路线和市场接受度方面。首先,不同直流架构(LVDC、AC/DC)的市场接受度存在不确定性,虽然报告预测两者将长期共存,但具体市占率仍受企业战略、成本控制和市场需求等多重因素影响。其次,AI冷却技术路线的演进可能带来现有技术方案的替代风险,后门热交换器和直接到芯片冷却技术虽已成为主流,但未来可能出现更优解决方案。再次,企业战略风险方面,Legrand的多元化布局虽然展现出灵活性,但也可能因战线过长导致资源分散,其侧车计划商业化进度和固态变压器推出时间的不确定性也构成潜在风险。最后,市场规模预测的准确性取决于多种因素,如电力基础设施转型速度、企业战略调整效果等,存在一定的不确定性。