猜你想问
这份研报主要讲了什么内容?
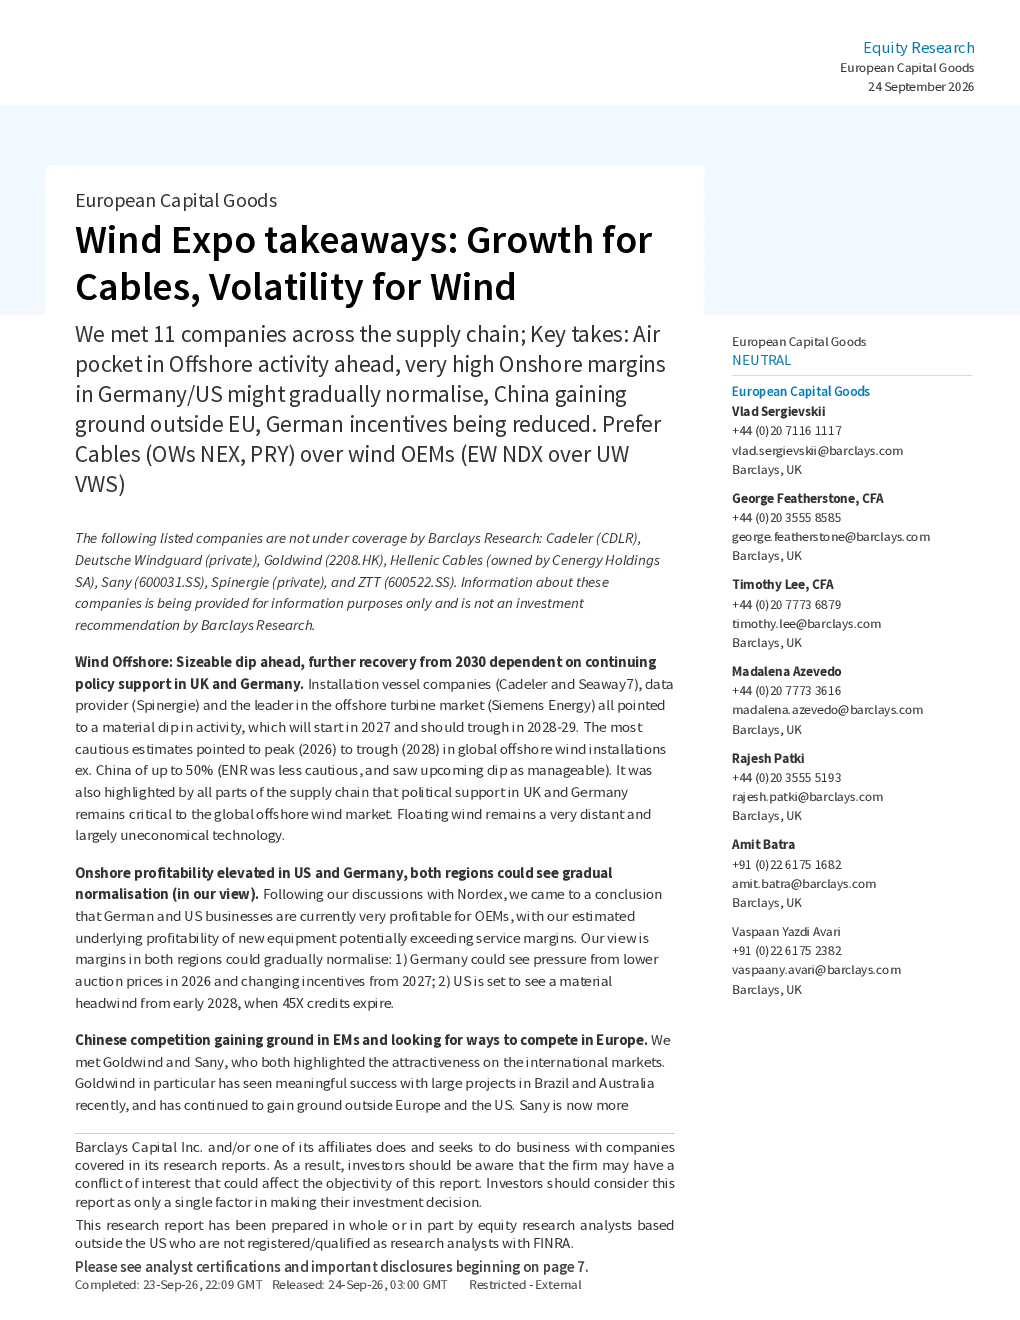
这份研报分析了海上风电和电缆行业的最新动态。报告指出海上风电市场将在2027年下滑并在2028-2029年反弹,主要原因是英国和德国的政治支持减弱,浮动风电技术中长期竞争力不足。德国和美国的陆上风电盈利能力较高但预计将正常化,德国可能面临2026年拍卖价格下降和2027年激励政策变化压力,美国则可能因2028年初45X信贷到期面临不利因素。中国风电企业在新兴市场影响力扩大并寻求欧洲竞争,电缆行业将在海上风电低谷提供缓冲,电缆公司普遍满负荷且担忧亚洲竞争者进入高压市场,但认为欧洲公司无需价格竞争且可能通过监管防止激进行为。德国风电激励政策可能变化,要求开发商承担风险并可能导致开发商整合。
海上风电和陆上风电行业发展趋势如何?
海上风电市场预计在2026年达到安装峰值后,2027年和2028年将下降,中国海上风电安装量可能下降50%。德国和美国的陆上风电新设备盈利能力可能超过服务利润率,但预计将逐渐正常化。德国可能面临2026年拍卖价格下降和2027年激励政策变化压力,美国则可能因2028年初45X信贷到期面临不利因素。浮动风电技术中长期竞争力不足,海上风电低谷期间电缆行业将提供缓冲,电缆公司普遍满负荷且担忧亚洲竞争者进入高压市场,但认为欧洲公司无需价格竞争且可能通过监管防止激进行为。中国风电企业在新兴市场影响力扩大并寻求欧洲竞争。
研报重点分析了哪些方向?
研报重点分析了海上风电和电缆行业的动态。海上风电方面,报告指出2027年市场将下滑并在2028-2029年反弹,主要原因是英国和德国的政治支持减弱,浮动风电技术中长期竞争力不足。德国和美国的陆上风电盈利能力较高但预计将正常化,德国可能面临2026年拍卖价格下降和2027年激励政策变化压力,美国则可能因2028年初45X信贷到期面临不利因素。中国风电企业在新兴市场影响力扩大并寻求欧洲竞争。电缆行业方面,报告指出将在海上风电低谷提供缓冲,电缆公司普遍满负荷且担忧亚洲竞争者进入高压市场,但认为欧洲公司无需价格竞争且可能通过监管防止激进行为。德国风电激励政策可能变化,要求开发商承担风险并可能导致开发商整合。
当前海上风电和电缆市场现状如何?
当前海上风电市场预计在2026年达到安装峰值后,2027年和2028年将下降,中国海上风电安装量可能下降50%。德国和美国的陆上风电新设备盈利能力可能超过服务利润率,但预计将逐渐正常化。德国可能面临2026年拍卖价格下降和2027年激励政策变化压力,美国则可能因2028年初45X信贷到期面临不利因素。浮动风电技术中长期竞争力不足。电缆行业普遍满负荷,且担忧亚洲竞争者进入高压市场,但认为欧洲公司无需价格竞争且可能通过监管防止激进行为。中国风电企业在新兴市场影响力扩大并寻求欧洲竞争。德国风电激励政策可能变化,要求开发商承担风险并可能导致开发商整合。
研报提示了哪些风险?
研报提示的主要风险包括海上风电市场下滑,英国和德国政治支持减弱导致浮动风电技术中长期竞争力不足。德国和美国的陆上风电盈利能力可能逐渐正常化,面临2026年拍卖价格下降和2027年激励政策变化压力,美国则可能因2028年初45X信贷到期面临不利因素。电缆行业担忧亚洲竞争者进入高压市场,但认为欧洲公司无需价格竞争且可能通过监管防止激进行为。德国风电激励政策可能变化,要求开发商承担风险并可能导致开发商整合。中国风电企业在新兴市场影响力扩大并寻求欧洲竞争,可能带来新的竞争格局变化。