猜你想问
这份生猪报告的核心内容是什么?
报告分析了国内生猪市场9月的偏弱格局,指出商品猪出栏均价环比下降,期货期价承压下行。报告重点探讨了政策端产能调控升级,如能繁母猪保有量目标及头部企业纳入调控。供给端分析了短期供应压力与中长期拐点,需求端则关注季节性修复与消费分流情况。整体判断市场处于底部磨底阶段,周期反转条件未完全具备。
生猪行业未来发展趋势如何?
生猪行业未来发展趋势显示,短期供给持续放量而需求增量有限,市场可能延续低位震荡。中长期看,2026年二季度去化加速将在2027年Q1末至Q2集中兑现。若能繁存栏达目标并维持低位,2027年下半年出栏同比减幅有望扩大。Q2将是供给收缩的实质性验证窗口。政策调控从总量向结构深化,对行业格局产生深远影响。
报告中重点分析了哪些方向?
报告重点分析了政策端、供给端和需求端三个方向。政策端关注产能调控升级,如能繁母猪保有量目标调整和头部企业纳入调控范围。供给端分析了短期供应压力显著和中长期拐点渐进,需求端则关注季节性修复温和与消费分流情况。此外,报告还展望了市场处于底部磨底向季节性修复过渡阶段,但周期反转条件未完全具备。
当前生猪市场现状如何判断?
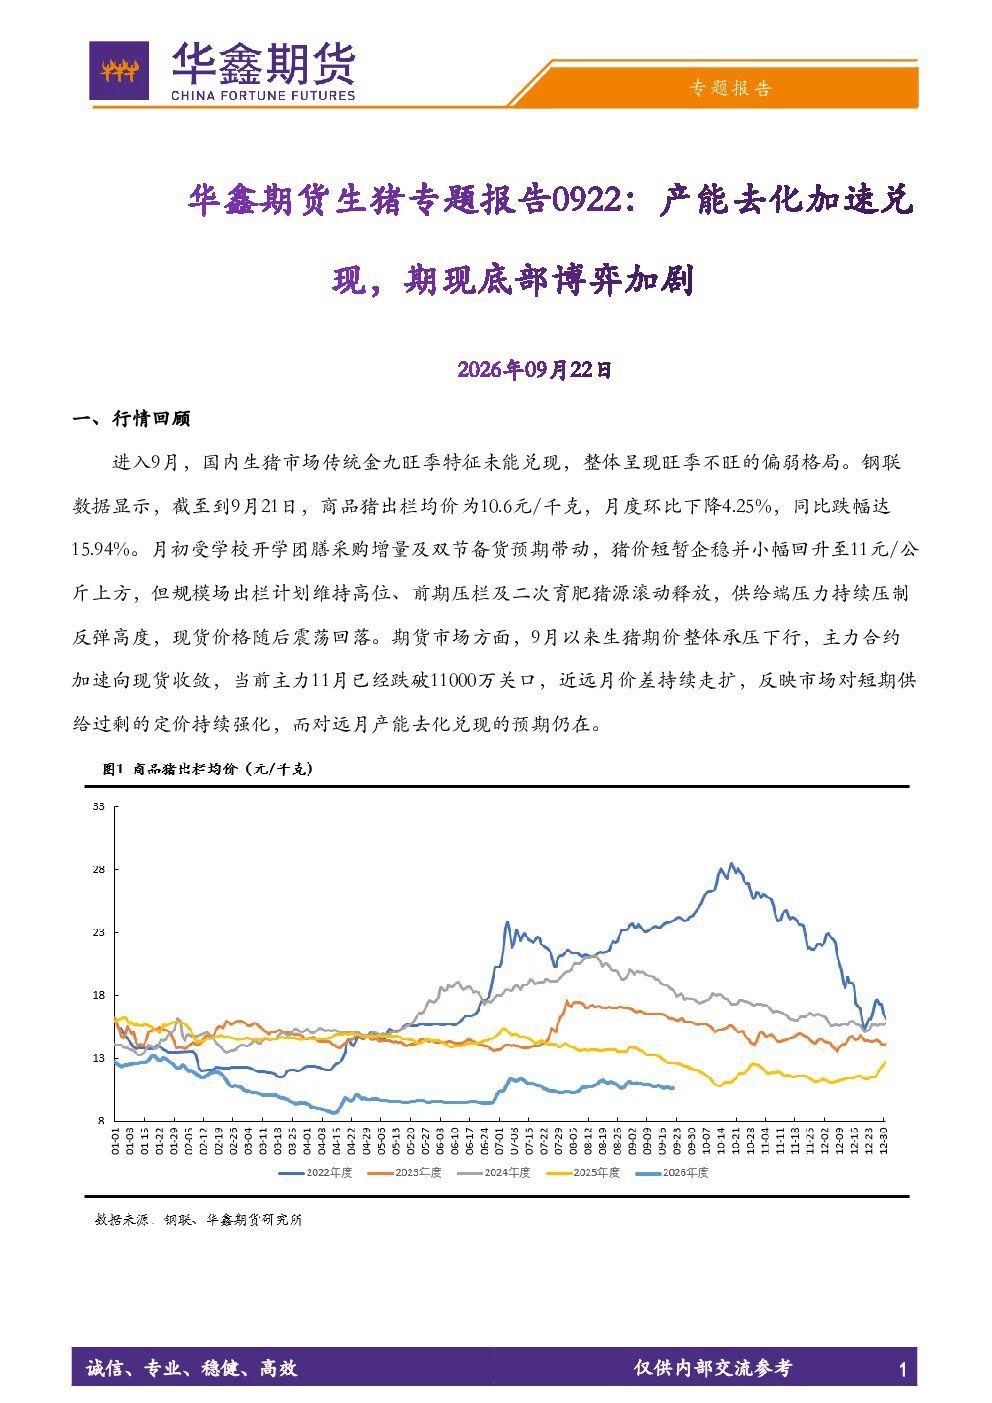
当前生猪市场现状呈现旺季不旺的偏弱格局,商品猪出栏均价环比下降,同比跌幅达15.94%。期货期价承压下行,主力合约跌破11000元/吨,近远月价差走扩,反映市场对短期供给过剩的定价强化。供给端短期压力显著,淘汰母猪屠宰量创近期新高,但养殖效率提升对冲部分去化效果。需求端双节临近带动屠宰量小幅回升,但终端白条走货偏缓,冻品库存创历史同期高位。
这份生猪研报有哪些风险提示?
这份生猪研报提示的风险包括:短期供给持续放量而需求增量有限可能导致市场延续低位震荡;政策调控力度和效果存在不确定性,可能影响行业去化节奏;养殖效率提升可能对产能去化效果产生对冲作用;需求端消费分流趋势持续,禽肉、牛羊肉替代效应增强;市场处于底部磨底阶段,周期反转条件未完全具备,存在波动风险。