猜你想问
2026年电力及公用事业行业上半年表现如何?
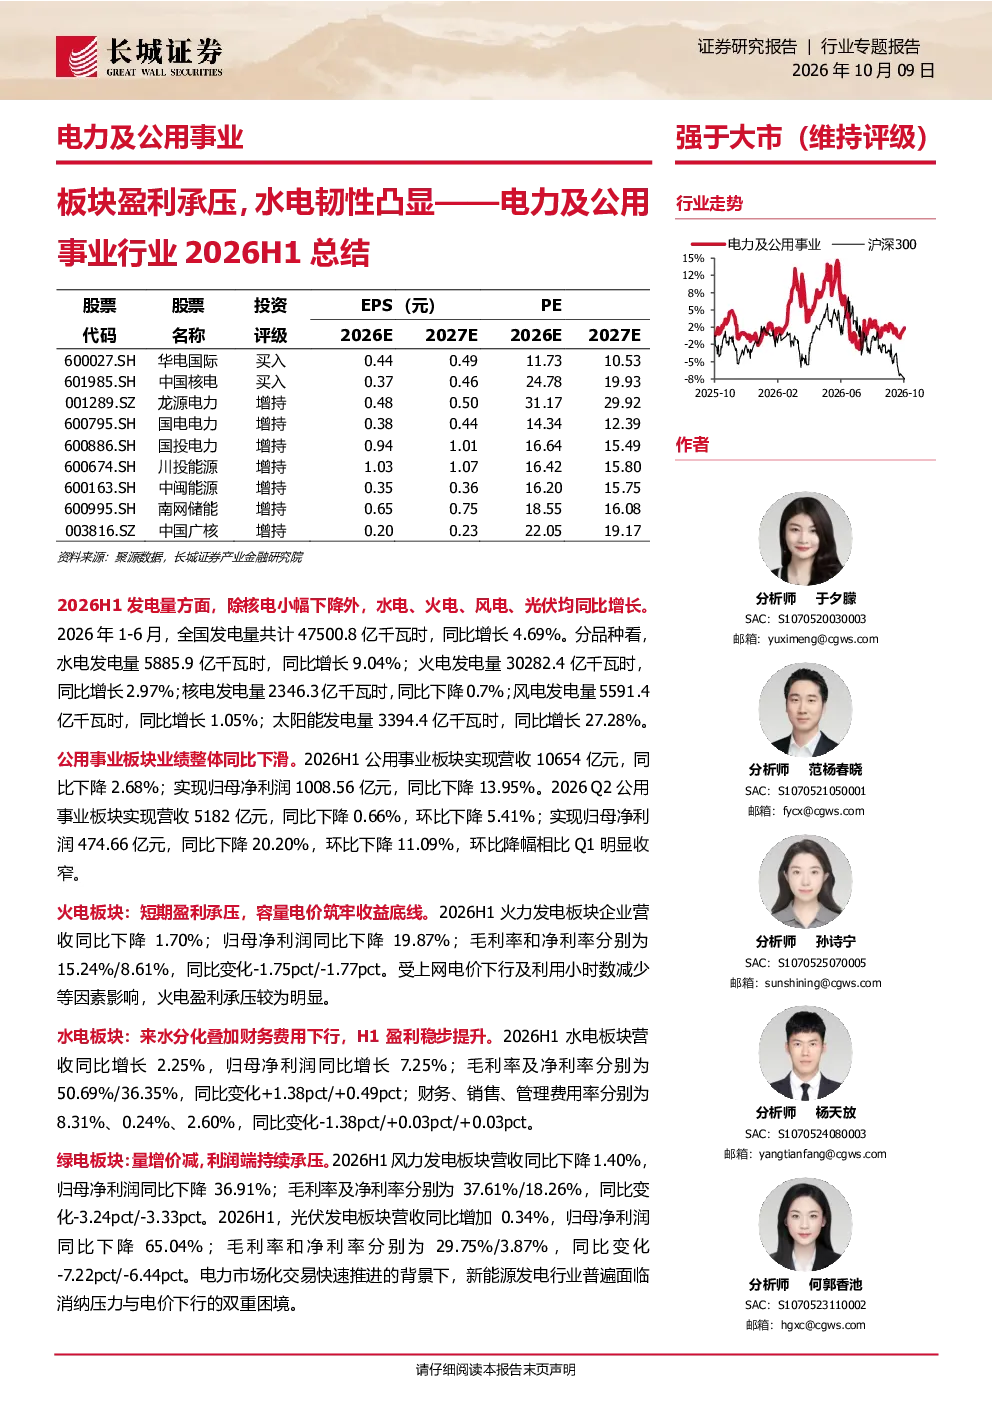
2026年1-6月,全国发电量同比增长4.69%,水电、火电、风电、光伏均增长,核电小幅下降。公用事业板块整体营收和归母净利润同比下滑,毛利率和净利率下降。火电板块短期盈利承压,但容量电价机制筑牢收益底线;水电板块来水分化叠加财务费用下行,H1盈利稳步提升;绿电板块量增价减,利润端持续承压;核电板块受机组大修扰动业绩阶段性走弱,Q2营收增速转正,净利率稳步提升。
公用事业行业未来发展趋势是什么?
公用事业行业未来发展趋势呈现分化。火电板块受益于容量电价机制,盈利稳定性增强;水电板块盈利能力稳步提升,但受来水影响较大;绿电板块(风电、光伏)面临市场化交易下量增价减的困境;核电板块随着机组复堆,发电量有望回升。整体看,行业盈利能力分化,现金流稳定、分红机制成熟的水电核心资产值得关注。
报告重点分析了哪些板块?
报告重点分析了火电、水电、绿电(风电、光伏)和核电四大板块。火电板块短期盈利承压但长期受益于容量电价;水电板块盈利稳步提升,财务费用下行助力利润改善;绿电板块量增价减,利润端持续承压;核电板块受机组大修影响业绩阶段性走弱,但净利率稳步提升。投资建议关注现金流稳定的水电核心资产及火电龙头标的。
当前电力及公用事业市场现状如何?
当前电力及公用事业市场呈现板块分化状态。整体营收和净利润同比下滑,毛利率和净利率下降,板块估值经历冲高后回调。公募基金持仓低配,火电板块持仓占比提升,水电持仓占比回落。火电受益于容量电价,绿电面临市场化交易压力,水电盈利稳步提升,核电业绩逐步恢复。市场整体处于调整期,板块间机会差异明显。
报告提示了哪些风险?
报告提示的主要风险包括宏观经济下行风险、政策执行情况不及预期、市场电价不及预期、煤炭价格上行风险。宏观经济下行可能影响电力需求,政策执行偏差可能改变行业预期,市场电价不及预期将压缩绿电利润空间,煤炭价格上行将增加火电成本压力。这些风险需持续关注,影响各板块盈利能力稳定性。