猜你想问
这份研报的核心内容是什么?
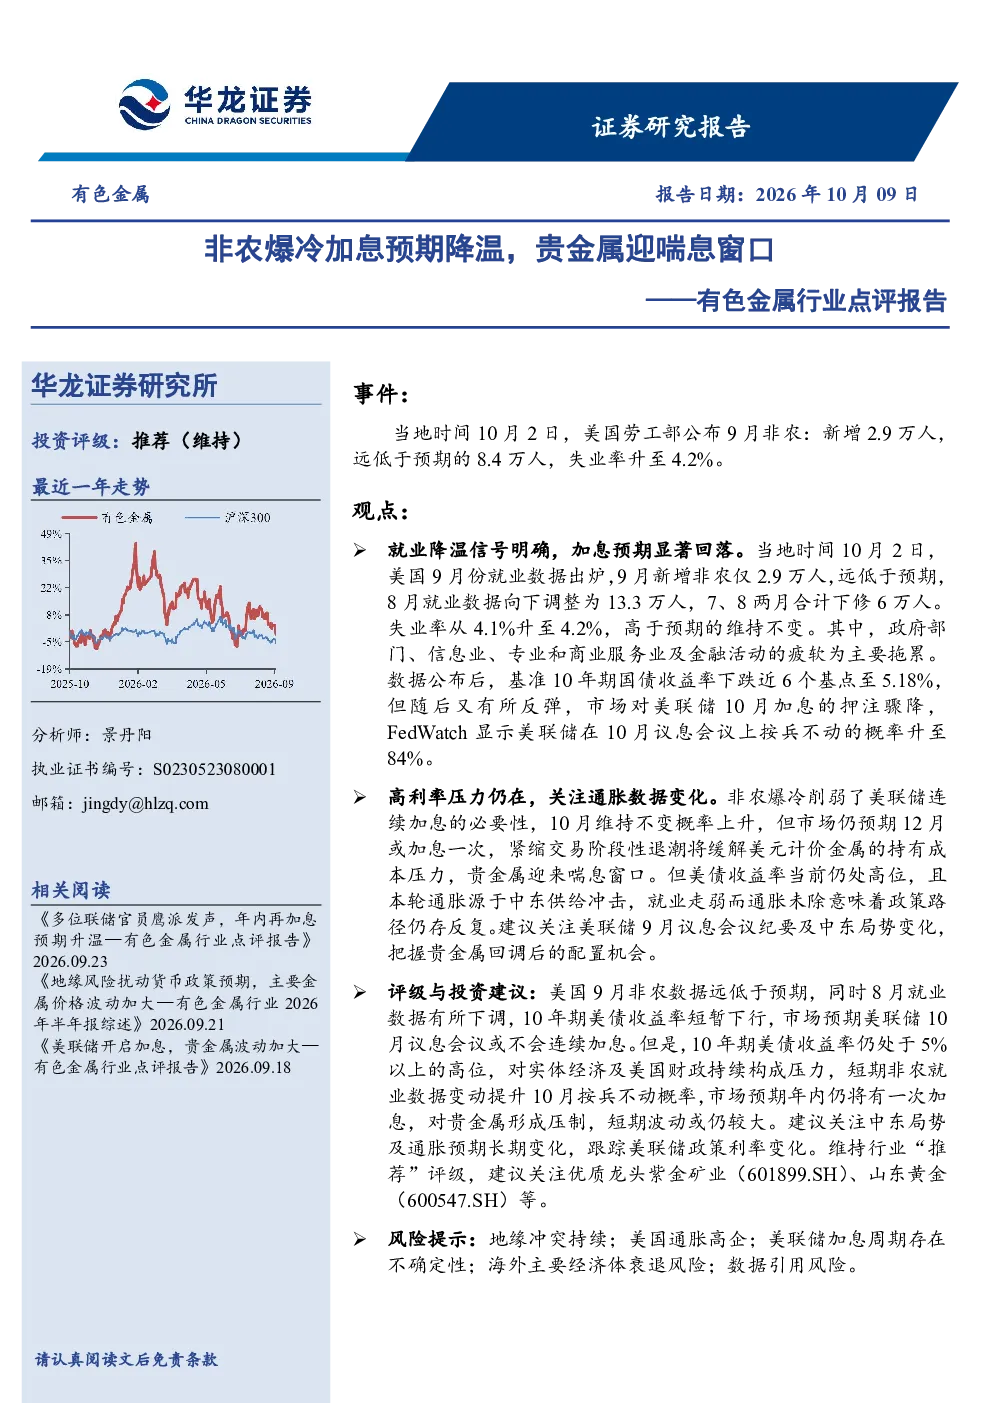
该研报分析了美国9月非农就业数据远低于预期的情况,指出新增就业2.9万人,失业率升至4.2%,8月就业数据向下修正至13.3万人。报告认为就业降温信号明确,显著回落的加息预期,市场预期美联储10月加息概率降至84%。同时强调高利率压力仍在,需关注通胀数据变化,非农爆冷削弱了美联储连续加息的必要性,但美债收益率仍处高位,通胀未除意味着政策路径仍存反复,贵金属迎来喘息窗口,但短期波动或仍较大。
有色金属行业未来发展趋势如何?
有色金属行业发展趋势需关注美联储政策走向。报告指出,美联储10月议息会议按兵不动概率上升,市场仍预期12月或加息一次。紧缩交易阶段性退潮将缓解美元计价金属的持有成本压力,但美债收益率高位和对实体经济压力仍对贵金属形成压制。建议关注中东局势及通胀预期长期变化,跟踪美联储政策利率变化,以把握行业动态。
研报重点分析了哪些方向?
研报重点分析了美国非农就业数据对美联储加息预期的影响,以及高利率环境下贵金属的走势。报告指出,非农数据不及预期削弱了美联储连续加息的必要性,但美债收益率仍处高位,通胀未除意味着政策路径仍存反复,贵金属迎来喘息窗口,但短期波动或仍较大。同时,报告建议关注中东局势及通胀预期长期变化,跟踪美联储政策利率变化。
当前市场现状如何判断?
当前市场现状表现为就业降温信号明确,加息预期显著回落。美国9月非农就业数据远低于预期,新增就业2.9万人,失业率升至4.2%,8月就业数据向下修正至13.3万人。政府部门、信息业、专业和商业服务业及金融活动疲软,市场预期美联储10月加息概率降至84%。高利率压力仍在,需关注通胀数据变化,美债收益率仍处高位,通胀未除意味着政策路径仍存反复,贵金属迎来喘息窗口,但短期波动或仍较大。
研报提到了哪些风险提示?
研报提示了多项风险,包括地缘冲突持续可能影响全球市场稳定;美国通胀高企可能迫使美联储继续加息;美联储加息周期存在不确定性,政策转向可能带来市场波动;海外主要经济体衰退风险可能传导至国内市场;数据引用风险可能导致分析结果偏差。建议投资者密切关注这些风险因素,谨慎评估投资决策。