猜你想问
万联晨会研报核心内容有哪些?
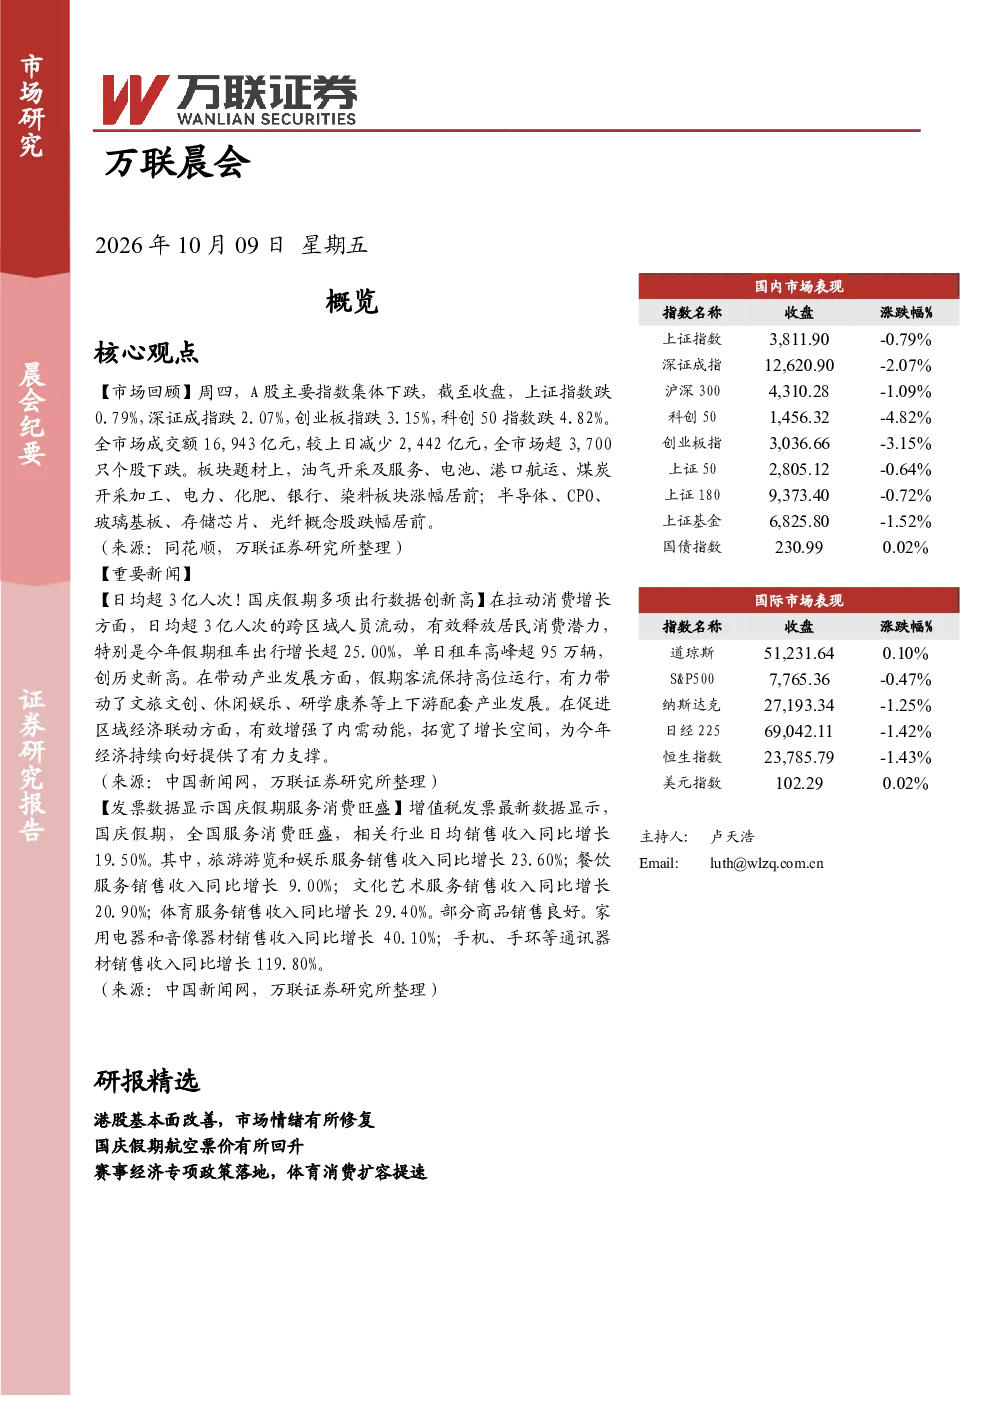
万联晨会研报显示A股主要指数集体下跌,上证指数跌0.79%,深证成指跌2.07%,创业板指跌3.15%,科创50指数跌4.82%。成交额减少,超3,700只个股下跌。油气开采及服务、电池等板块涨幅居前,半导体、CPO等板块跌幅居前。港股方面,基本面改善,市场情绪修复,恒生综合指数预测EPS上修5.02%,南向资金净买入额增加。交运行业指数微涨,航空运输指数涨幅居前,国庆票价均价同比+12.4%。体育赛事经济政策落地,供给扩容与场景融合双线并进,赛事运营环节核心受益。
报告关注哪些赛道/行业发展趋势?
报告建议关注受益于低估值优势的高股息/红利资产,受益于基本面改善及供给约束下景气度改善的顺周期行业,以及中长期主线下弹性配置AI产业链。此外,交运行业受供给偏紧支撑票价回暖,体育赛事经济政策推动供给扩容与场景融合,运动器材与场地材料中长期有望受益。
报告重点分析了哪些方向?
报告重点分析了A股及港股市场表现,指出A股主要指数下跌,板块轮动明显。港股基本面改善,市场情绪修复,盈利预测上修,流动性有望提升。交运行业航空运输指数涨幅居前,体育赛事经济政策明确,赛事运营环节核心受益。
当前市场现状如何判断?
当前市场现状显示A股主要指数集体下跌,成交额减少,板块轮动明显。港股市场情绪有所修复,盈利预测上修,流动性有望改善。交运行业受供给偏紧支撑票价回暖,体育赛事经济政策推动消费扩容提速。
研报提示哪些风险因素?
研报提示的风险因素包括地缘局势波动、海外经济衰退风险、美联储政策超预期收紧、香港地区经济表现不及预期风险。此外,体育赛事经济政策落地存在配套细则不及预期风险,赛事举办安全及突发公共事件风险,宏观经济恢复不及预期风险。