猜你想问
这份原油早报的核心内容是什么?
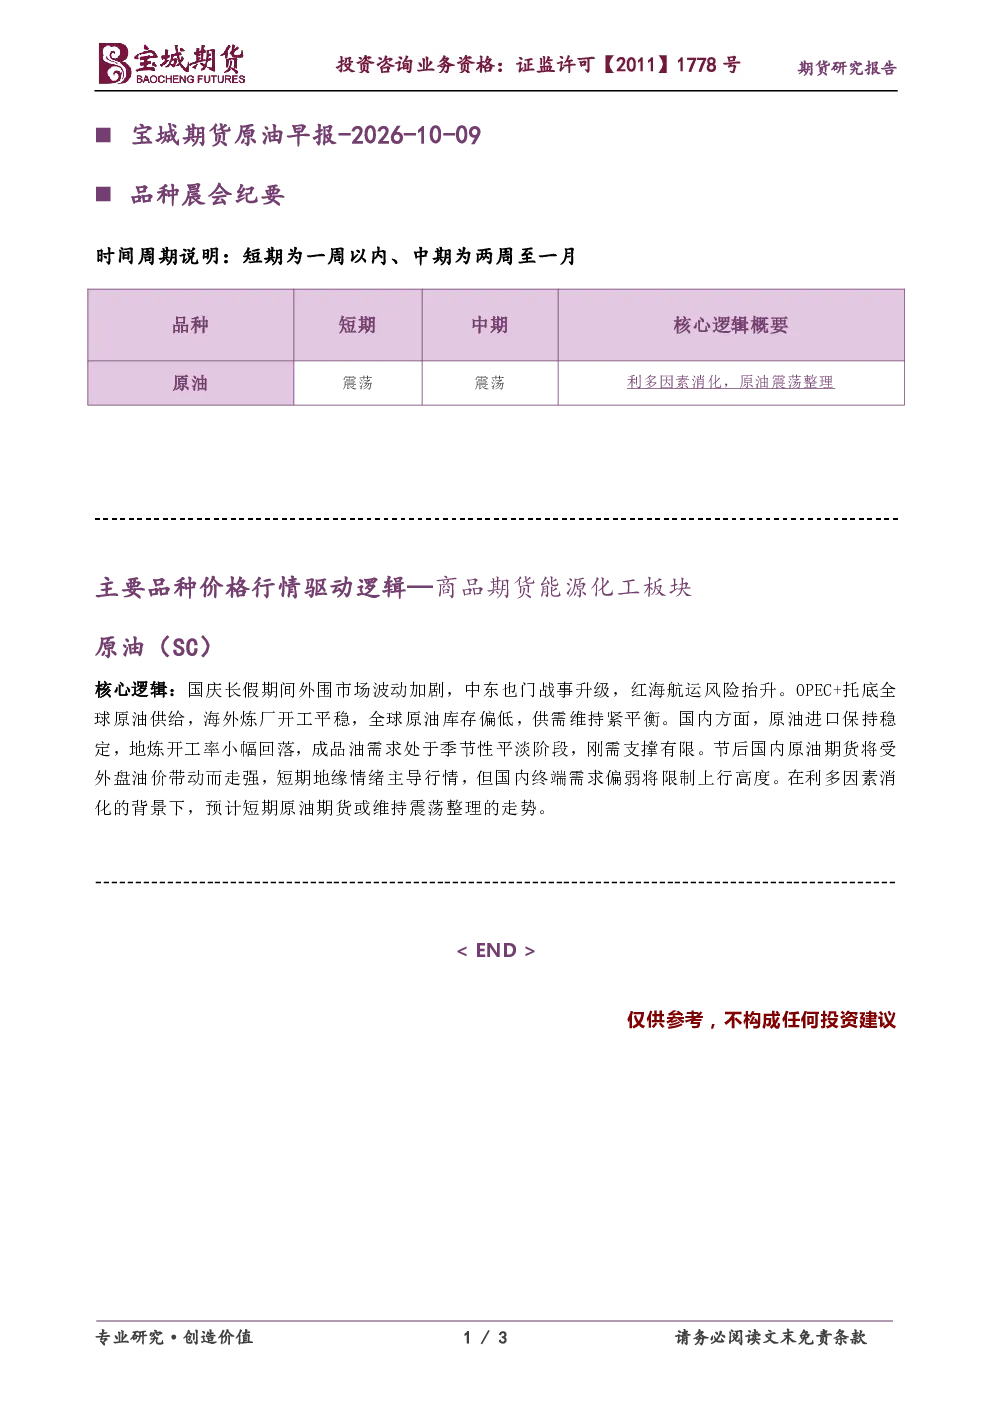
这份原油早报的核心内容分析了国庆长假期间全球原油市场的供需平衡状况。报告指出,外围市场波动加剧,中东也门战事升级导致红海航运风险抬升,OPEC+通过托底全球原油供给来应对这一局面。同时,海外炼厂开工保持平稳,全球原油库存偏低,维持紧平衡状态。国内原油进口稳定,但地炼开工率小幅回落,成品油需求呈现季节性平淡,刚需支撑有限。这些因素共同构成了当前原油市场的供需格局。
原油行业未来发展趋势如何?
原油行业未来发展趋势的分析需关注全球地缘政治动态与经济周期变化。中东地区的政治稳定性对全球原油供给具有重要影响,而红海航运风险的增加可能进一步推高运输成本。OPEC+的产量策略将直接影响市场供给预期。从需求端看,全球经济增长前景、主要经济体货币政策以及能源转型进程都将对原油需求产生深远影响。国内地炼行业的产能调整与成品油消费结构变化也是重要观察点。综合来看,原油行业未来将面临多重不确定性因素的挑战。
这份报告重点分析了哪些方向?
这份报告重点分析了全球原油市场的供需平衡状况以及短期价格走势。在供给端,报告关注了OPEC+的产量政策、中东地区的地缘政治风险以及红海航运安全等因素对全球原油供给的影响。在需求端,报告分析了海外炼厂的开工情况、全球原油库存水平以及国内地炼行业的产能变化和成品油需求季节性特征。此外,报告还探讨了节后国内原油期货的走势,指出其将受外盘油价带动,但国内终端需求偏弱将限制上行高度,预计短期维持震荡整理。
当前原油市场处于什么状态?
当前原油市场处于供需紧平衡状态,但存在多重不确定性因素。从供给端看,OPEC+通过稳定产量政策为市场提供支撑,但中东地区的地缘政治风险,特别是也门战事升级和红海航运风险抬升,给全球原油供给带来了潜在波动。从需求端看,全球原油库存偏低,但海外炼厂开工平稳,国内地炼开工率小幅回落,成品油需求季节性平淡,刚需支撑有限。整体而言,市场在利多因素与利空因素的交织下维持紧平衡,短期价格走势将受地缘情绪和需求预期共同影响。
这份研报有哪些风险提示?
这份研报提示投资者关注全球原油市场的多重风险因素。首先,中东地区的地缘政治局势存在不确定性,战事升级或外交冲突可能引发原油供给中断或价格剧烈波动。其次,红海航运风险的增加可能导致运输成本上升,进一步推高油价。第三,OPEC+的产量政策调整可能对市场预期产生重大影响。第四,全球经济复苏前景不明朗可能抑制原油需求增长。最后,国内地炼行业的产能变化和成品油需求季节性波动也可能对市场产生影响。投资者在决策时需充分考虑这些风险因素。