猜你想问
中国央行增持黄金对金价有何影响?
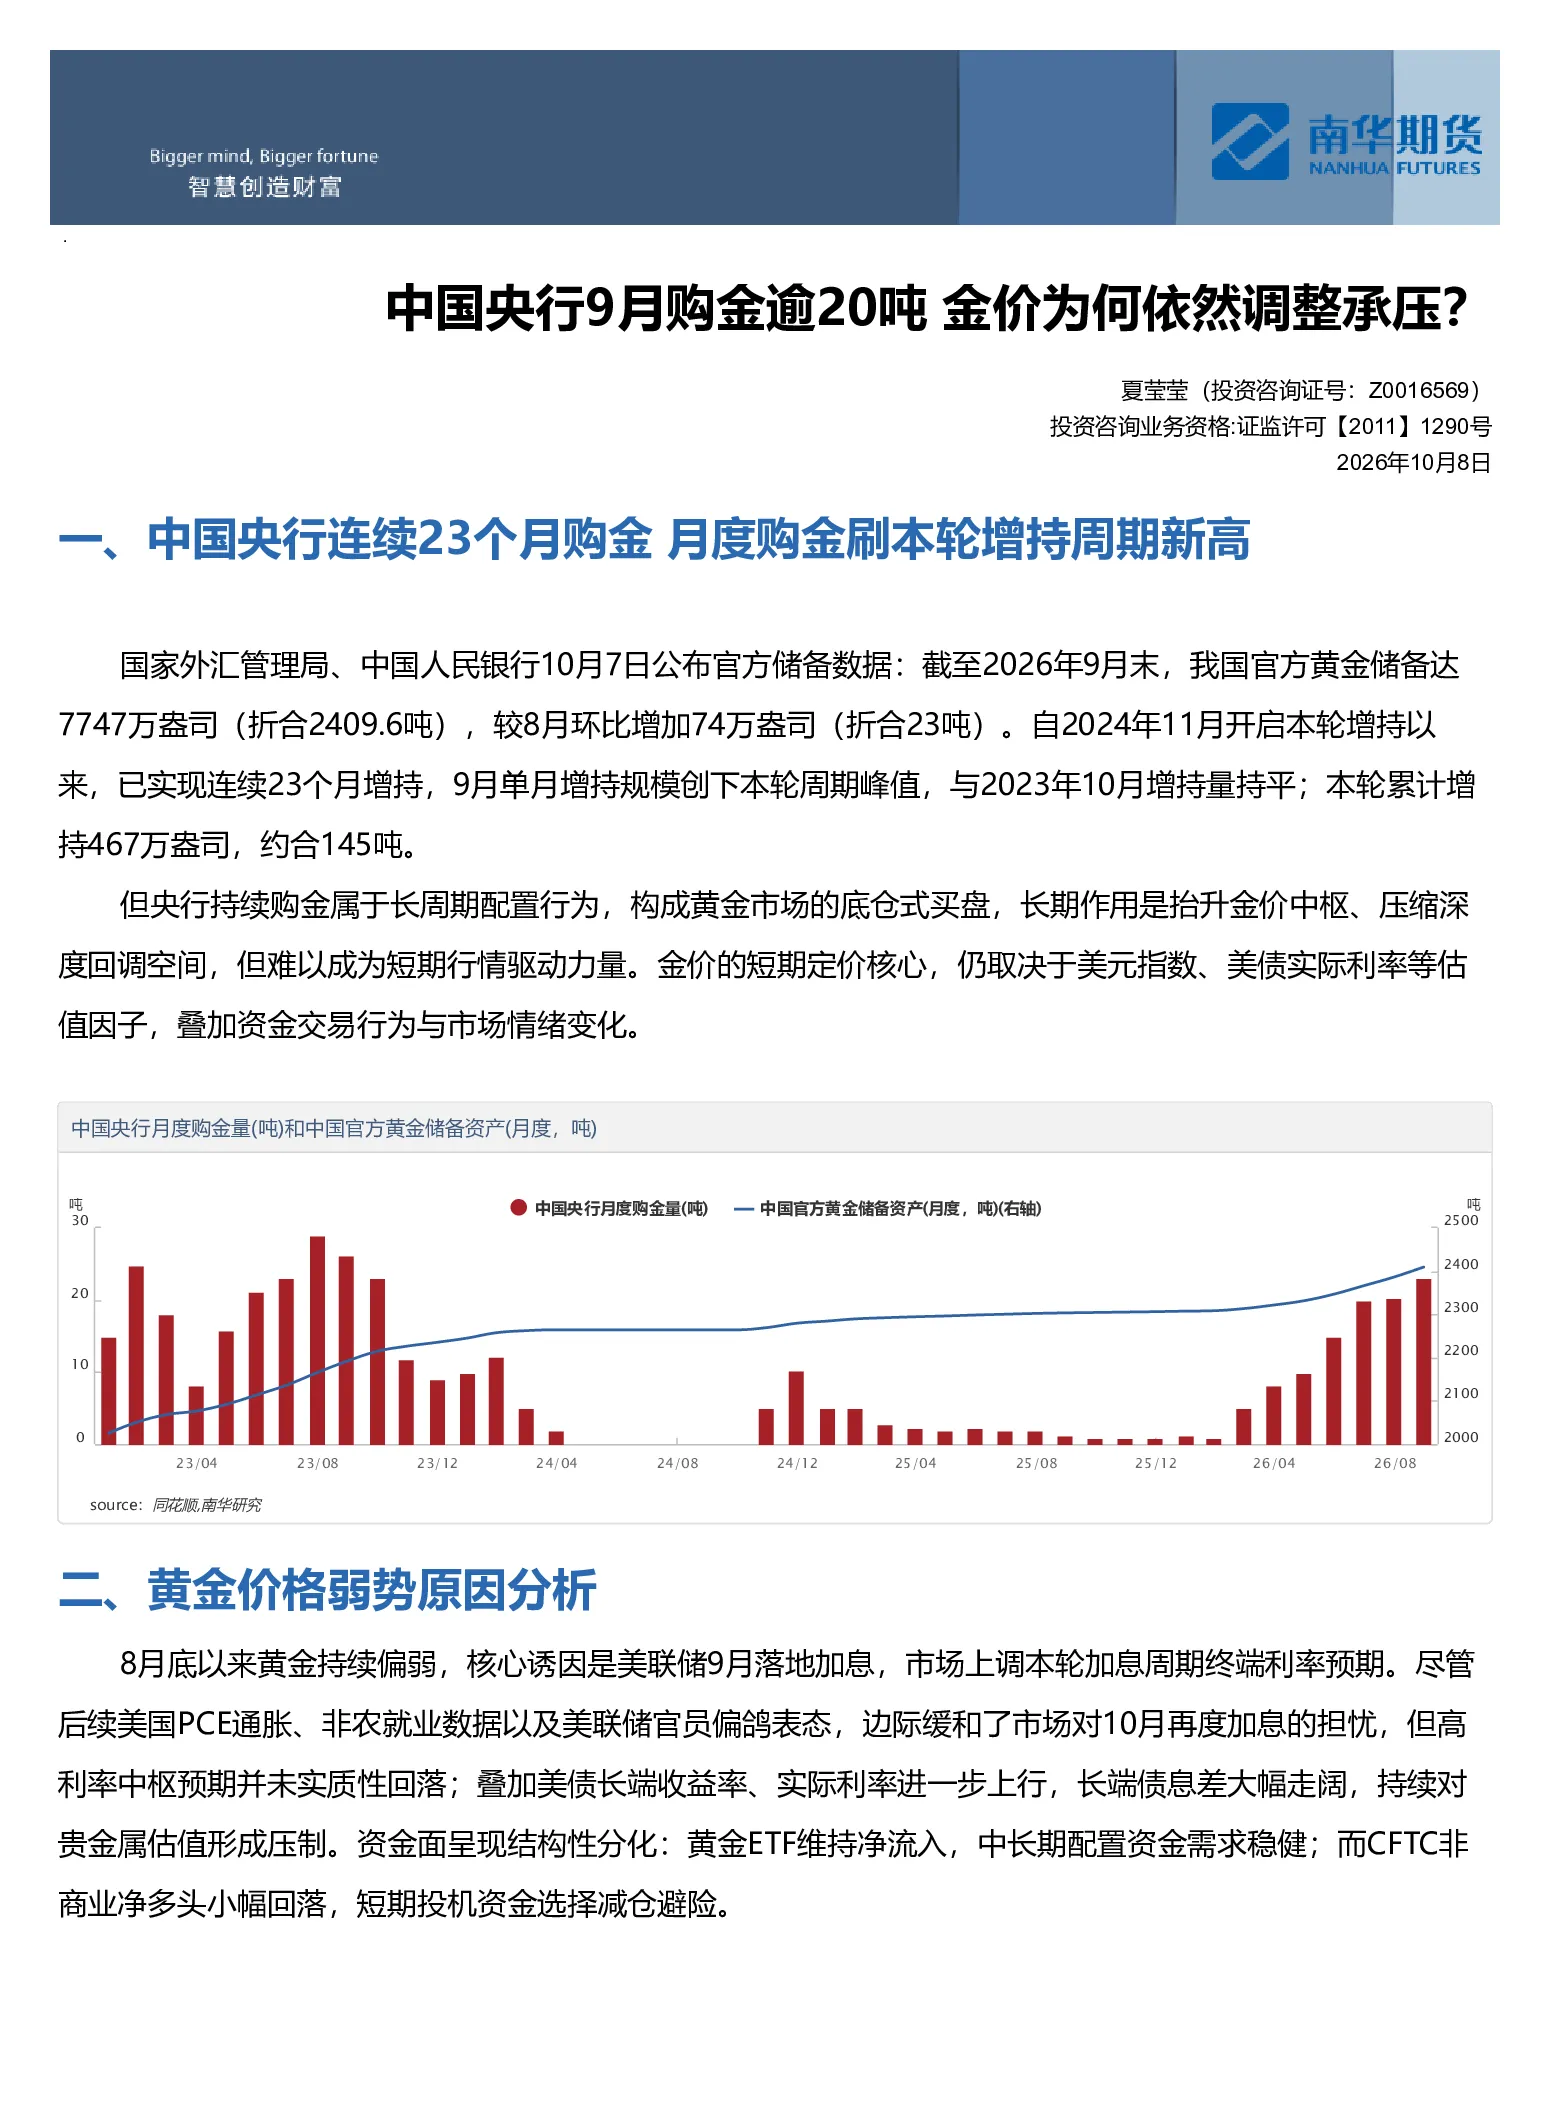
中国央行连续23个月购金,9月单月增持创本轮周期新高,显示长周期配置行为对金价中枢有支撑作用。但短期金价仍受美元指数、美债实际利率等估值因子影响,这些因素共同压制金价。尽管央行购金提供支撑,但市场需关注美元指数与美债实际利率的波动,这些因素是当前压制贵金属价格的核心主线。
影响当前金价承压的关键因素有哪些?
当前金价承压主要受美元指数与美债实际利率影响。自8月底以来,美元指数持续走强,美债实际利率接近3%,共同对金价形成压制。驱动逻辑分阶段拆解:8月底至9月下旬,美联储加息预期升温推升美债利率;9月底至今,美债期限溢价上行成为核心矛盾,美国经济韧性、油价高企推升中长期通胀预期,全球债市共振及主权财政风险也加剧了这一压力。
未来黄金价格走势如何分析?
未来黄金价格走势需关注加息预期变化及股债汇市场动态。市场已充分计价至明年年底美联储再加息3次以上,加息预期继续恶化的空间较小,本轮回调可视为逢低布局机会。黄金进一步回调空间有限,但短期仍承压。金价向上突破需等待加息预期显著降温或股债汇市场出现负反馈。预计黄金年内行情大概率维持区间震荡,上方核心阻力看至4700。
当前黄金市场资金流向如何?
当前黄金市场资金流向呈现结构性分化。黄金ETF维持净流入,中长期配置资金需求稳健,显示部分投资者仍看好黄金的长期配置价值。CFTC非商业净多头小幅回落,短期投机资金减仓避险。这种分化表明市场对黄金的短期情绪偏谨慎,但长期配置需求依然存在。投资者需关注资金流向的变化,以判断市场情绪的演变。
投资黄金需注意哪些风险?
投资黄金需注意高利率环境下的估值压力及宏观经济风险。当前高利率环境下,美债长端收益率持续上行对贵金属估值形成压制。此外,美国经济韧性、油价高企推升中长期通胀预期,可能进一步加剧利率上升压力。全球债市共振及主权财政风险也可能对金价产生不利影响。投资者需密切关注美元指数、长端美债收益率及宏观经济数据变化,以评估投资风险。