猜你想问
这份研报主要分析了希音的哪些核心业务模式?
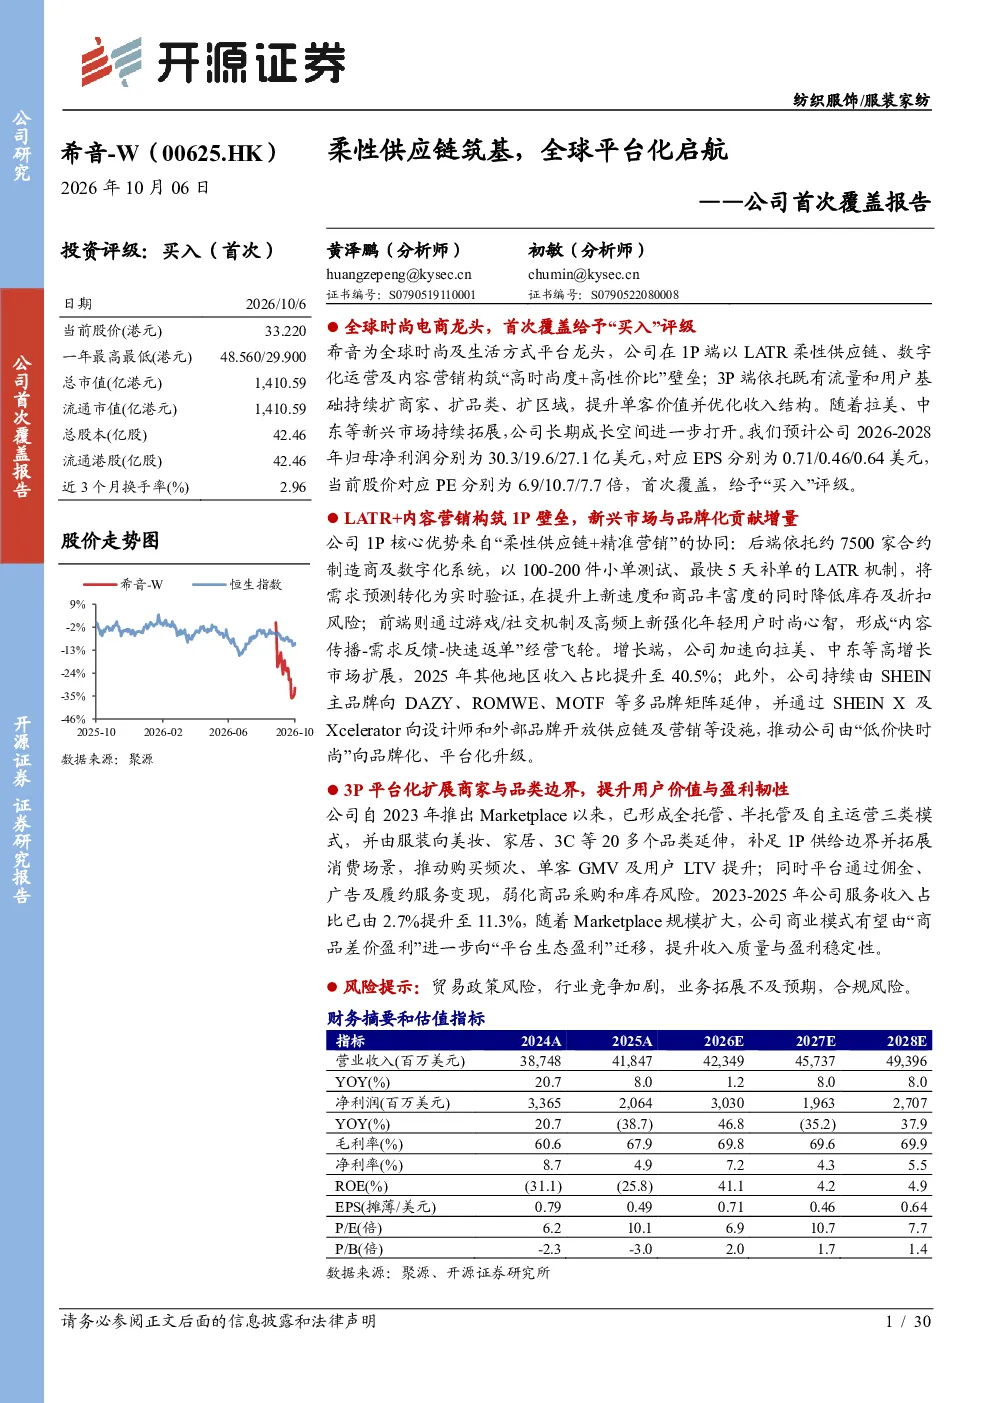
本报告重点分析了希音的1P自营和3P商城业务模式。1P自营聚焦服装等时尚品类,通过LATR柔性供应链、数字化运营及内容营销构筑竞争优势;3P商城通过Marketplace引入第三方品牌商家,提供平台运营、流量分发等服务。LATR模式解决了时尚行业的库存和折扣风险问题,而3P业务则通过消费场景扩充和本地化履约提升用户价值,优化收入结构。
全球时尚行业的线上发展趋势如何?
全球时尚行业线上增速高于整体,服装品类线上化持续推进。行业需要“快”和“准”,小单快反模式通过验证需求提升匹配效率,降低库存风险。成熟市场线上消费习惯深化,欧美市场增速稳健,拉美、东南亚等新兴市场线上化加速。中国制造供给优势持续释放,为跨境电商发展提供动力。
研报对希音1P业务的分析重点是什么?
研报重点分析了希音1P业务的LATR模式、精准营销、新兴市场拓展和品牌化升级。LATR模式通过小单快反解决库存和折扣风险,精准营销抓住Z世代消费趋势,新兴市场拓展聚焦拉美、中东等电商渗透率低的市场,品牌化升级通过多品牌矩阵提升单客价值。
当前跨境电商市场的现状如何?
全球电商市场持续扩容,线上消费仍处长期渗透阶段。成熟市场线上消费习惯深化,欧美市场增速稳健,新兴市场线上化加速。中国制造供给优势明显,跨境电商发展动能增强。行业竞争激烈,企业需通过柔性供应链、数字化运营和本地化履约提升竞争力。
研报提示了哪些主要风险?
研报提示的主要风险包括贸易政策风险、行业竞争加剧、合规风险和业务拓展不及预期。贸易政策变化可能影响跨境业务,行业竞争加剧可能压缩利润空间,合规风险需持续关注,业务拓展若不及预期可能影响收入增长。
你可能感兴趣
北交所首次覆盖报告:深化“自主生产+协同制造”柔性模式,打造机械零部件平台化公司
开源证券2024-06-18
商贸零售:SHEIN招股书梳理:柔性供应链筑牢壁垒,平台化与全球化拓展增长空间
商贸零售国盛证券2026-07-29
公司首次覆盖报告:内容营销领军者,新兴平台、出海、AI助力再启航
文化传媒开源证券2025-01-13
公司首次覆盖报告:产品技术为基,集成灶龙头营销品牌加码再启航
家用电器开源证券2022-04-11
公司首次覆盖报告:新能源新机遇,全球制冷元器件龙头二次启航
家用电器开源证券2022-01-07
公司首次覆盖报告:新一轮涨价周期开启,全球面板龙头迎风启航
电子设备开源证券2020-07-11
供应链+数字化为基抢滩下沉,“大店+品类+品牌”拓展迈步第二个万店目标——公司首次覆盖报告
开源证券2026-02-28
公司首次覆盖报告:贸易剥离+产能加码,全球PDH龙头启航
化石能源开源证券2021-03-25
港股公司首次覆盖报告:深筑研发+消费双壁垒,打造领先一体化皮肤学平台
开源证券2024-03-06
公司首次覆盖报告:全球线上时尚领域龙头,LATR深筑壁垒,商业模式持续进化
信达证券2026-09-21