猜你想问
华海药业2026年三季报业绩预告的主要内容包括哪些?
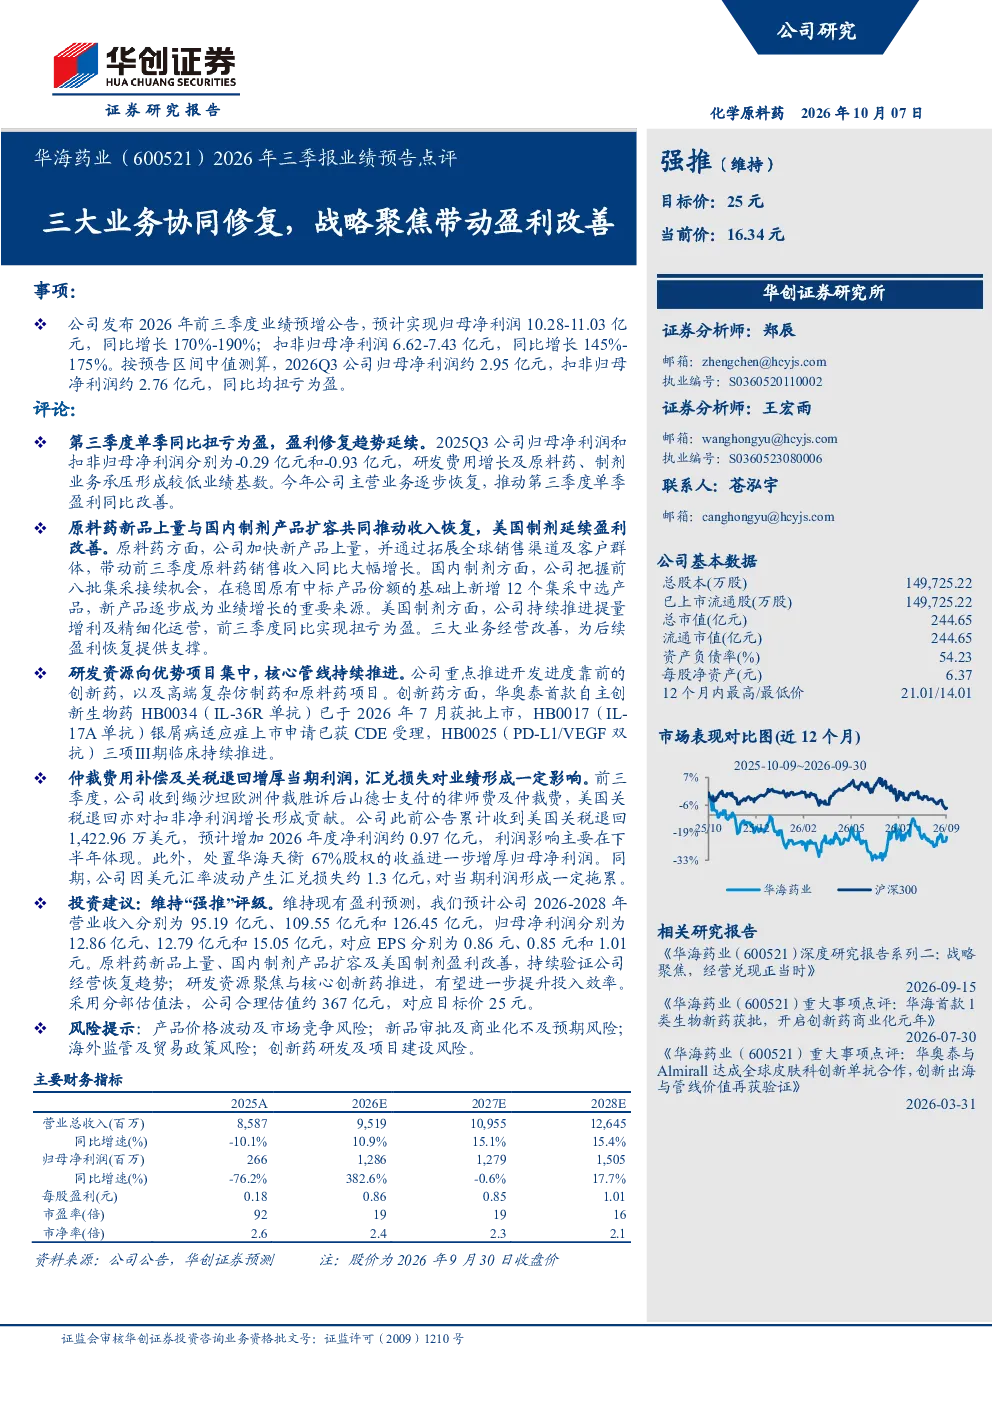
华海药业2026年前三季度业绩预增公告显示,预计归母净利润10.28-11.03亿元,同比增长170%-190%;扣非归母净利润6.62-7.43亿元,同比增长145%-175%。第三季度单季同比扭亏为盈,盈利修复趋势延续。报告核心在于三大业务协同修复,原料药新品上量与国内制剂产品扩容共同推动收入恢复,美国制剂延续盈利改善。研发聚焦于优势项目,创新药如HB0034、HB0017、HB0025等进展顺利。仲裁费用补偿及关税退回增厚当期利润,但汇兑损失对业绩形成一定影响。
华海药业所处赛道/行业的发展趋势如何?
华海药业所处赛道为医药制造业,特别是原料药和创新药领域。当前行业发展趋势显示,随着国内医药政策的支持和新药研发投入的增加,创新药企迎来发展机遇。原料药方面,全球需求稳定,但竞争加剧。华海药业通过聚焦优势项目、推进创新药研发,以及优化国内制剂产品线,正积极适应行业变化。美国制剂业务的盈利改善也表明其在国际市场具备一定竞争力。未来,行业集中度提升和研发创新将是关键竞争因素。
华海药业的报告重点分析了哪些方向?
华海药业的报告重点分析了三大业务协同修复的成效,包括原料药新品上量、国内制剂产品扩容以及美国制剂业务的盈利改善。研发方向上,报告强调了研发资源向优势项目的集中,核心管线如HB0034、HB0017、HB0025等进展顺利,体现了公司在创新药领域的布局。财务方面,报告分析了仲裁费用补偿、关税退回对利润的增厚作用,以及汇兑损失的影响。此外,报告还评估了公司未来几年的业绩预期和估值水平。
当前华海药业在市场上的表现如何?
华海药业在市场上的表现与其业绩预告密切相关。报告显示公司盈利能力显著提升,前三季度归母净利润大幅增长,Q3单季扭亏为盈,显示出较强的经营修复能力。公司在原料药和创新药领域均有布局,且美国制剂业务盈利改善,表明其具备多元化发展能力。研发管线进展顺利,为未来增长提供动力。不过,报告也指出汇兑损失对当期利润有一定影响,需关注汇率波动风险。综合来看,华海药业在业绩修复和研发进展方面表现积极。
华海药业研报中提示的主要风险有哪些?
华海药业研报中提示的主要风险包括:产品价格波动及市场竞争风险,原料药和制剂市场价格波动可能影响公司盈利;新品审批及商业化不及预期风险,创新药研发存在不确定性,审批和商业化过程可能面临挑战;海外监管及贸易政策风险,美国等海外市场的监管政策变化可能影响公司业务;创新药研发及项目建设风险,研发投入大、周期长,项目建设也可能遇到困难。这些风险需持续关注,可能对公司业绩和未来发展产生影响。