猜你想问
这份研报主要分析了什么内容?
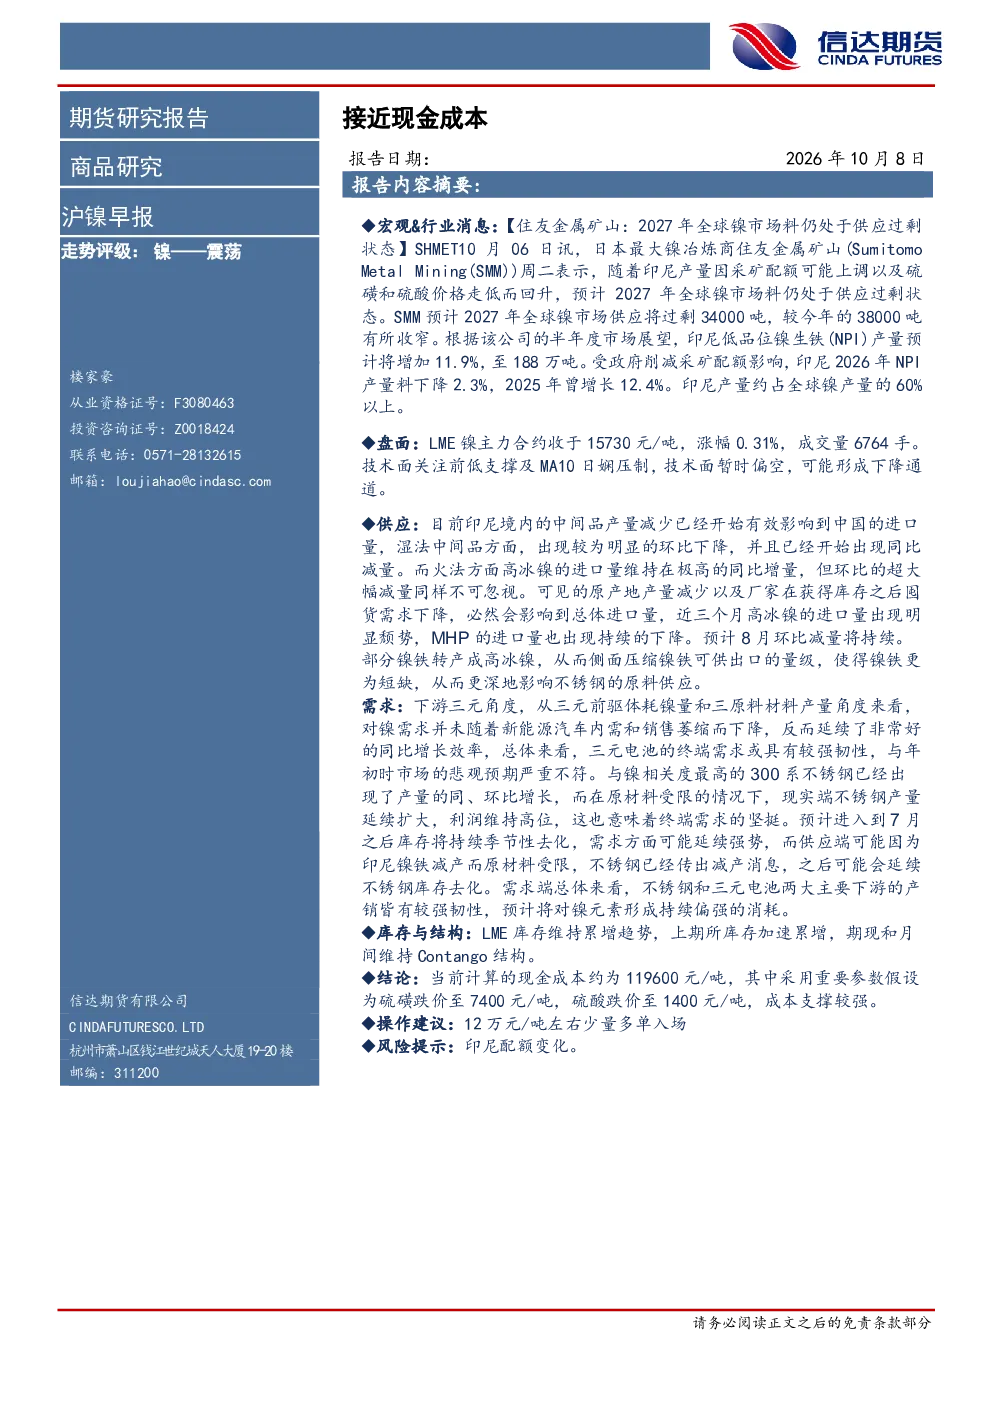
这份研报主要分析了沪镍的走势,包括盘面与技术面、供应端、需求端、库存与结构以及成本支撑等方面。报告指出LME镍主力合约收于15730元/吨,技术面关注前低支撑及MA10日均线压制,供应端印尼镍铁产量减少影响中国进口量,需求端三元电池和300系不锈钢需求韧性强劲,LME和上期所库存累增,现金成本约119600元/吨,成本支撑较强。
镍行业未来发展趋势如何?
镍行业未来发展趋势方面,报告显示印尼镍铁产量减少已影响中国进口量,湿法中间品环比和同比均下降,火法高冰镍进口量同比高增但环比大幅减少。原产地产量减少及厂家囤货需求下降,导致近三个月高冰镍和MHP进口量明显颓势。同时,三元电池需求韧性强劲,前驱体耗镍量和正极材料产量延续高同比增长。300系不锈钢产量同环比增长,原材料受限下产量扩大、利润维持高位,显示终端需求坚挺。
报告重点分析了哪些方面?
报告重点分析了沪镍的供应端和需求端。供应端方面,印尼镍铁产量减少影响中国进口量,湿法中间品环比和同比均下降,火法高冰镍进口量同比高增但环比大幅减少。原产地产量减少及厂家囤货需求下降,导致近三个月高冰镍和MHP进口量明显颓势,预计8月环比减量持续。部分镍铁转产高冰镍,压缩镍铁出口量,加剧不锈钢原料短缺。需求端方面,三元电池需求韧性强劲,前驱体耗镍量和正极材料产量延续高同比增长。300系不锈钢产量同环比增长,原材料受限下产量扩大、利润维持高位,显示终端需求坚挺。
当前镍市场现状如何判断?
当前镍市场现状方面,报告指出LME镍主力合约收于15730元/吨,涨幅0.31%,成交量6764手。技术面关注前低支撑及MA10日均线压制,暂时偏空,可能形成下降通道。LME和上期所库存累增,期现和月间维持Contango结构。成本支撑方面,当前现金成本约119600元/吨(假设硫磺跌至7400元/吨,硫酸跌至1400元/吨),成本支撑较强。
研报提示的主要风险是什么?
研报提示的主要风险是印尼配额变化。印尼镍铁产量减少已影响中国进口量,湿法中间品环比和同比均下降,火法高冰镍进口量同比高增但环比大幅减少。原产地产量减少及厂家囤货需求下降,导致近三个月高冰镍和MHP进口量明显颓势,预计8月环比减量持续。部分镍铁转产高冰镍,压缩镍铁出口量,加剧不锈钢原料短缺。印尼配额政策的变化可能对镍供应产生重大影响。