猜你想问
这份研报主要讲了什么内容?
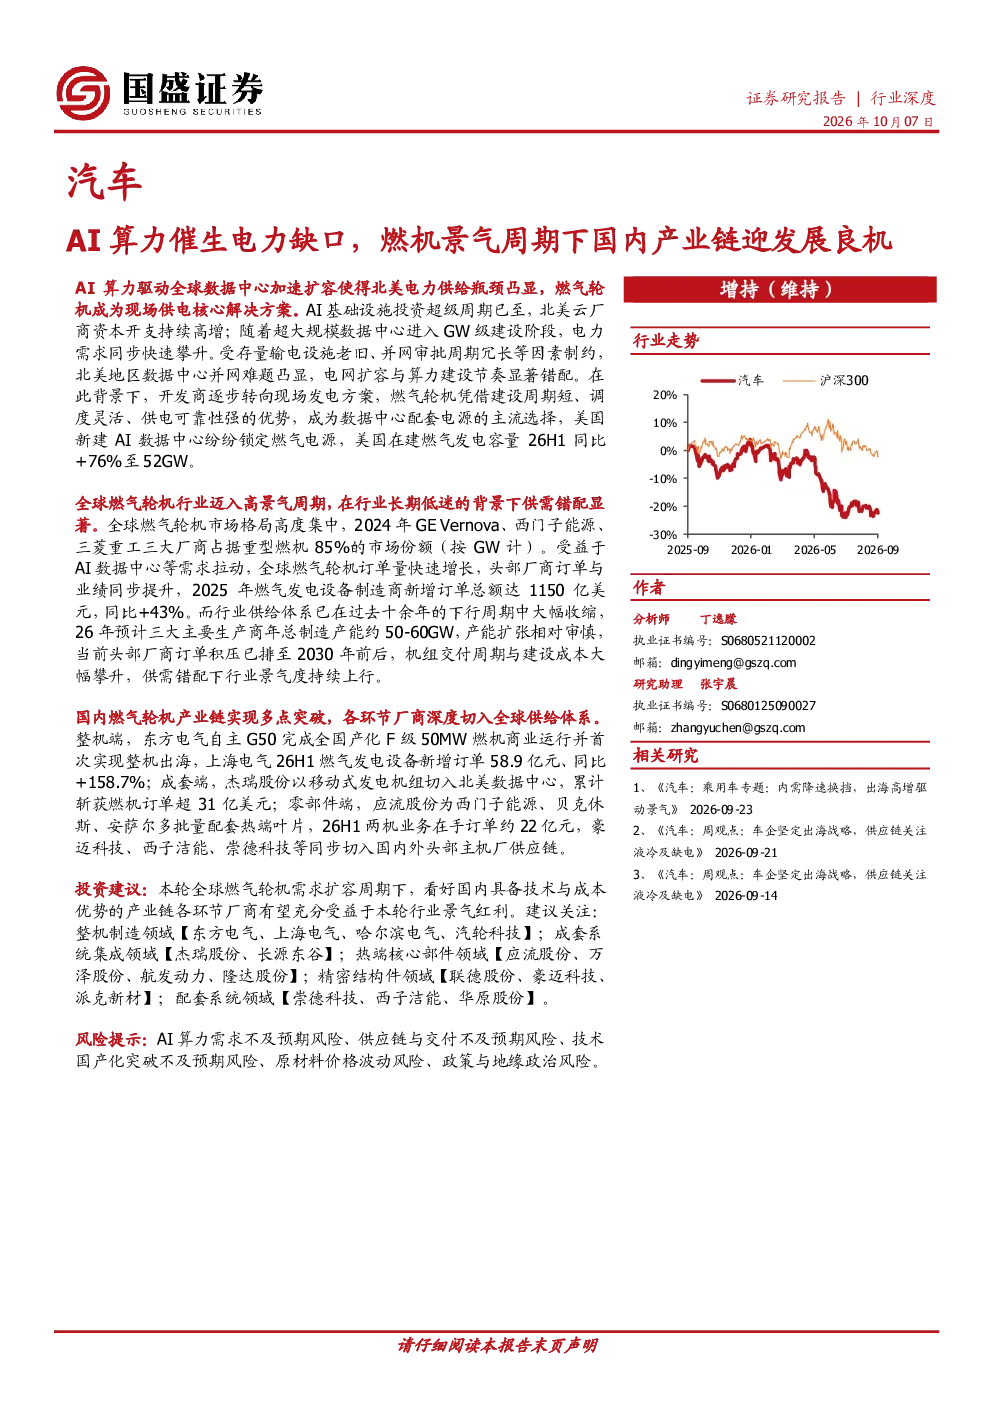
本报告聚焦AI算力对电力需求的催化作用,分析全球数据中心建设扩容趋势及燃气轮机作为配套电源的必要性。报告指出,北美地区因电力缺口强化了现场发电需求,燃气轮机凭借建设周期短、调度灵活等优势成为主流选择。全球燃气轮机行业进入高景气周期,主要厂商订单量快速增长,但行业供给体系因过去下行周期收缩导致产能紧张。国内产业链在整机、核心部件及控制系统等领域实现多点突破,东方电气、杰瑞股份等在整机领域取得突破,应流股份、万泽股份等在热端部件领域取得进展,崇德科技等在控制系统领域实现突破。看好国内具备技术与成本优势的产业链各环节厂商受益于行业景气红利。
燃气轮机行业未来发展趋势如何?
燃气轮机行业正迎来高景气周期,主要受AI算力需求释放及数据中心建设扩容驱动。全球范围内,云厂商资本开支推动数据中心快速扩容,AI基础设施投资进入超级周期,进一步强化了对燃气轮机的需求。北美地区“缺电”问题加剧了现场发电刚需,燃气轮机凭借其供电可靠性及调度灵活性,成为数据中心配套电源的主流选择。目前全球燃气轮机行业供需错配显著,头部厂商如GE Vernova、西门子能源、三菱重工占据85%市场份额,订单量快速增长。但行业供给体系在过去十余年下行周期中大幅收缩,产能紧张,头部厂商扩产相对谨慎。未来,随着AI算力需求持续释放,燃气轮机行业有望保持高景气度,国内产业链厂商有望在全球供给体系中深度参与并受益。
报告重点分析了哪些国内产业链环节?
报告重点分析了国内燃气轮机产业链各环节的发展情况。在整机及成套系统集成领域,东方电气、上海电气、杰瑞股份等厂商取得突破,具备较强的技术实力和市场竞争力。在热端核心部件、精密结构件与铸件领域,应流股份、万泽股份、联德股份等厂商取得进展,为燃气轮机高效稳定运行提供关键支撑。在控制系统与核心配套部件领域,崇德科技、西子洁能、华原股份等厂商实现技术突破,提升燃气轮机智能化水平。这些厂商深度切入全球供给体系,凭借技术优势与成本控制能力,有望在本轮行业景气周期中充分受益。
当前燃气轮机市场的供需状况如何?
当前燃气轮机市场呈现供需错配的态势。需求端,受AI算力释放及数据中心建设扩容驱动,全球燃气轮机需求快速增长,北美地区“缺电”问题进一步强化了现场发电刚需,推动订单量持续攀升。供给端,行业供给体系在过去十余年下行周期中大幅收缩,产能紧张,头部厂商如GE Vernova、西门子能源、三菱重工虽占据85%市场份额,但扩产相对谨慎,导致产能捉襟见肘。这种供需矛盾推高了行业景气度,为具备技术优势与成本控制能力的国内产业链厂商提供了发展良机。未来,随着行业供需关系逐步调整,市场格局有望进一步优化。
投资本领域需关注哪些风险?
投资燃气轮机产业链需关注多重风险。首先,行业景气度受宏观经济及能源政策影响较大,若经济下行或能源政策调整,可能影响行业需求。其次,技术迭代速度快,厂商需持续投入研发以保持竞争力,否则可能面临技术落后的风险。此外,产业链各环节存在较强的资本开支压力,若资金链断裂可能影响企业发展。最后,国际市场竞争激烈,国内厂商需应对跨国巨头的技术壁垒与市场优势。投资者需密切关注行业政策变化、技术发展趋势及企业自身经营状况,审慎评估投资风险。