猜你想问
致茂2360.TW第三季度业绩超预期主要得益于哪些业务板块?
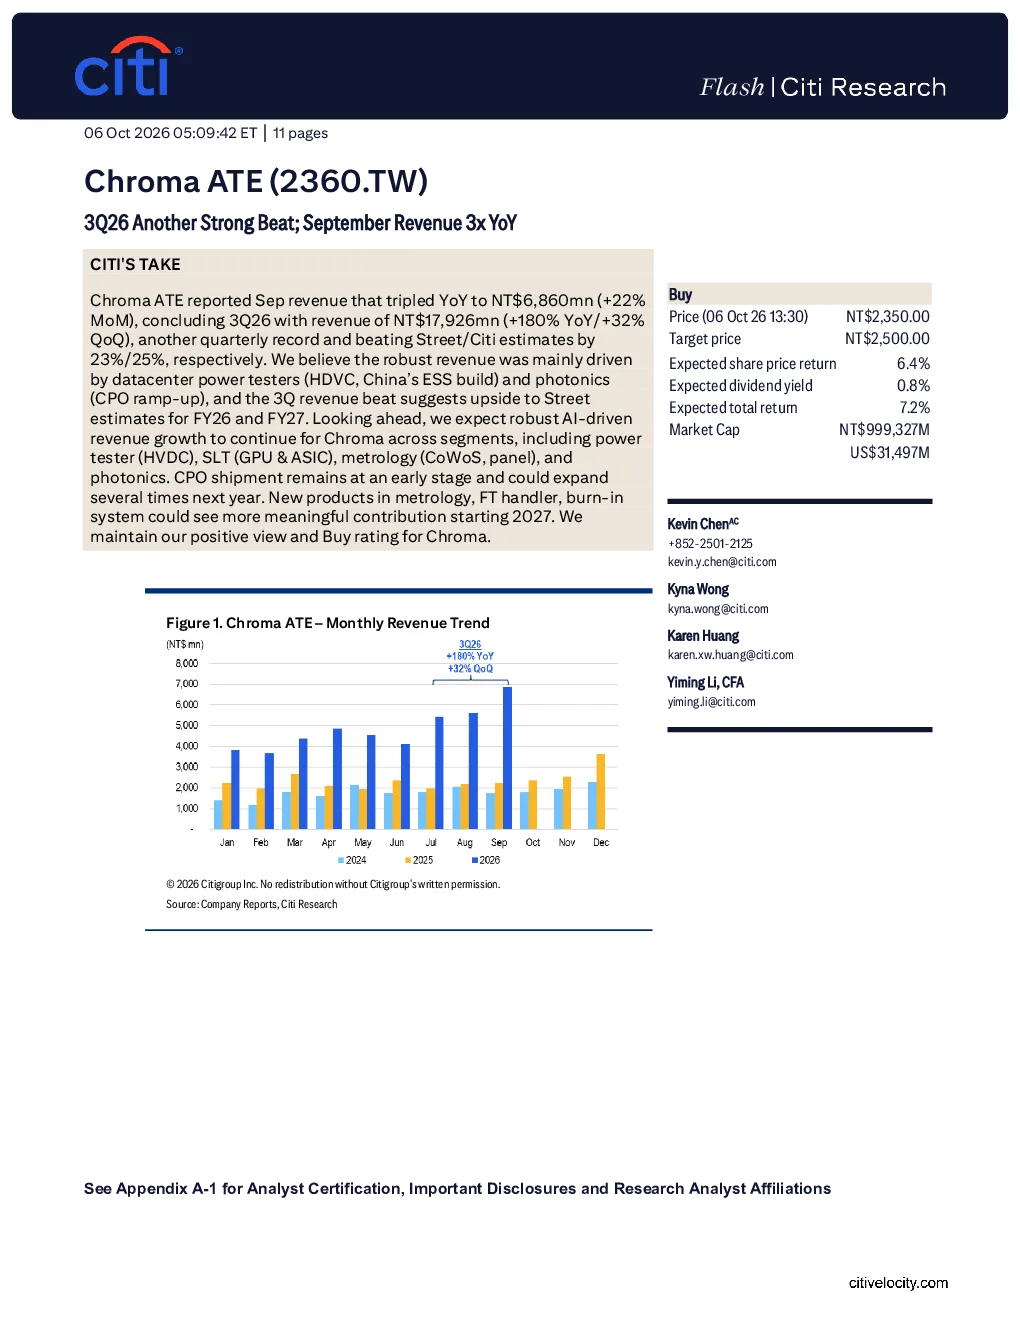
致茂2360.TW在2026年第三季度的业绩表现出色,主要得益于数据中心电源测试仪(HDVC、中国 ESS 建设)和光电(CPO 扩张)。9月份收入同比增长3倍,达到新台币68.6亿元,环比增长22%;第三季度总收入为新台币179.26亿元,同比增长180%,环比增长32%,创下季度新高。这些增长表明公司在关键业务领域的市场拓展和产品创新取得了显著成效,为未来的持续增长奠定了坚实基础。
数据中心电源测试仪和光电业务对致茂2360.TW未来的增长有何意义?
数据中心电源测试仪和光电业务对致茂2360.TW的未来增长具有重要意义。数据中心电源测试仪作为公司核心产品之一,受益于数据中心建设的持续扩张,市场需求旺盛。光电业务则随着CPO市场的快速发展,展现出巨大的增长潜力。公司在这两个领域的领先地位和持续创新,将为其带来稳定的收入增长和市场份额提升,进一步巩固其行业领先地位。
AI行业发展趋势如何影响致茂2360.TW的业务发展?
AI行业的发展趋势对致茂2360.TW的业务发展具有重要影响。公司预计在电源测试仪(HVDC)、SLT(GPU 和 ASIC)、计量(CoWoS、面板)和光电等业务板块将持续受益于AI驱动的收入增长。AI基础设施建设的加速,为这些产品提供了广阔的市场空间。公司凭借其在多个领域的领先技术和市场份额,有望在全球AI扩张中受益,实现业务的持续增长。
当前市场环境下,致茂2360.TW的整体市场表现如何?
当前市场环境下,致茂2360.TW的整体市场表现强劲。公司2026年第三季度的收入增长超预期,创下季度新高,显示出其在多个业务板块的强劲增长势头。公司收入增长主要得益于数据中心电源测试仪和光电业务的快速发展,这些业务与AI基础设施建设紧密相关,市场前景广阔。公司凭借其领先的技术和市场地位,有望在全球AI扩张中受益,实现持续增长。
致茂2360.TW的研报中提示了哪些主要风险?
致茂2360.TW的研报中提示了几个主要风险。首先,AI/CPO增长预期放缓可能导致收入增长不及预期,原因可能是资本支出预期变化或生产瓶颈。其次,SLT需求减少可能影响公司收入,因为GPU产率提升导致周期时间缩短。此外,计量出货不及预期、测试流程变化导致市场份额流失以及外汇风险也是需要关注的因素。这些风险可能影响公司的市场表现和收入增长,投资者需密切关注市场动态。