猜你想问
致茂电子2Q业绩超出预期主要得益于哪些因素?
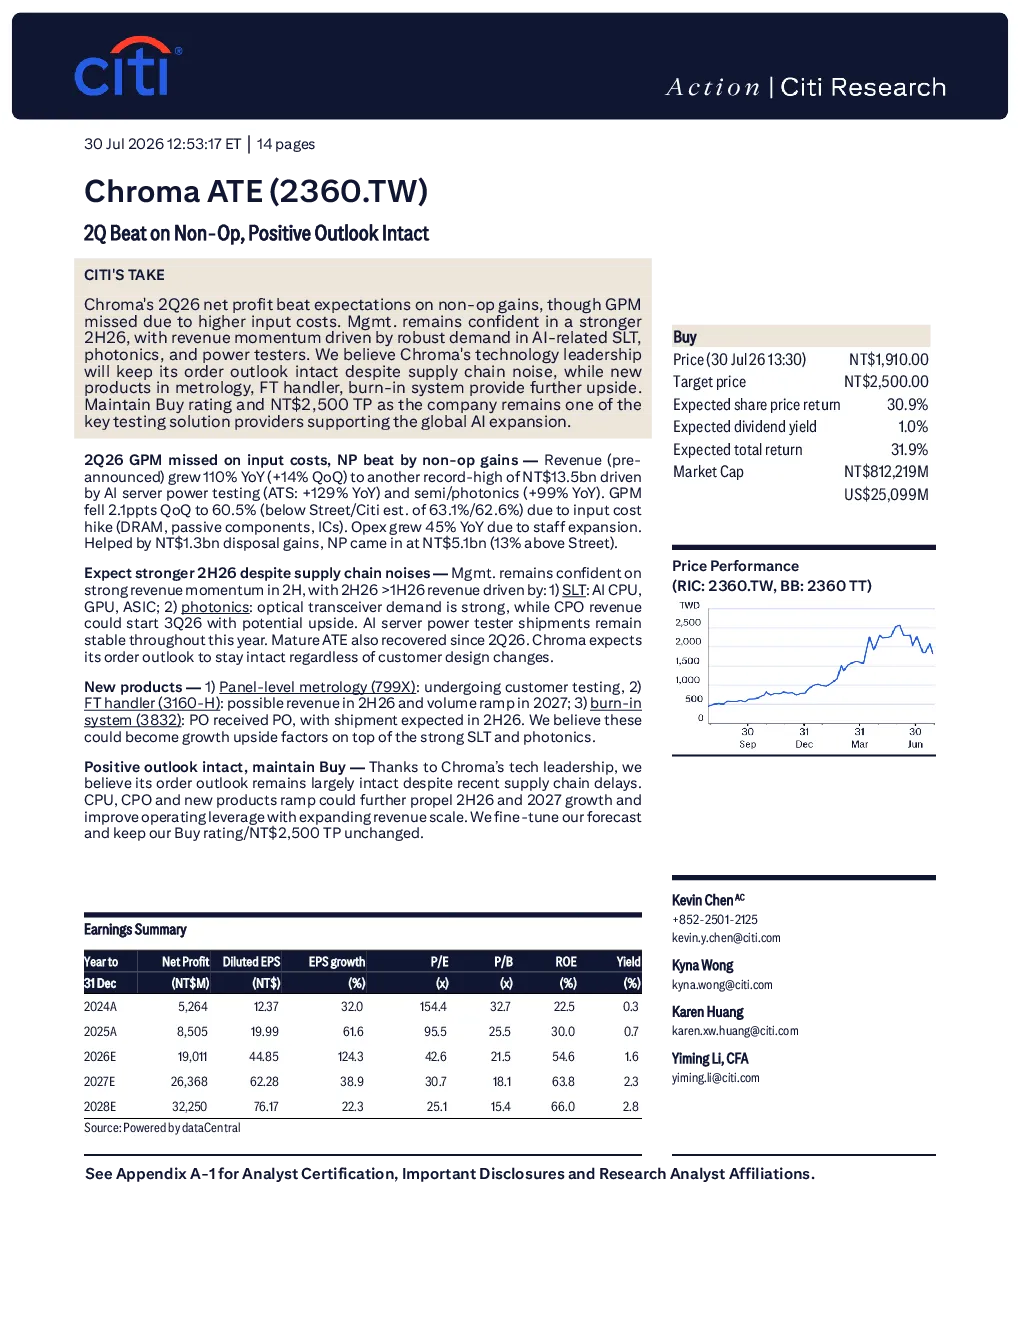
致茂电子2026年第二季度业绩超出预期,主要得益于非经营性收益带动净利润增长。收入同比增长110%(环比增长14%),达到创纪录的135亿新台币,主要受AI服务器电源测试(增长129%)和半导体/光电(增长99%)推动。公司管理层对下半年保持乐观,预计收入将延续强劲势头,主要受AI相关SLT、光电和电源测试设备的强劲需求驱动。新产品在计量、FT处理器和烧录系统方面的推出也将提供进一步的增长动力。
AI行业发展趋势如何影响致茂电子的业务?
AI行业发展趋势对致茂电子的业务有显著影响。公司收入主要受AI相关SLT、光电和电源测试设备的强劲需求驱动。AI CPU、GPU、ASIC等SLT需求强劲,推动AI服务器电源测试器出货量保持稳定。光学收发器需求强劲,CPO收入可能在2026年第三季度开始贡献收入。此外,公司新产品如面板级计量(799X)、FT处理器(3160-H)和烧录系统(3832)的推出,将进一步受益于AI行业的扩张,提供增长动力。
报告重点分析了致茂电子的哪些方面?
报告重点分析了致茂电子的业绩表现、行业发展趋势和未来展望。业绩方面,报告指出收入同比增长110%,净利润同比增长13%,主要得益于非经营性收益和AI相关业务的强劲需求。行业发展趋势方面,报告强调AI相关SLT、光电和电源测试设备的强劲需求,以及公司新产品在计量、FT处理器和烧录系统方面的推出。未来展望方面,报告预计2026年下半年收入将强于上半年,主要受SLT、光电、AI服务器电源测试器和成熟ATE等因素驱动。
当前市场对致茂电子的判断是什么?
当前市场对致茂电子的判断是积极乐观。Citibank认为致茂电子的技术领先地位将使其订单前景保持稳定,即使供应链出现噪音。公司收入和净利润均实现显著增长,主要受AI相关业务驱动。新产品如面板级计量、FT处理器和烧录系统的推出,将进一步推动增长。市场预计公司2026年下半年收入将强于上半年,CPU、CPO和新产品的规模扩张将进一步推动2026年下半年和2027年的增长。
投资致茂电子需要关注哪些风险?
投资致茂电子需要关注的主要风险包括原材料成本上升对毛利率的影响。报告指出,毛利率环比下降2.1个百分点至60.5%,主要由于原材料成本上升。此外,营业费用同比增长45%,主要由于员工扩张。虽然公司管理层对下半年保持乐观,但市场波动和供应链问题也可能影响业绩表现。投资者需要关注公司成本控制和运营效率,以及行业竞争格局的变化。