猜你想问
这份研报的核心内容是什么?
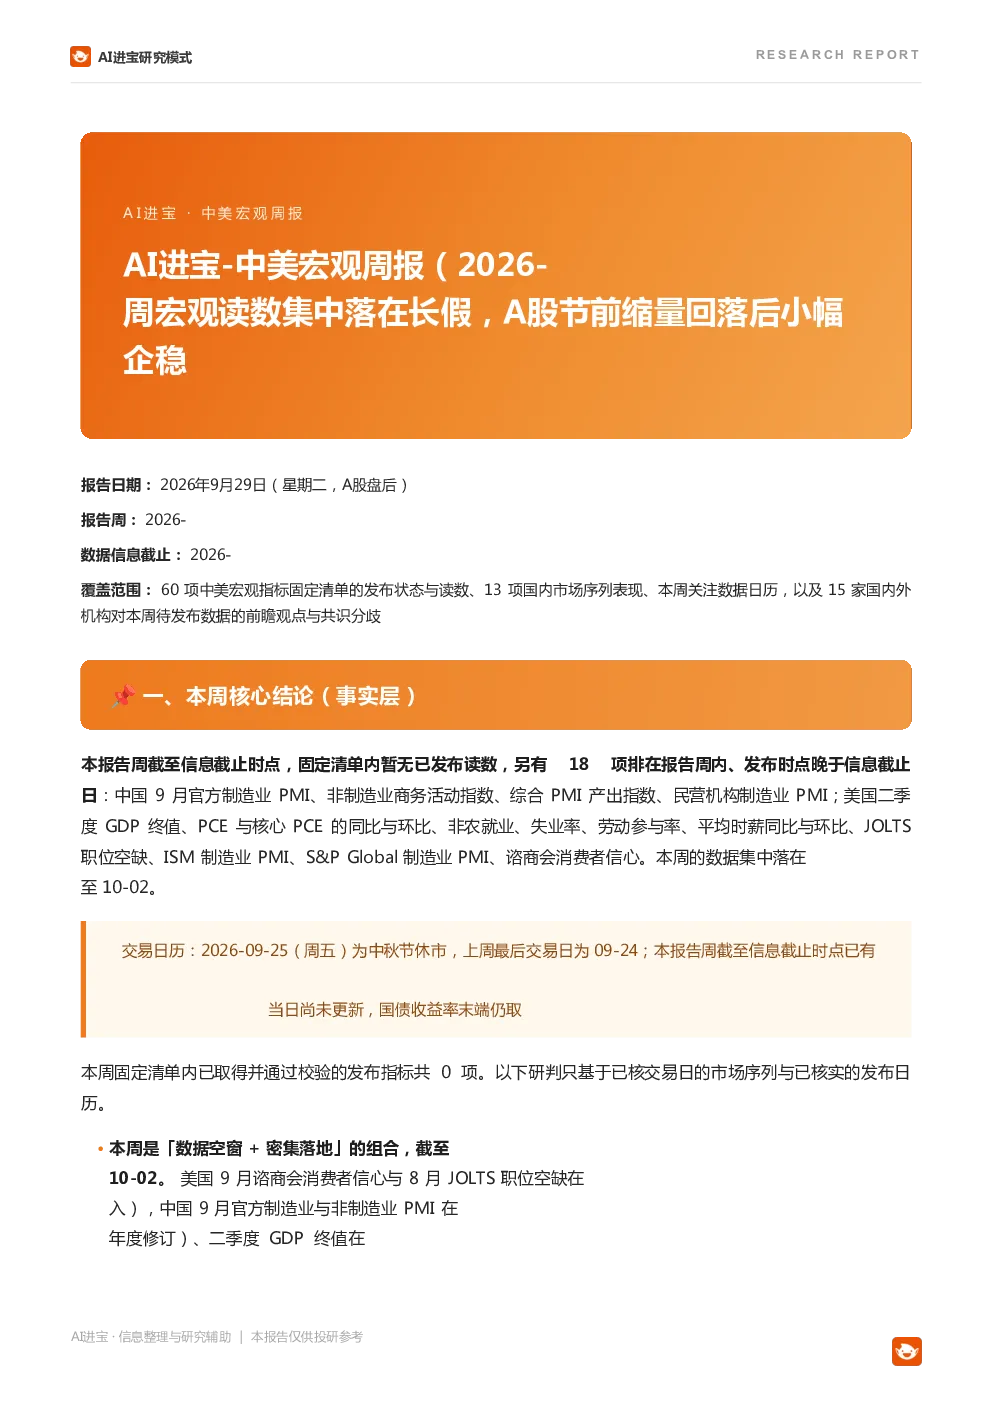
本周数据集中落在10月2日,核心看点是“就业+通胀”组合。美国8月核心PCE环比大概率在0.25%-0.28%区间,年化后接近3%,仍被美联储视为偏强;年度修订将下修历史同比读数,但属统计口径调整。中国9月官方制造业PMI大概率环比回升,但动力来自季节性而非需求。机构对美联储10月是否加息判断对立,分歧源于对年度修订的解读。A股节前缩量回落后小幅企稳,成长风格回撤幅度更大,机构对节前仓位建议分歧明显。
中美宏观经济的赛道发展趋势如何?
美国经济核心指标“就业+通胀”组合持续受关注,8月核心PCE年化接近3%仍被美联储视为偏强,但年度修订将下修历史同比读数。中国经济方面,9月PMI大概率环比回升,但动力主要来自季节性而非内生需求。机构对美联储10月加息路径存在分歧,高盛基准情形为加息25基点,摩根大通为条件式判断,花旗基准为按兵不动。A股节前市场小幅企稳,成长风格回撤幅度更大,机构仓位建议存在明显分歧。
这份报告重点分析了哪些方向?
本报告重点分析了美国8月核心PCE数据及其年度修订对美联储政策的影响,同时关注中国9月PMI的环比变化及其经济意义。此外,报告梳理了机构对美联储10月加息的判断分歧,并跟踪了A股节前市场表现与机构仓位建议。国内宏观经济数据暂未发布,但9月PMI等数据将在10月2日公布,美国二季度GDP、PCE等数据也将在同日发布。
当前国内资本市场现状如何?
A股节前呈现缩量回落后小幅企稳态势,上证指数上涨0.18%,深证成指上涨0.34%,科创50指数上涨0.86%,创业板指上涨0.09%。国债收益率短端下行、长端上行,收益率曲线走陡。人民币在岸即期小幅走强。机构归因于美债利率上行、光模块政策传闻、季末与长假前交易行为等因素。市场整体表现相对平稳,但成长风格回撤幅度较大。
这份研报有哪些风险提示?
本报告的数据发布状态分为四类:已发布、本周稍后发布、本周未发布、数据源缺失。需注意,国内9月PMI等数据将在10月2日发布,美国二季度GDP、PCE等数据也将在同日公布。机构观点时效下限至2026年9月15日。此外,美联储10月加息路径存在较大不确定性,机构预测分歧明显,可能对中美经济及资本市场带来潜在波动风险。投资者需关注数据发布及政策动向对市场的可能影响。