猜你想问
这份研报主要分析了哪些能化板块?
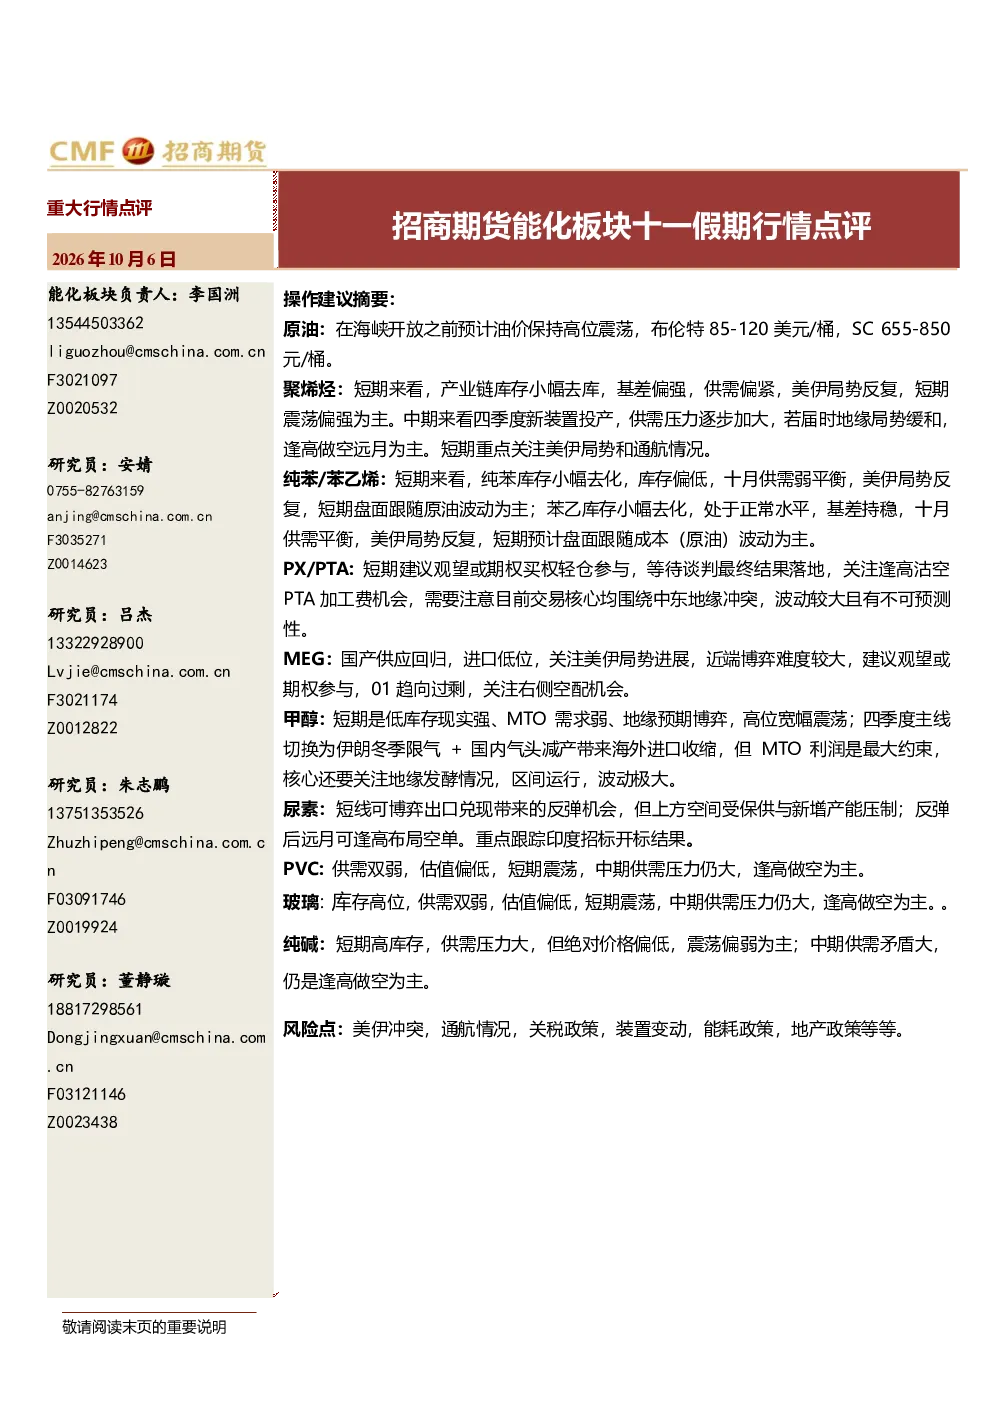
本研报重点分析了原油、聚烯烃(LLDPE/PP)、芳烃(纯苯/苯乙烯)、PX/PTA、MEG、甲醇、尿素、PVC/玻璃/纯碱等能化板块的十一假期行情。通过核心观点与交易策略、市场表现与基本面两部分,详细解读了各板块的供需关系、价格走势及潜在风险。
聚烯烃板块未来发展趋势如何?
聚烯烃板块短期库存小幅去库,基差偏强,供需偏紧。美伊局势反复影响市场情绪,短期震荡偏强。四季度新装置投产将加大供需压力,若地缘政治缓和,远月合约可能承压。需关注美伊局势发展和海峡通航情况对进口及出口的影响。
报告重点分析了哪些方向?
报告围绕美伊冲突、海峡通航、供应出口及产能受损情况等核心因素,分析了原油板块的价格波动逻辑。同时,对聚烯烃、芳烃、PX/PTA等板块的库存、供需关系及地缘政治影响进行了深入剖析,并关注了MTO装置运行、甲醇进口、尿素出口招标等具体细节。
当前能化市场整体表现如何?
十一假期期间,能化市场整体表现分化。原油受美伊冲突及海峡通航不确定性影响,价格高位震荡;聚烯烃库存去库及农地膜旺季支撑短期价格;芳烃跟随原油波动;PX/PTA受地缘政治及供应回归影响,价格波动较大;MEG、甲醇、尿素等板块则呈现区间运行或博弈出口反弹的特点。
这份研报提示了哪些风险?
研报提示的主要风险包括美伊冲突升级、海峡通航受阻、关税政策调整、装置意外变动、能耗政策收紧以及地产政策变化等。这些因素可能对能化板块的供需关系、价格走势及市场情绪产生显著影响,需密切关注相关动态。
你可能感兴趣
能化航运板块国庆假期行情点评
招商期货2024-10-06
能化板块清明假期行情点评
招商期货2025-04-06
招商期货能化板块国庆假期行情点评
金融招商期货2025-10-09
重大行情点评:能化板块五一假期行情点评
招商期货2026-05-04
招商期货能化板块国庆假期行情点评
招商期货2023-10-09
能化板块国庆假期行情点评
招商期货2023-10-08
能化板块国庆假期行情点评
招商期货2025-10-07
招商期货能化航运板块国庆假期行情点评
招商期货2024-10-08
航空机场板块2023年7月数据点评:春秋7月环比增速领跑,看好十一假期期间国际出行需求释放
交通运输上海证券2023-08-21
航空机场板块2023年8月数据点评:8月民航旅客运输规模再创历史新高,看好十一假期民航市场表现
交通运输上海证券2023-09-25