猜你想问
这份研报主要讲了什么内容?
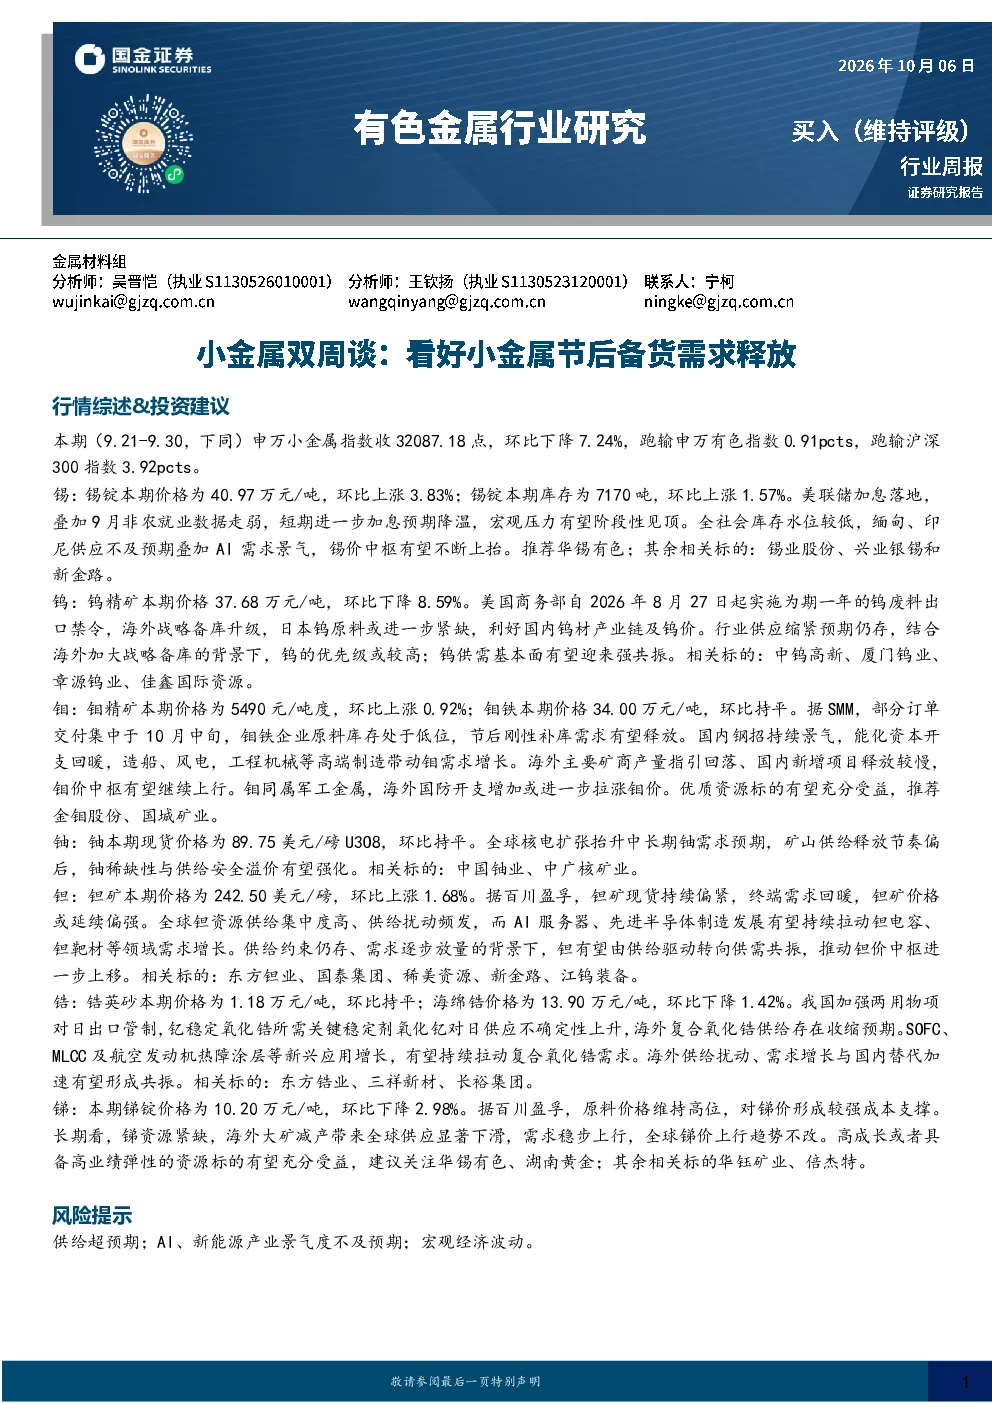
这份研报分析了小金属行业的最新动态,重点关注节后备货需求的释放情况。报告涵盖了钨、钼、锡、铀、钽、锆、锑等主要小金属品种的市场行情、价格表现、基本面情况和行业观点。通过对这些品种的深入研究,报告为投资者提供了小金属行业的投资分析参考。
小金属行业未来发展趋势如何?
小金属行业未来发展趋势向好,特别是锡、钨、钼等品种受益于供需格局改善和新兴应用需求增长。锡行业受益于AI赋能和汽车智能化,钨行业受益于海外战略备库升级和国内供应缩紧,钼行业受益于高端制造和军工需求增长。同时,铀、钽、锆等品种也展现出良好的发展潜力。
研报重点分析了哪些小金属品种?
研报重点分析了锡、钨、钼、铀、钽、锆、锑等小金属品种。报告详细介绍了这些品种的市场行情、价格表现、基本面情况和行业观点,并给出了相应的投资建议。例如,报告推荐了华锡有色、锡业股份等锡行业龙头企业,推荐了中钨高新、厦门钨业等钨行业龙头企业。
当前小金属市场的现状如何?
当前小金属市场呈现出分化态势。一方面,部分品种如锡、钼价格环比上涨,显示出较强的市场活力;另一方面,钨、锑等品种价格环比下降,市场表现相对疲软。总体来看,小金属市场仍处于波动调整阶段,但长期发展前景值得期待。
这份研报提到了哪些风险提示?
这份研报提示了供给超预期、AI、新能源产业景气度不及预期和宏观经济波动等风险。例如,如果小金属供给出现超预期增长,可能会导致价格下跌;如果AI、新能源产业发展不及预期,可能会影响相关小金属品种的需求;如果宏观经济波动加剧,可能会对整个小金属行业造成负面影响。投资者需要密切关注这些风险因素。
你可能感兴趣
有色金属行业小金属双周谈:看好稀土、钨价回升,锑海外价格回暖
有色金属国金证券2026-03-22
国金金属小金属双周谈看好稀土钼涨价重视锡去库加速0
未知机构2026-07-14
有色金属行业小金属双周谈:全面看好AI赋能的锡稀土钨钼
有色金属国金证券2026-06-14
有色金属行业研究:小金属双周谈:继续看好AI叙事和基本面强共振的钽、钨、稀土、钼等
有色金属国金证券2026-06-28
国金金属 小金属双周谈 看好钨钼稀土涨价
未知机构2026-07-27
有色金属行小金属双周谈:继续看好钨钼稀土涨价行情
有色金属国金证券2026-07-26
小金属双周谈:继续看好AI叙事和基本面强共振的钽、钨、稀土、钼等
有色金属国金证券2026-06-28
有色金属行业小金属双周谈:战略属性和基本面共振可期,看好稀土钼锡等
有色金属国金证券2026-09-20
国金金属小金属双周谈继续看好钨钼稀土涨价行情072
未知机构2026-07-28
有色金属行业小金属双周谈:看好稀土、钼涨价,重视锡去库加速
有色金属国金证券2026-07-12