猜你想问
这份研报主要分析了哪些行业?
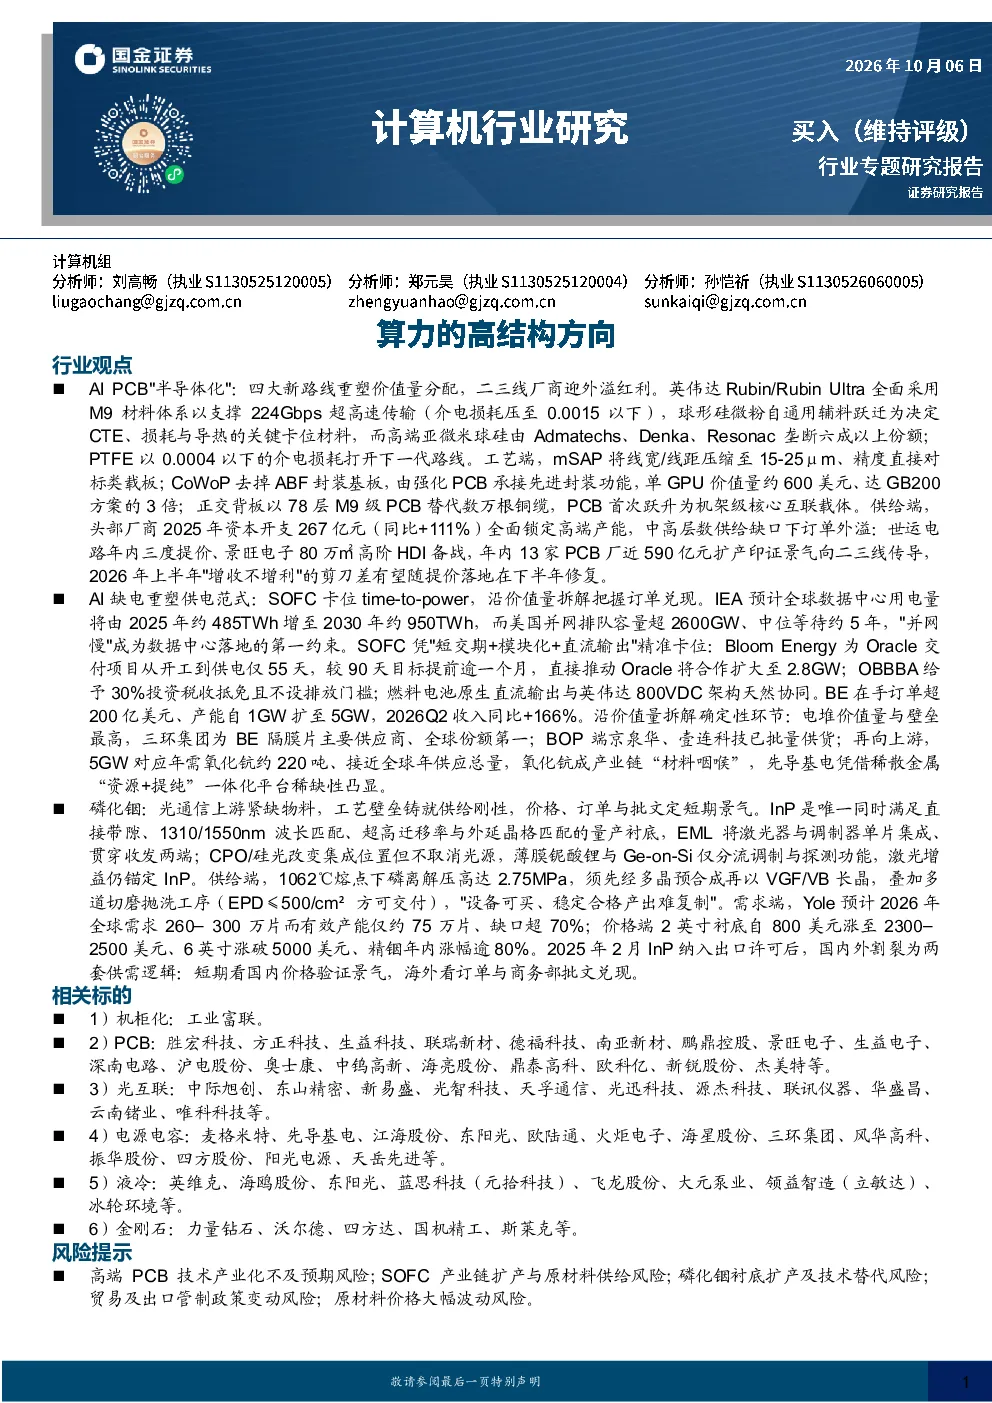
这份研报主要分析了PCB、SOFC和磷化铟三个行业。PCB行业因AI服务器需求爆发式增长,技术升级驱动“半导体化”跃迁,价值量分配重塑。SOFC(固体氧化物燃料电池)因AI缺电问题成为电源新范式,Bloom Energy产业链订单兑现加速。磷化铟(InP)作为光通信上游紧缺物料,工艺壁垒铸就供给刚性。
PCB行业在AI时代的发展趋势如何?
PCB行业在AI时代呈现爆发式增长,技术升级驱动“半导体化”跃迁。M9材料体系成为高端PCB标配,球形硅微粉成为核心卡位材料,PTFE为潜在下一代路线。mSAP工艺与M9材料体系耦合,实现AI PCB信号完整性,推动PCB迈向半导体级制造。CoWoP方案将单GPU价值量提升至600美元,正交背板使PCB跃升为机架级核心载体。头部厂商产能锁定高端供给缺口,订单外溢至二三线厂商,景气传导带动提价兑现。
SOFC行业有哪些重点分析方向?
SOFC行业重点分析其作为AI电源新范式的潜力,凭借“短交期+模块化+低排放”精准卡位,与英伟达800VDC架构天然协同。电堆是价值量最高、技术壁垒最深环节,电解质隔膜片为关键,上游金属铬材料尤为关键。系统辅助设备(BOP)涵盖热区换热、重整、温控等,部分细分部件竞争格局优于电堆。先导基电卡位SOFC“材料咽喉”(氧化钪),并购先导微电子打开成长空间。
磷化铟(InP)市场的现状如何?
磷化铟(InP)市场呈现供给刚性,是唯一同时满足直接带隙、1310/1550nm波长匹配、超高迁移率与外延晶格匹配四大条件的量产衬底材料。AI高速互联是2026-2027年需求高增主因,Yole预计2026年全球需求260-300万片,有效产能仅约75万片,缺口超70%。高频报价与单位面积溢价是大尺寸化偏好的直接证据,国内精铟价格涨幅逾80%。商务部出口管制与FCC规则导致国内外供需逻辑割裂。
研报提到了哪些主要风险提示?
研报提示了高端PCB技术产业化不及预期、SOFC产业链扩产与原材料供给、磷化铟衬底扩产及技术替代、贸易及出口管制政策变动、原材料价格大幅波动等风险。这些风险可能影响相关行业的进一步发展和市场表现。