猜你想问
这份研报主要分析了什么内容?
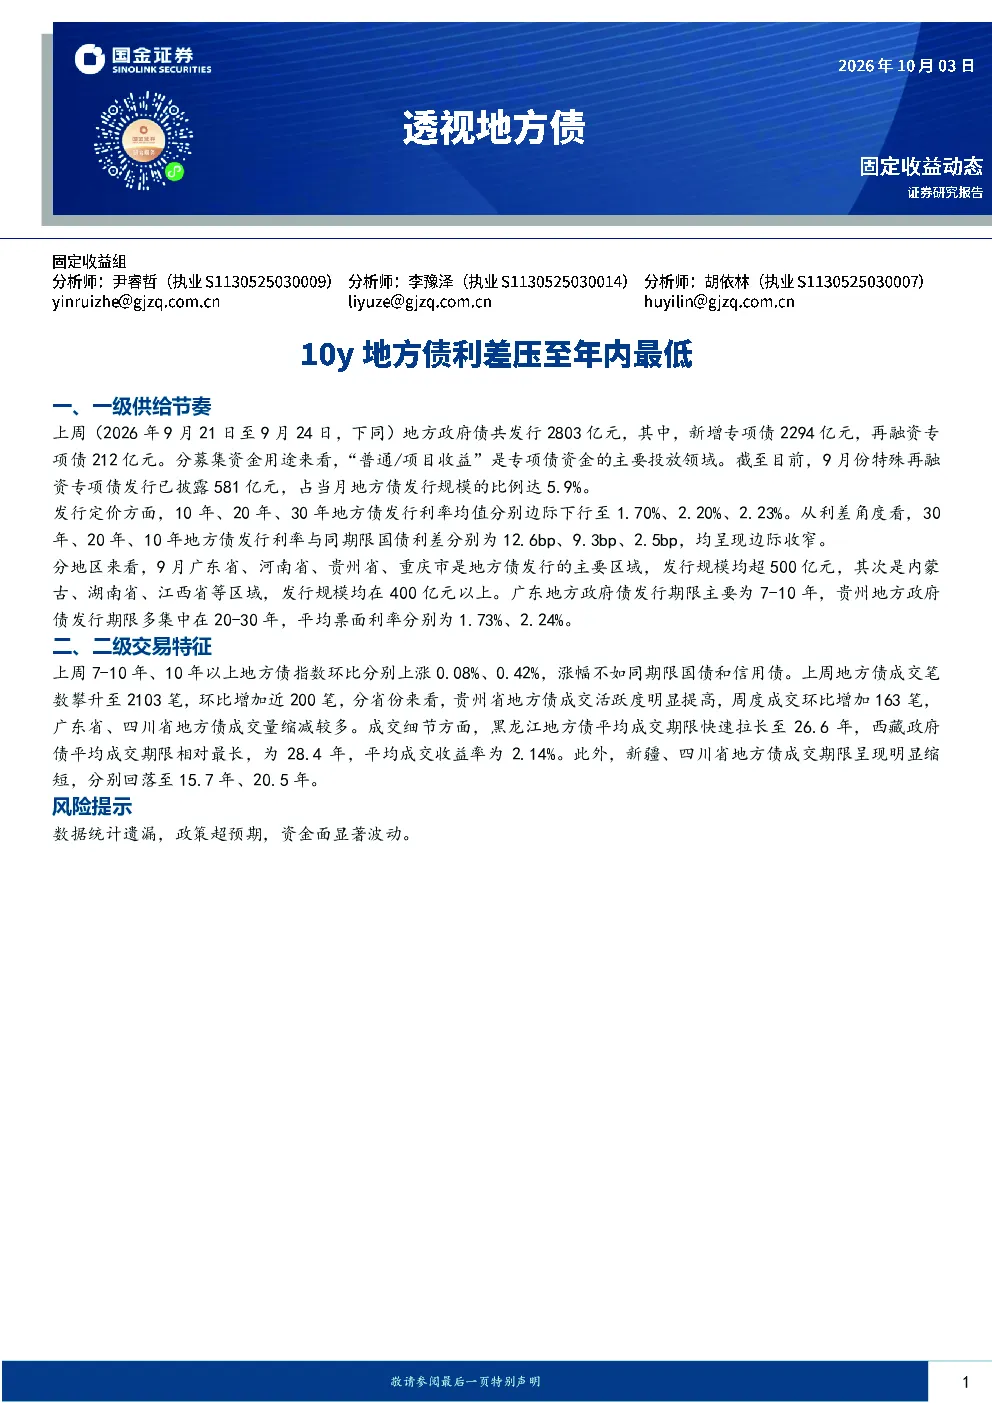
这份研报主要分析了地方政府债的一级供给节奏和二级交易特征。一级供给方面,上周(2026年9月21日至9月24日)地方政府债发行总额2803亿元,其中新增专项债2294亿元,再融资专项债212亿元。9月份特殊再融资专项债发行581亿元,占当月地方债发行规模5.9%。发行定价方面,10年、20年、30年地方债发行利率均值分别下行至1.70%、2.20%、2.23%,与同期限国债利差均收窄。地区分布上,广东、河南、贵州、重庆发行规模超500亿元。二级交易方面,7-10年、10年以上地方债指数环比分别上涨0.08%、0.42%,但涨幅不及同期限国债和信用债。成交笔数增至2103笔,贵州地方债成交活跃度提升,而广东、四川成交量缩减。黑龙江地方债平均期限拉长至26.6年,西藏最长(28.4年,收益率2.14%),新疆、四川期限缩短。
地方政府债行业的发展趋势如何?
地方政府债行业的发展趋势主要体现在供给和交易特征的动态变化上。从供给端看,新增专项债仍是主要发行类型,但发行利率持续下行,显示市场对地方债需求稳定。地区发行结构上,贵州等省份长期限地方债发行增多,可能反映其基建投资需求。从交易端看,地方债指数涨幅不及国债和信用债,显示其相对吸引力有所下降。成交量和地区活跃度变化表明市场关注点存在区域分化,贵州等省份交易活跃度提升。整体来看,地方债市场仍保持一定流动性,但期限结构和区域分布变化值得关注。
研报重点分析了哪些方向?
研报重点分析了地方政府债的一级供给和二级交易两个核心方向。在一级供给方面,重点关注了发行规模、期限结构、利率走势及地区分布特征。数据显示,新增专项债仍是主要供给类型,但长期限地方债发行占比有所增加,利率呈现下行趋势。在二级交易方面,重点考察了地方债指数表现、成交量和地区活跃度变化。研究发现,地方债指数涨幅相对较弱,贵州等省份交易活跃度提升,而部分省份成交量缩减,显示市场参与存在区域分化。此外,还分析了不同期限和地区地方债的成交特征,如黑龙江地方债平均期限拉长,西藏地方债期限最长等。
当前市场现状如何判断?
当前地方债市场现状呈现供给和交易两端分化特征。供给端,地方债发行规模保持稳定,新增专项债仍是主要发行类型,但长期限地方债发行占比有所增加,发行利率持续下行,显示市场对地方债需求稳定且偏好有所变化。交易端,地方债指数涨幅不及国债和信用债,显示其相对吸引力有所下降,但成交量和地区活跃度变化表明市场参与存在区域分化。贵州等省份交易活跃度提升,而广东、四川成交量缩减,显示市场关注点存在区域转移。整体来看,地方债市场仍保持一定流动性,但期限结构和区域分布变化值得关注。
研报提示了哪些风险?
研报提示了三方面主要风险:一是数据统计遗漏,可能导致分析结果存在偏差;二是政策超预期,如货币政策或财政政策调整可能影响地方债供需关系;三是资金面显著波动,市场流动性变化可能影响地方债成交量和价格。此外,还需关注地方债发行和交易中存在的期限结构变化、区域分化等风险因素。这些风险因素可能对地方债市场表现产生一定影响,需持续关注。