猜你想问
这份研报主要分析了什么内容?
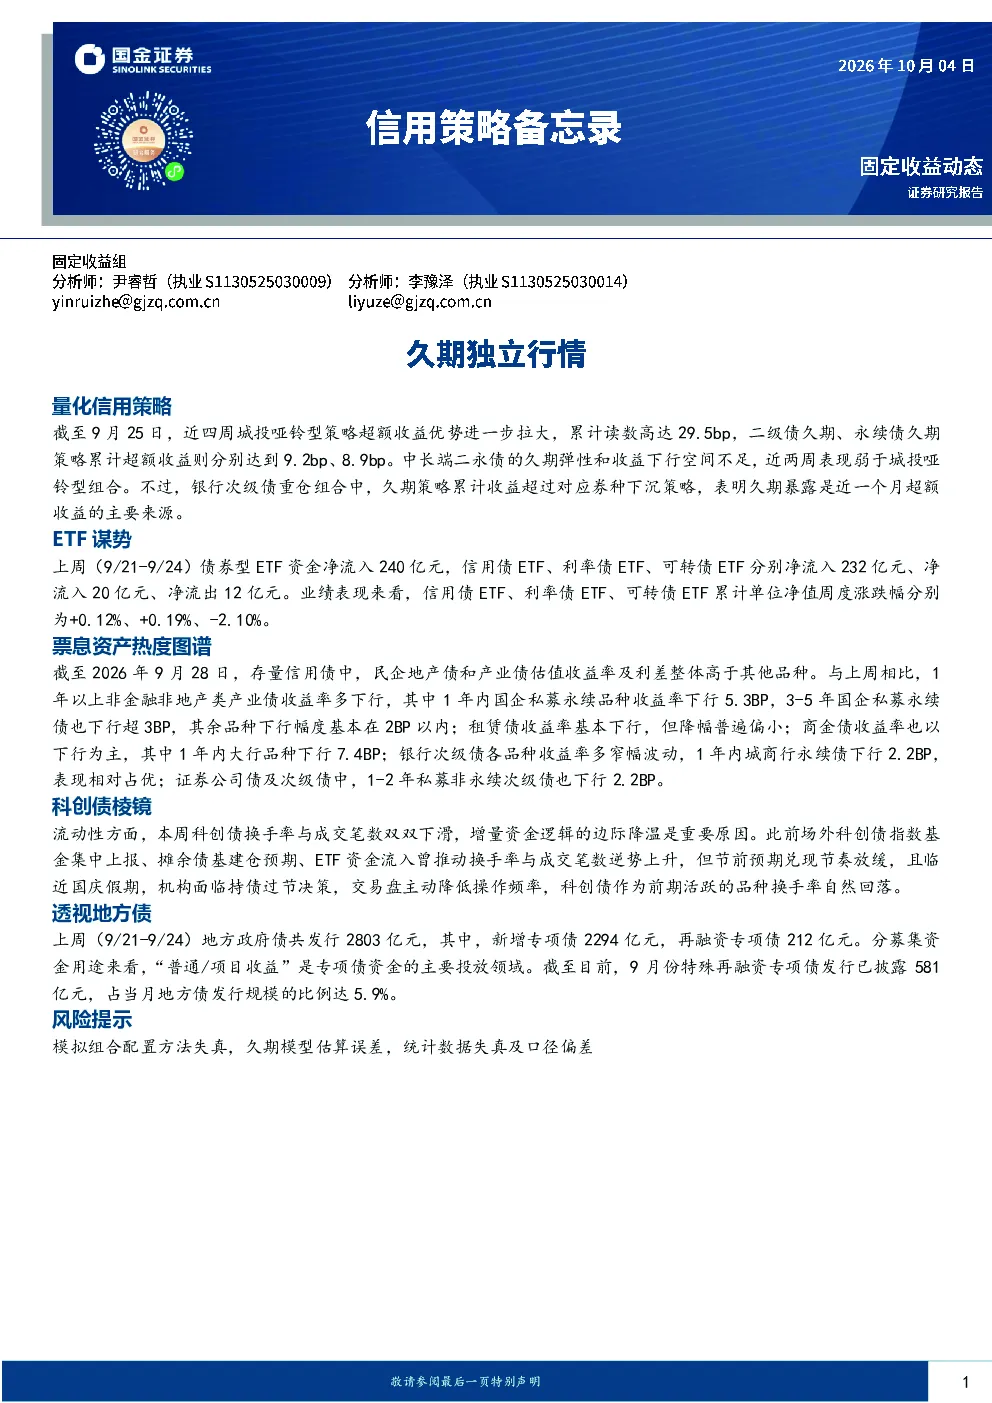
这份研报主要分析了量化信用策略、ETF谋势、票息资产热度图谱、科创债棱镜以及地方债等多个方面的信用市场情况。报告指出城投哑铃型策略超额收益显著,银行次级债久期策略表现优异,信用债ETF资金净流入较大,民企地产债和产业债估值收益率及利差整体高于其他品种,科创债换手率与成交笔数下滑,地方政府债发行情况等。
当前信用市场的发展趋势如何?
当前信用市场的发展趋势显示,城投哑铃型策略表现强势,中长端二永债久期弹性和收益下行空间不足,非金融非地产类产业债收益率多下行,租赁债、商金债收益率也以下行为主,银行次级债各品种收益率多窄幅波动。科创债市场增量资金逻辑边际降温,地方债发行保持一定规模,整体呈现分化态势。
研报重点分析了哪些方向?
研报重点分析了量化信用策略的收益表现,特别是城投哑铃型策略、二级债久期和永续债久期策略的超额收益情况。同时,报告关注了ETF的资金流向和业绩表现,票息资产的估值收益率及利差变化,科创债的换手率与成交笔数动态,以及地方政府债的发行规模和资金投放领域。此外,还探讨了银行次级债、证券公司债及次级债等细分品种的收益率变化。
当前信用市场的现状如何判断?
当前信用市场的现状表现为城投哑铃型策略超额收益显著,银行次级债久期策略表现占优,信用债ETF资金净流入较大,民企地产债和产业债估值收益率及利差整体较高,科创债市场增量资金逻辑边际降温,地方债发行保持一定规模。整体来看,信用市场呈现分化态势,不同券种和策略的表现存在差异。
研报中提示了哪些风险?
研报中提示了模拟组合配置方法失真、久期模型估算误差以及统计数据失真及口径偏差等风险。这些风险可能影响信用策略的实际效果和收益表现。此外,报告还指出科创债市场增量资金逻辑边际降温,机构面临持债过节决策,交易盘主动降低操作频率,这些因素也可能对市场产生影响。投资者在参考研报内容时需注意这些潜在风险。
你可能感兴趣
信用策略备忘录:久期逼空行情
金融国金证券2026-02-06
信用策略备忘录:信用久期的临界点
国金证券2025-07-18
信用策略备忘录:久期策略的暗涌
国金证券2026-07-17
信用策略备忘录:久期尴尬期
国金证券2025-04-25
信用策略备忘录:久期收益能赚多久?
国金证券2025-06-20
信用策略备忘录:久期收益依然占优
国金证券2026-09-25
信用策略备忘录:追久期的窗口?
金融国金证券2025-10-31
信用策略备忘录:交易盘的久期迁移
国金证券2026-08-07
信用策略备忘录:透支行情的反转
国金证券2026-02-27
信用周报:拉久期行情再现
华创证券2024-05-25