猜你想问
这份报告的核心内容是什么?
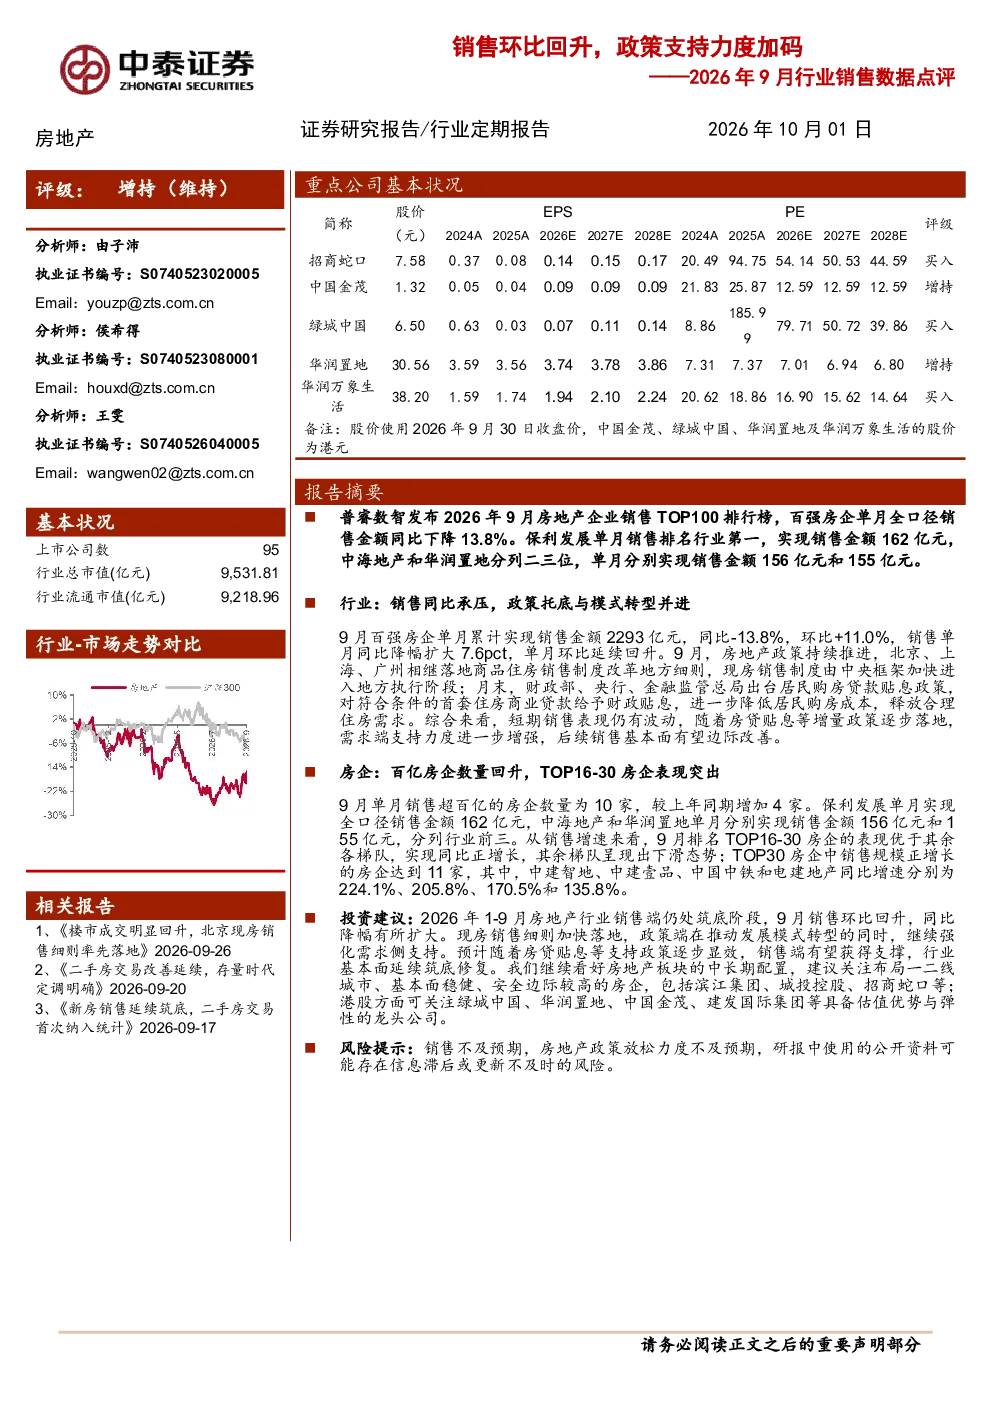
报告指出2026年9月百强房企单月全口径销售金额同比下降13.8%,环比上升11.0%。销售单月同比降幅扩大7.6个百分点,市场内生修复动能不足。同时,北京、上海、广州落地商品住房销售制度改革地方细则,现房销售制度加速推进;月末出台居民购房贷款贴息政策,降低居民购房成本,释放合理住房需求。9月单月销售超百亿的房企数量为10家,较上年同期增加4家。保利发展排名第一(162亿元),中海地产和华润置地分列二三位(156亿元和155亿元)。TOP16-30房企表现突出,实现同比正增长,其中中建智地、中建壹品等增速显著。
行业发展趋势如何?
短期销售表现波动,但随着房贷贴息等政策逐步落地,需求端支持力度增强,销售基本面有望边际改善,行业基本面延续筑底修复。政策端持续发力,地方细则落地和贷款贴息政策释放合理住房需求,为行业提供支撑。房企表现分化,头部房企仍具优势,部分中小房企增速显著,市场结构优化。
报告重点分析了哪些方向?
报告重点分析了2026年9月房地产销售数据及政策影响。核心数据包括销售环比回升但同比降幅扩大,政策端现房销售制度改革和贷款贴息政策落地,房企销售排名及TOP16-30房企表现。报告还分析了政策对销售基本面的边际改善作用,以及房企基本面稳健性的重要性。
当前市场现状如何判断?
当前市场内生修复动能不足,销售数据环比回升但同比降幅扩大,显示市场仍面临压力。政策端通过地方细则和贷款贴息政策积极支持需求端,但效果仍需观察。房企销售排名分化,头部房企保持领先,部分中小房企增速显著,市场结构变化明显。
报告有哪些风险提示?
报告提示销售不及预期风险,即市场恢复速度可能慢于预期;政策放松力度不及预期风险,即现有政策效果可能有限;公开资料信息滞后或更新不及时的风险,即数据可能存在偏差。这些风险需关注,但报告未涉及投资建议或涨跌判断。
你可能感兴趣
【中泰研究丨晨会聚焦】地产由子沛:房地产行业2024年8月销售数据点评:销售环比回落,仍待政策加码
中泰证券2024-09-11
建筑材料行业9月行业数据点评:销售单月环比改善,修复仍需政策持续呵护
建筑建材德邦证券2023-10-18
内地房地产行业2022年9月房企销售数据点评:单月销售环比上升,政策支撑销售面回稳
房地产中达证券2022-10-01
中泰证券晨会聚焦:地产由子沛:房地产行业2024年6月销售数据点评:政策持续放松,销售环比回升
中泰证券2024-07-05
内地房地产行业3月统计局数据点评及房地产月报:销售投资承压,政策支持加码
房地产中达证券2022-04-18
房地产行业点评:销售环比回落,期待政策加码
房地产中泰证券2024-08-04
房地产行业点评:销售环比回落,仍待政策加码
房地产中泰证券2024-09-10
食品饮料行业点评报告:春节备货叠加政策支持,12月社零增速环比回升
食品饮料开源证券2025-01-21
房地产行业1~9月统计局数据点评:销售开工环比改善
房地产国联证券2023-10-20
房地产行业点评:政策持续放松,销售环比回升
房地产中泰证券2024-07-02