猜你想问
这份研报的核心内容是什么?
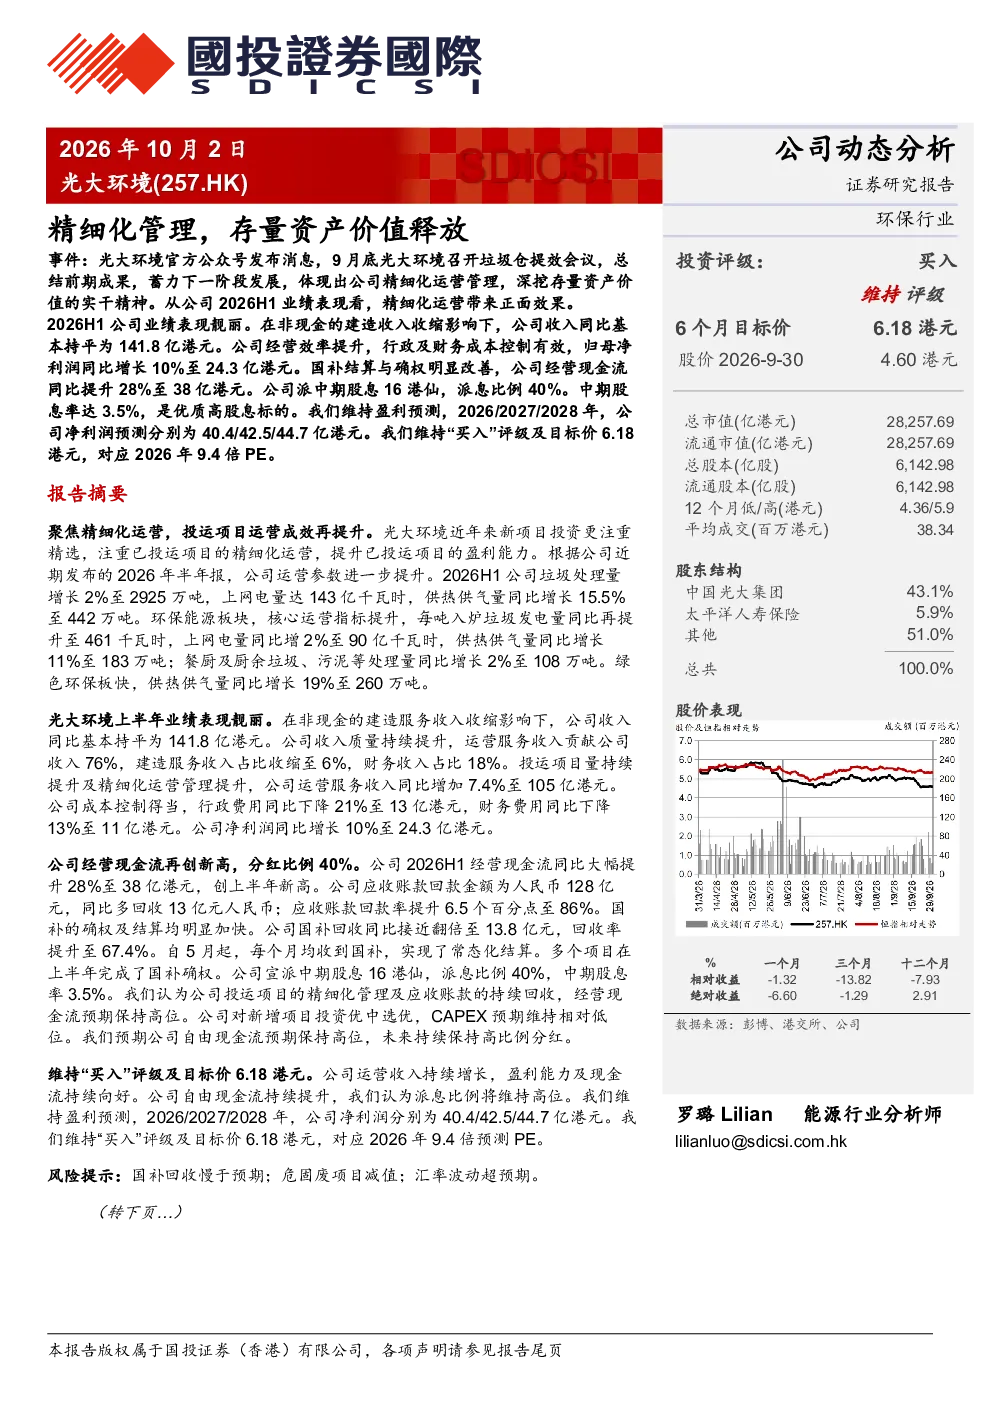
这份研报的核心内容是光大环境通过精细化运营管理和深挖存量资产价值,实现业绩提升。报告显示2026年上半年公司收入同比基本持平为141.8亿港元,归母净利润同比增长10%至24.3亿港元,经营现金流同比提升28%至38亿港元。公司还派发了中期股息,体现了其稳健的财务策略和对股东的回报。
垃圾处理行业的发展趋势如何?
垃圾处理行业正朝着精细化管理和价值深挖方向发展。企业通过提升运营效率、优化资产结构、加强成本控制等方式,实现业绩增长。同时,政策支持和技术进步也推动行业向规范化、智能化转型。未来,具备资源化利用能力和精细化管理水平的企业将更具竞争优势。
研报重点分析了哪些方面?
研报重点分析了光大环境的精细化管理和存量资产价值释放成效。报告详细拆解了公司收入结构、成本控制、现金流状况及分红政策,并对比了运营服务、建造服务和财务收入的贡献变化。此外,还重点解读了公司应收账款回款率提升、国补结算常态化等关键经营指标,展现了公司在提升运营效率方面的具体措施。
当前光大环境的市场表现如何?
光大环境的市场表现稳健,2026年上半年业绩表现靓丽,收入基本持平,净利润同比增长10%,经营现金流大幅提升28%。公司在成本控制方面成效显著,行政费用和财务费用均实现双降。同时,应收账款回款率和国补回收率均有所提升,显示出公司较强的资金管理和政策对接能力。这些数据反映了公司在垃圾处理领域的持续经营优势。
研报提到了哪些风险因素?
研报提示了光大环境面临的主要风险因素,包括国补回收可能慢于预期,这会影响公司的现金流和盈利能力;危固废项目存在减值风险,可能对资产质量和未来业绩造成压力;此外,汇率波动也可能带来财务风险。这些风险因素需要投资者密切关注,并纳入投资决策考量范围。
你可能感兴趣
中国酒店资产价值管理系列三:存量改造,焕然一新
休闲服务仲量联行2024-05-24
加盟制零担快运龙头,进入精细化管理的业绩释放期
兴证国际2024-12-30
份额快速提升、单票毛利保持较高水平,看好天量时代公司精细化管理优势充分释放,持续“推荐”
交通运输华创证券2019-08-30
社会服务行业周报:中餐精细化管理释放利润弹性,经济结构变革为技术学校带来机遇
休闲服务开源证券2025-08-03
医保信息化:DRG/DIP订单有望加速释放,精细化管理推动HIS迭代
信息技术国金证券2023-10-20
2021年年报点评:精细化管理保障成本竞争优势,公司业绩稳步释放
钢铁民生证券2022-03-19
2021一季度业绩预告点评:精细化管理加速业绩释放,全年高增值得期待
金融东吴证券2021-04-09
24Q3业绩点评:翻台率稳健增长,精细化管理释放盈利能力
民生证券2024-11-26
2019年三季报点评:Q3扣非利润同比增长25%,通达系中领先,持续看好公司精细化管理优势充分释放
交通运输华创证券2019-10-31
新医保目录点评:医保动态调整成常态,临床价值为核心,精细化管理
医药生物新时代证券2019-08-21