猜你想问
这份研报主要分析了什么内容?
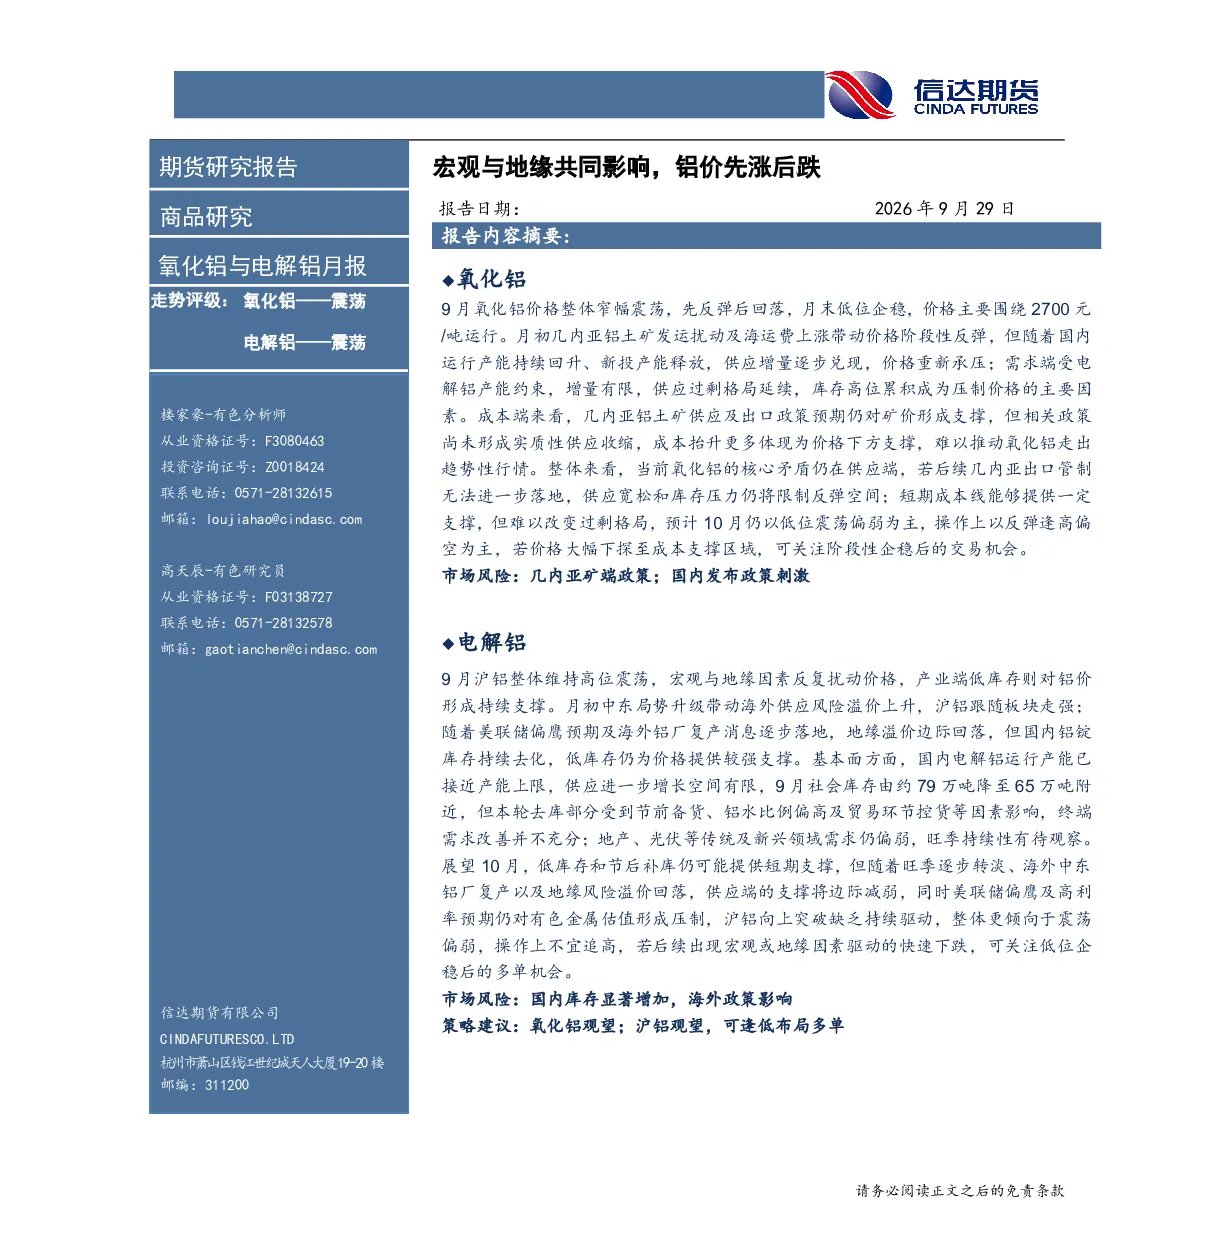
这份研报主要分析了氧化铝和电解铝的月度市场走势。氧化铝方面,报告指出供应过剩与铝土矿成本预期博弈是核心矛盾,9月整体窄幅震荡,围绕2700元/吨运行。电解铝方面,报告强调宏观加息压制与中东供应担忧及国内低库存产业韧性之间的拉锯,9月沪铝整体高位震荡,主力合约在24000—24600元/吨一带波动。报告还分析了矿端、供给端、需求端、地缘风险和宏观层面的影响因素,并对后市进行了展望。
氧化铝和电解铝行业未来的发展趋势如何?
氧化铝行业未来发展趋势显示供应宽松延续,价格低位震荡。报告指出运行产能升至9700万吨以上,新投产能释放,总库存升至736万吨,进口窗口关闭,边际高成本企业亏损但减产缓慢,供应过剩格局短期难扭转。电解铝行业未来发展趋势则显示低库存和海外供应扰动仍有支撑,但上行空间受限。报告指出运行产能接近4500万吨上限,增量空间有限,社会库存连续五个月去库,下游开工率回暖,但地产、光伏等领域需求偏弱,旺季持续性待观察。
报告中重点分析了哪些方向?
报告中重点分析了氧化铝和电解铝的核心矛盾及价格表现。氧化铝方面,核心矛盾是供应过剩与铝土矿成本预期博弈,价格9月整体窄幅震荡。电解铝方面,核心矛盾是宏观加息压制与中东供应担忧及国内低库存产业韧性之间的拉锯,价格9月整体高位震荡。此外,报告还重点分析了矿端、供给端、需求端、地缘风险和宏观层面的影响因素,以及库存和期现结构。
当前氧化铝和电解铝的市场现状如何?
当前氧化铝市场现状显示供应宽松,价格低位震荡。报告指出运行产能升至9700万吨以上,总库存升至736万吨,进口窗口关闭,边际高成本企业亏损但减产缓慢。电解铝市场现状则显示低库存和海外供应扰动提供支撑,但上行空间受限。报告指出社会库存连续五个月去库,下游开工率回暖,但地产、光伏等领域需求偏弱,中东铝厂复产消息增多,但伊朗霍尔木兹海峡通航形势未实质性缓和。
研报提到了哪些市场风险?
研报提到了氧化铝和电解铝的市场风险。氧化铝方面,主要风险包括几内亚矿端政策变化和国内可能发布的政策刺激。电解铝方面,主要风险是国内库存显著增加。此外,报告还指出中东地区地缘政治风险对铝价的影响,以及宏观层面美联储加息对有色金属估值的压制作用。这些因素都可能对氧化铝和电解铝的市场价格产生重要影响。